Las mejores ideas del mercado son las que saben lo que son
Los mercados son generosos con las historias y tacaños con la certeza. Un día, una acción parece candidata a una ruptura. Al siguiente, no es más que un titular vestido con un gráfico de precios.
Esa distinción importa cuando los operadores elaboran una lista de seguimiento. Las configuraciones más sólidas rara vez ofrecen los pronósticos más estridentes. En cambio, cuentan con un catalizador, una condición de entrada y un motivo visible para salir.
Ultralife Corp. es el ejemplo más claro de la selección actual. Vertiv necesita que una ruptura se sostenga. Boston Scientific necesita que la debilidad se profundice. Super Micro Computer necesita que los resultados zanjen el debate.
ULBI es un diferencial de fusión, no momentum
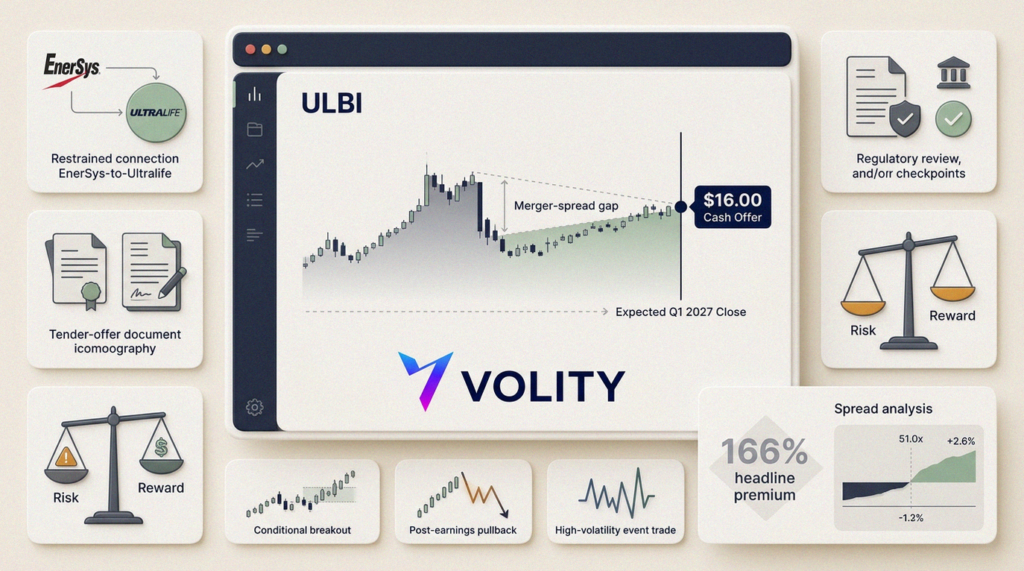
EnerSys ha acordado adquirir Ultralife Corp. por $16 por acción en efectivo. La operación valora a Ultralife en unos $320 millones.
Las compañías prevén cerrar la operación durante el primer trimestre de 2027. Todavía falta que los inversores acudan a la oferta con la mayoría de las acciones de Ultralife. Los reguladores también deben aprobar el acuerdo.
Eso sitúa a ULBI en el terreno del arbitraje de fusiones. Los operadores no deberían juzgarla como una acción de momentum convencional.
La pregunta relevante es sencilla. ¿Cuánto cotiza ULBI por debajo de la contraprestación prometida de $16?
El diferencial bruto equivale a esa diferencia dividida entre el precio actual de la acción. Un diferencial más amplio puede ofrecer más rentabilidad. Sin embargo, también señala mayores dudas sobre el calendario o sobre el cierre de la operación.
- Precio de la oferta: $16 por acción en efectivo
- Valor de la operación: Unos $320 millones
- Cierre previsto: Primer trimestre de 2027
- Condición clave: La mayoría de las acciones en circulación debe acudir a la oferta
La prima declarada del 166 % debe manejarse con cuidado. Compara la oferta con el precio de cierre no afectado de Ultralife del 26 de octubre.
No describe la rentabilidad disponible después del anuncio. Comprar cerca de $16 deja poco margen de subida y mantiene todos los riesgos.
Esos riesgos son concretos. Los retrasos regulatorios podrían alargar el periodo de tenencia. Si fallara la condición de aceptación de la oferta, el acuerdo podría romperse por completo.
Los cambios en el acuerdo de fusión también podrían alterar el cálculo. ULBI merece un lugar en la lista de seguimiento, pero dentro del arbitraje de fusiones.
VRT debe demostrar que la ruptura puede sostenerse
Vertiv ofrece el caso de momentum más conocido. Unos resultados sólidos y unas previsiones al alza pueden atraer nuevas compras institucionales.
La compañía ocupa un lugar casi central en la expansión de los centros de datos. Los inversores siguen apreciando a los proveedores de equipos de energía y refrigeración.
Pero un hueco tras resultados no inicia de forma automática una tendencia duradera. Algunos huecos se convierten en plataformas de lanzamiento. Otros ofrecen una salida ordenada a quienes compraron antes.
Una operación constructiva en VRT necesita una prueba definida. Las acciones deberían mantenerse por encima del máximo del día de resultados o de otro nivel de ruptura verificado.
El volumen debería respaldar ese movimiento. Una acción que ya cotiza muy por encima de su zona de reacción inicial quizá pida paciencia antes que perseguir el precio.
Si VRT vuelve a cerrar dentro de su rango anterior, la tesis se debilita. Ese movimiento sugeriría que el titular se adelantó a la demanda subyacente.
BSX necesita un segundo acto de los vendedores
Boston Scientific ofrece la imagen inversa. Una compañía puede superar las estimaciones de beneficios y aun así caer con fuerza.
A los inversores pueden disgustarles los márgenes, las previsiones o los riesgos que rodean a un negocio. En esa situación, la primera vela roja ofrece información, no confirmación.
Una configuración bajista en BSX necesita continuidad. Los vendedores deberían perforar y cerrar por debajo del mínimo de reacción verificado tras los resultados.
Hasta entonces, puede que las acciones solo estén digiriendo la decepción. Una estabilización debilitaría la tesis bajista.
Recuperar la zona de reacción importaría todavía más. Mostraría a compradores que miran más allá de las dudas iniciales sobre las previsiones.
BSX es, por tanto, una operación de confirmación. No es una invitación a ponerse corto ante la primera oleada de ventas.
SMCI sigue siendo una cita de resultados de alto voltaje
Super Micro Computer sigue siendo un valor hecho para el riesgo de evento. Su negocio está dentro del mismo auge de la infraestructura de IA que impulsa a otros proveedores tecnológicos.
Las grandes oscilaciones de precio atraen la atención antes de cada informe. También encarecen cualquier predicción cuando los mercados de opciones descuentan un movimiento violento.
Los operadores deberían evitar objetivos decorativos si no hay una fecha de resultados verificada. También necesitan la resistencia actual, la volatilidad implícita y un límite de riesgo claro.
Un plan práctico empieza por el rango previo a los resultados. Tras la publicación, hay que marcar el primer máximo y el primer mínimo.
Luego, el precio debe decidir qué bando controla el mercado. Reaccionar puede parecer menos heroico que predecir, pero suele salir más barato.
La Fed puede convertir un gráfico tranquilo en una trampa
SPY y QQQ se convierten en instrumentos de riesgo de evento en torno a una decisión de la Reserva Federal (Fed). El primer movimiento suele ser el menos fiable.
Los algoritmos reaccionan primero al titular. Después se mueven los rendimientos de los bonos. Los operadores releen el comunicado y cambian de opinión.
Esa secuencia puede castigar visiones económicas acertadas que se toman en el momento equivocado. Las posiciones más pequeñas y los niveles definidos importan más que los pronósticos audaces.
DIA, GLD, TLT y bitcoin merecen una cautela similar. Sin precios verificados recientemente, funcionan mejor como monitores de correlación que como máquinas de objetivos.
Tres valores exigen plazos más largos
Boeing, Visa y Lowe’s pueden seguir teniendo cabida en un cuaderno de inversión. Sus tesis simplemente funcionan con otros relojes.
Unos costes de combustible más altos pueden reforzar la demanda de aviones eficientes. Aun así, Boeing necesita pruebas en pedidos, entregas, producción o flujo de caja.
La escala de Visa puede respaldar una tesis de fortaleza relativa. Con todo, una operación requiere una estructura gráfica actual y un catalizador definido.
El mejor comportamiento histórico de Lowe’s aporta un contexto útil. No crea una configuración nueva sin pruebas nuevas.
- ULBI: Medir el diferencial de la fusión frente a $16.
- VRT: Esperar a que un nivel de ruptura se sostenga.
- BSX: Exigir un cierre por debajo del mínimo de reacción.
- SMCI: Operar el rango posterior a los resultados, no el rumor.
- SPY y QQQ: Tratar las horas de la Fed como eventos de volatilidad.
La disciplina útil consiste en etiquetar cada idea con honestidad. ULBI es arbitraje. VRT es momentum condicionado. BSX es confirmación tras resultados.
SMCI es un seguimiento de riesgo de evento. Boeing, Visa y Lowe’s son temas de horizonte más largo.
Ese marco puede sonar menos emocionante que una página llena de precios objetivo. Da a los operadores algo mejor: un motivo para actuar y otro para retirarse.
Artículos relacionados en Volity
- Qué es una ratio P/E y cómo usarla
- Análisis fundamental en trading de acciones: una definición práctica
- Inversión growth vs inversión value: ¿qué estilo encaja contigo?
- Acciones fraccionadas explicadas: cómo empezar a invertir con $50
- Cómo empezar el trading de acciones: una guía para principiantes 2026
- Inversión en dividendos para principiantes: cómo empezar