Les meilleures idées du marché sont celles qui savent ce qu’elles sont
Les marchés sont généreux en récits et avares de certitudes. Un jour, une action ressemble à une candidate à la cassure. Le lendemain, ce n’est plus qu’un gros titre habillé d’un graphique de cours.
Cette distinction compte au moment où les traders constituent leur liste de surveillance. Les configurations les plus solides proposent rarement les prévisions les plus tapageuses. Elles reposent plutôt sur un catalyseur, une condition d’entrée et une raison de sortie bien visible.
Ultralife Corp. constitue l’exemple le plus net de la sélection actuelle. Vertiv a besoin qu’une cassure tienne. Boston Scientific a besoin que la faiblesse s’accentue. Super Micro Computer a besoin de ses résultats pour trancher le débat.
ULBI relève de l’écart de fusion, pas du momentum
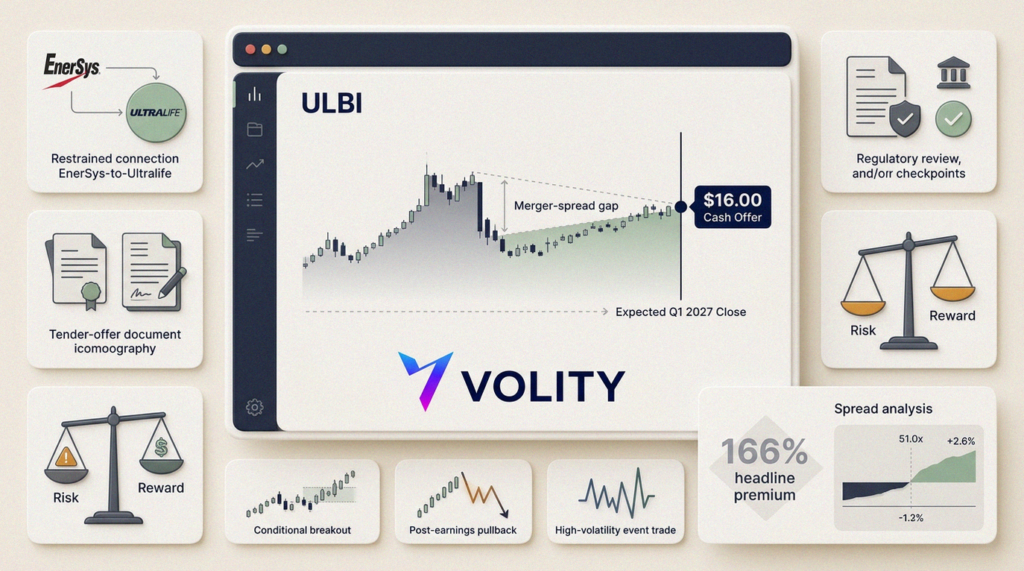
EnerSys a accepté de racheter Ultralife Corp. pour $16 par action en numéraire. La transaction valorise Ultralife à environ $320 millions.
Les deux sociétés prévoient une finalisation au premier trimestre 2027. Les investisseurs doivent encore apporter à l’offre une majorité des actions d’Ultralife. Les autorités de régulation doivent aussi approuver l’opération.
Cela place ULBI dans la case de l’arbitrage de fusion. Les traders ne doivent pas l’évaluer comme une valeur de momentum classique.
La question pertinente est simple. De combien l’action ULBI se négocie-t-elle sous la contrepartie promise de $16 ?
L’écart brut correspond à cette différence divisée par le cours actuel de l’action. Un écart plus large peut offrir un rendement supérieur. Il traduit toutefois un doute plus fort sur le calendrier ou sur la finalisation de l’opération.
- Prix de l’offre : $16 par action en numéraire
- Valeur de l’opération : Environ $320 millions
- Finalisation prévue : Premier trimestre 2027
- Condition clé : Une majorité des actions en circulation doit être apportée à l’offre
La prime annoncée de 166 % doit être maniée avec prudence. Elle compare l’offre au cours de clôture non affecté d’Ultralife au 26 octobre.
Elle ne décrit pas le rendement disponible après l’annonce. Acheter près de $16 laisse peu de potentiel de hausse, tout en conservant l’ensemble des risques.
Ces risques sont concrets. Des retards réglementaires pourraient allonger la durée de détention. Une condition d’apport non remplie pourrait faire échouer l’opération purement et simplement.
Des modifications de l’accord de fusion pourraient aussi changer le calcul. ULBI a sa place sur une liste de surveillance, mais dans la rubrique arbitrage de fusion.
VRT doit prouver que la cassure peut tenir
Vertiv présente le cas de momentum le plus classique. Des résultats solides et des prévisions relevées peuvent attirer de nouveaux achats institutionnels.
L’entreprise se situe près du cœur de l’expansion des centres de données. Les investisseurs continuent de privilégier les fournisseurs d’équipements d’alimentation électrique et de refroidissement.
Mais un gap consécutif aux résultats n’ouvre pas automatiquement une tendance durable. Certains gaps deviennent des rampes de lancement. D’autres offrent une sortie ordonnée aux acheteurs de la première heure.
Une position constructive sur VRT exige un test précis. Le titre devrait se maintenir au-dessus du plus haut du jour des résultats, ou d’un autre niveau de cassure vérifié.
Les volumes devraient accompagner ce mouvement. Une action déjà loin au-dessus de sa zone de réaction initiale mérite peut-être de la patience plutôt qu’une course-poursuite.
Si VRT clôture de nouveau à l’intérieur de sa fourchette précédente, la thèse s’affaiblit. Ce mouvement suggérerait que l’effet d’annonce a devancé la demande sous-jacente.
BSX a besoin d’un second acte des vendeurs
Boston Scientific offre l’image inverse. Une entreprise peut battre les estimations de résultats et pourtant chuter nettement.
Les investisseurs peuvent ne pas apprécier les marges, les prévisions ou les risques qui entourent une activité. Dans ce cas, la première bougie rouge apporte une information, pas une confirmation.
Une configuration baissière sur BSX a besoin d’un prolongement. Les vendeurs devraient enfoncer puis clôturer sous le plus bas de réaction vérifié après les résultats.
D’ici là, le titre est peut-être simplement en train de digérer la déception. Une stabilisation affaiblirait le scénario vendeur.
Une reconquête de la zone de réaction pèserait encore davantage. Elle montrerait des acheteurs capables de voir au-delà des inquiétudes initiales sur les prévisions.
BSX est donc une opération de confirmation. Ce n’est pas une invitation à vendre à découvert dès la première vague de ventes.
SMCI reste un dossier à haute tension à l’approche des résultats
Super Micro Computer reste taillée pour le risque événementiel. Son activité s’inscrit dans le même essor de l’infrastructure d’IA qui soutient d’autres fournisseurs de technologie.
Les fortes variations de cours attirent l’attention avant chaque publication. Elles rendent aussi la prédiction coûteuse lorsque les marchés d’options intègrent un mouvement violent.
Les traders devraient éviter les objectifs de façade sans date de résultats vérifiée. Il leur faut aussi la résistance actuelle, la volatilité implicite et une limite de risque claire.
Un plan concret commence par la fourchette d’avant résultats. Après la publication, notez le premier plus haut et le premier plus bas.
Laissez ensuite le prix décider quel camp contrôle le marché. Réagir paraît peut-être moins héroïque que prédire, mais cela coûte généralement moins cher.
La Fed peut transformer un graphique calme en piège
SPY et QQQ deviennent des instruments de risque événementiel autour d’une décision de la Réserve fédérale (Fed). Le premier mouvement se révèle souvent le moins fiable.
Les algorithmes réagissent d’abord au gros titre. Les rendements obligataires bougent ensuite. Les traders relisent le communiqué et changent d’avis.
Cet enchaînement peut sanctionner des scénarios économiques corrects mais joués au mauvais moment. Des positions plus petites et des niveaux définis comptent davantage que des prévisions audacieuses.
DIA, GLD, TLT et le bitcoin appellent une prudence comparable. Sans cours fraîchement vérifiés, ils servent mieux d’indicateurs de corrélation que de machines à objectifs.
Trois valeurs vivent sur un temps plus long
Boeing, Visa et Lowe’s ont peut-être encore leur place dans un carnet d’investissement. Leurs dossiers avancent simplement à un autre rythme.
La hausse des coûts du carburant peut renforcer la demande d’avions économes. Boeing a toutefois besoin de preuves tirées des commandes, des livraisons, de la production ou des flux de trésorerie.
La taille de Visa peut étayer une thèse de force relative. Une opération exige néanmoins une structure graphique actuelle et un catalyseur défini.
La surperformance historique de Lowe’s offre un contexte utile. Elle ne crée pas une nouvelle configuration sans éléments nouveaux.
- ULBI : Mesurer l’écart de fusion par rapport à $16.
- VRT : Attendre qu’un niveau de cassure tienne.
- BSX : Exiger une clôture sous le plus bas de réaction.
- SMCI : Jouer la fourchette d’après résultats, pas la rumeur.
- SPY et QQQ : Traiter les heures de la Fed comme des événements de volatilité.
La discipline utile consiste à étiqueter chaque idée honnêtement. ULBI relève de l’arbitrage. VRT, du momentum conditionnel. BSX, de la confirmation après résultats.
SMCI est un dossier de risque événementiel à surveiller. Boeing, Visa et Lowe’s sont des thèmes à plus long horizon.
Ce cadre peut sembler moins excitant qu’une page d’objectifs de cours. Il offre pourtant aux traders quelque chose de mieux : une raison d’agir, et une raison de passer son chemin.
Articles connexes sur Volity
- Qu’est-ce qu’un PER et comment l’utiliser
- Analyse fondamentale en trading d’actions : une définition opérationnelle
- Investissement growth vs investissement value : quel style vous convient ?
- Actions fractionnées expliquées : comment commencer à investir avec $50
- Comment commencer le trading d’actions : un guide débutant 2026
- Investissement de dividendes pour débutants : comment commencer