نقاط بيفوت كاماريلا هي ثمانية مستويات سعرية، أربعة فوق السوق وأربعة تحته، تُحسب من أعلى سعر وأدنى سعر وسعر إغلاق الجلسة السابقة. يراقب أغلب المتداولين زوجين منها. المستويان S3 و R3 هما المكان الذي تكون فيه العودة إلى النطاق هي الخطة المعتادة. أما S4 و R4 فهما المكان الذي تفشل عنده هذه الخطة وقد يبدأ اختراق. يعرض هذا الدليل المعادلة، ويحل مثالاً واحداً بالنقاط، ويبيّن ما يحققه كل هدف مقابل وقف الخسارة، لتتمكن من اختبار المستويات على حساب تجريبي قبل المخاطرة بأموال حقيقية.
الخلاصة: خذ مدى أمس (الأعلى ناقص الأدنى)، واضربه في 1.1، ثم اقسمه على 12 و 6 و 4 و 2. أضف كل ناتج إلى إغلاق أمس لتحصل على R1 إلى R4، واطرحه لتحصل على S1 إلى S4. صفقة عكسية من S3 مع وقف الخسارة عند S4 تحقق 1.0R عند الإغلاق و 2.0R عند R3، قبل احتساب التكاليف. لم نجد اختباراً يثبت أن كاماريلا نفسها تربح، لذا اعتبر المستويات خطة لليوم وتدرّب عليها أولاً.
المثال المحسوب أدناه افتراضي، وُضع لإظهار العملية الحسابية فقط. المعادلات مأخوذة من وثائق TradingView و Strike، والأبحاث مذكورة في موضعها. روجعت المصادر في 11 نوفمبر 2026.
نقاط بيفوت كاماريلا في دقيقة
تحتاج الطريقة إلى ثلاثة أرقام من آخر جلسة مكتملة: الأعلى والأدنى والإغلاق. وهي تتجاهل سعر الافتتاح ولا تحتاج إلى خط بيفوت مركزي. يبعد كل مستوى عن إغلاق أمس بنسبة ثابتة من مدى أمس، فتكون الشبكة ضيقة حول الإغلاق ثم تتسع على مراحل.
الزوجان الداخليان S1/R1 و S2/R2 خطوتان صغيرتان يستخدمهما كثير من المتداولين أهدافاً. أما S3 و R3 فيمثلان حافة اليوم العادي: عند لمسهما يتوقع المتداولون أن يرتد السعر. ويمثل S4 و R4 النقطة التي تسقط عندها هذه الفكرة. تقدم Strike، التي تنشر حاسبة كاماريلا مجانية، رأيها بأن المستويات “تعمل بشكل جيد نسبياً كمناطق مرجعية، لكن ليس كنظام تداول قائم بذاته” (Strike، حُدّثت في 5 سبتمبر 2026). هذا رأي جهة تجارية، وهو يتفق مع الأدلة المعروضة لاحقاً.
التاريخ المتاح قليل. ينسب كل من FXStreet و Strike الطريقة إلى متداول سندات اسمه Nick Scott في عام 1989. لم نجد له منشوراً أصلياً.
المعادلة والمستويات الثمانية
المدى هو أعلى سعر أمس ناقص أدنى سعر أمس. الثابت 1.1 يضخّم هذا المدى، وأربعة قواسم (12 و 6 و 4 و 2) تحدد بعد كل مستوى عن الإغلاق. تكتب Strike مستوى R4 هكذا: “R4 = Close + (Range × 1.1) ÷ 2”. وتنشر وثائق TradingView القاعدة نفسها: “R4 = prevClose + 1.1 * (prevHigh – prevLow) / 2″، ومستوى R3 بقاسم 4.
| المستوى | المعادلة | البعد عن الإغلاق |
|---|---|---|
| R4 / S4 | الإغلاق ± المدى × 1.1 ÷ 2 | 0.55 × المدى |
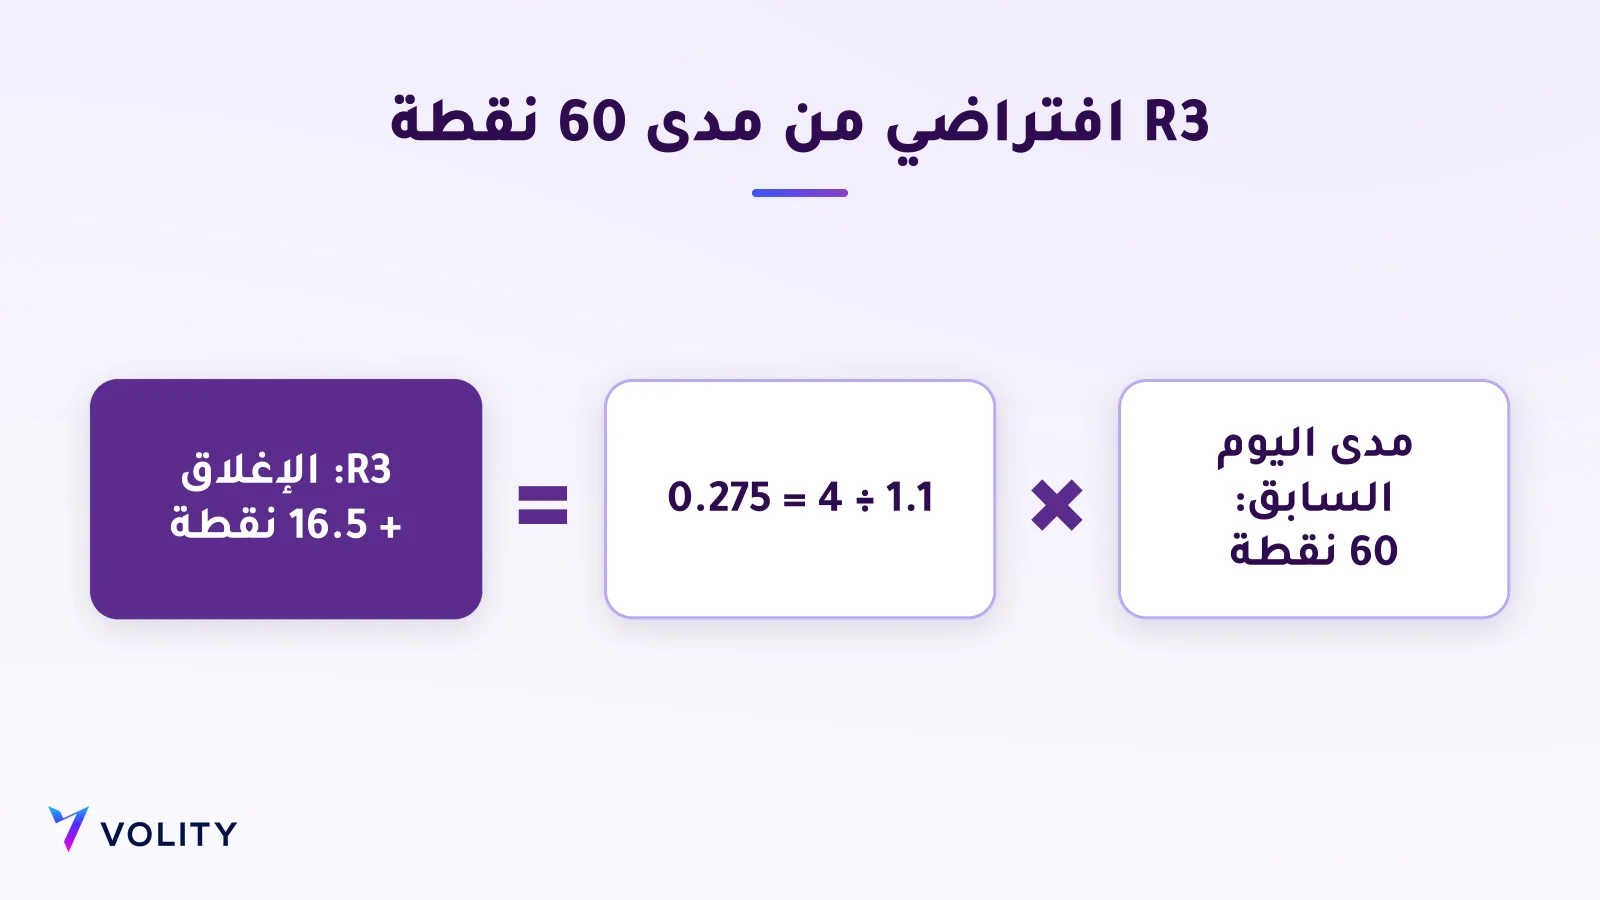
| R3 / S3 | الإغلاق ± المدى × 1.1 ÷ 4 | 0.275 × المدى |
| R2 / S2 | الإغلاق ± المدى × 1.1 ÷ 6 | 0.1833 × المدى |
| R1 / S1 | الإغلاق ± المدى × 1.1 ÷ 12 | 0.0917 × المدى |
يتبين من الجدول عرضان. عرض النطاق من S3 إلى R3 يساوي 0.55 من مدى أمس، أي نحو نصفه. وعرض النطاق من S4 إلى R4 يساوي 1.1 من المدى، أي أوسع قليلاً من حركة أمس كلها. موضع الإغلاق داخل مدى أمس هو الذي يحدد أين تقع الشبكة، لذلك قد يقع S4 فوق أدنى سعر أمس إذا كان الإغلاق قريباً من الأعلى.
مثال محسوب بالأرقام
لنفترض أن يوماً افتراضياً على EUR/USD كان أعلى سعر فيه 1.0850 وأدنى سعر 1.0790 والإغلاق 1.0820. المدى 60 نقطة، حيث النقطة هي الخانة العشرية الرابعة في هذا الزوج. بضربه في 1.1 نحصل على 66 نقطة. اقسم 66 على 12 و 6 و 4 و 2 لتحصل على 5.5 و 11 و 16.5 و 33 نقطة.
| المستوى | السعر | النقاط عن الإغلاق |
|---|---|---|
| R4 | 1.0853 | +33 |
| R3 | 1.08365 | +16.5 |
| R2 | 1.0831 | +11 |
| R1 | 1.08255 | +5.5 |
| S1 | 1.08145 | -5.5 |
| S2 | 1.0809 | -11 |
| S3 | 1.08035 | -16.5 |
| S4 | 1.0787 | -33 |
هنا يقع R4 على بعد 3 نقاط فوق أعلى سعر أمس، ويقع S4 على بعد 3 نقاط تحت أدنى سعر أمس. يحدث هذا فقط لأن الإغلاق كان في منتصف المدى. المسافة من R4 إلى S4 تساوي دائماً 1.1 من المدى، وهي هنا 66 نقطة.
التداول العكسي عند S3 و R3
تراهن صفقة S3 على أن السعر الذي ينزل إلى S3 سيرتد نحو الإغلاق. يوضع وقف الخسارة عند S4 أو بعده بقليل، لأن اختراق S4 يعني أن اليوم لم يعد يوم نطاق. المسافة من S3 إلى S4 تساوي دائماً 0.275 من المدى مهما كان المدى. لذلك تحدد المعادلة نسبة العائد إلى المخاطرة لكل هدف: هي الربح عند الهدف مقسوماً على الخسارة عند وقف الخسارة.
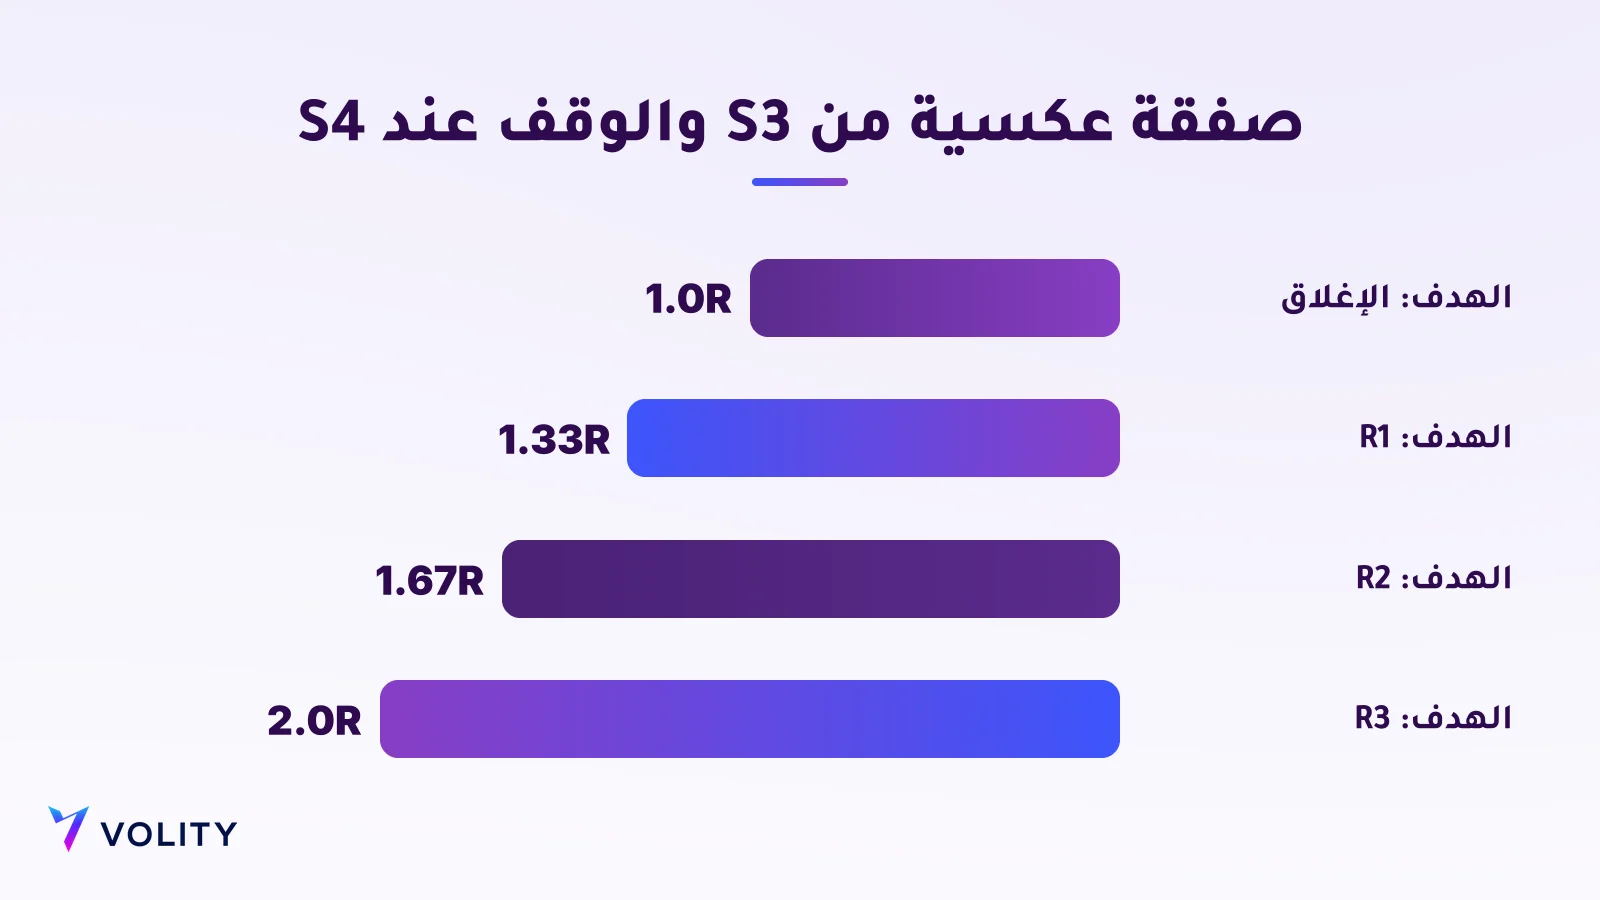
| الهدف من صفقة شراء عند S3 | العائد إلى المخاطرة | نسبة الربح للتعادل |
|---|---|---|
| إغلاق أمس | 1.0R | 50.0 في المئة |
| R1 | 1.33R | 42.9 في المئة |
| R2 | 1.67R | 37.5 في المئة |
| R3 | 2.0R | 33.3 في المئة |
نسبة الربح للتعادل هي حصة الصفقات التي يجب أن تربحها لتنهي دون ربح أو خسارة، وتساوي 1 ÷ (1 + العائد إلى المخاطرة). هذه الأرقام لا تشمل السبريد ولا الانزلاق السعري، وهو الفرق بين السعر الذي طلبته والسعر الذي حصلت عليه. تؤثر التكاليف أكثر ما تؤثر في الأهداف الصغيرة. في المثال يبلغ وقف الخسارة 16.5 نقطة. إذا أضفنا تكلفة إجمالية افتراضية قدرها نقطة واحدة، تربح الصفقة حتى الإغلاق 15.5 نقطة وتخسر 17.5. وهذا يساوي 0.89R، وترتفع نسبة الربح للتعادل إلى 53.0 في المئة. أما الصفقة العكسية عند R3 فهي الصورة المعاكسة: بيع عند R3 مع وقف الخسارة عند R4 والهدف هو الإغلاق أو S1 إلى S3.
- قبل الجلسة، خذ أعلى سعر أمس وأدناه وإغلاقه وفق تعريف اليوم الذي تعتمده دائماً.
- احسب المستويات الثمانية وضع علامة على S3 و S4 و R3 و R4 في الرسم البياني.
- انتظر وصول السعر إلى S3 أو R3 وإظهاره رفضاً واضحاً، مثل شمعة تغلق عائدة داخل النطاق.
- ضع وقف الخسارة عند S4 أو بعده بقليل (أو عند R4 في صفقة البيع). وقف الخسارة الأبعد يخفض كل النسب في الجدول.
- اختر الهدف من الجدول وتحقق من الأرقام بحاسبة العائد إلى المخاطرة.
- حدد حجم الصفقة بحيث تكون الخسارة عند وقف الخسارة مبلغاً تقبل خسارته.
- تخلَّ عن الفكرة لهذا اليوم إذا أغلق السعر خلف S4 أو R4.
يشرح دليلنا عن نسبة العائد إلى المخاطرة لماذا تحتاج النسبة الأعلى إلى عدد أقل من الصفقات الرابحة للتعادل.
S4 و R4 يحددان موضع فشل الصفقة العكسية
تختلف المصادر حول S4 و R4. تسميهما Strike منطقتي اختراق صعودي وهبوطي. وتصفهما مواقع تداول أخرى بأنهما مستويان متطرفان قد تحدث عندهما انعكاسات قوية. وتتفق القراءتان على نقطة واحدة: بعد S4 أو R4 تنتهي خطة يوم النطاق.
ما تفعله بعد ذلك قرار منفصل. ينتظر متداول الاختراق إغلاق شمعة خلف R4، ثم يشتري مع وقف خسارة داخل النطاق. اللمسة الواحدة دليل أضعف من الإغلاق. لا تضف إلى صفقة شراء خاسرة عند S3 بينما يهبط السعر عبر S4، لأن التعزيز عند الخسارة يحوّل خسارة مخططة قدرها 1R إلى خسارة أكبر. ويتحقق بعض المتداولين أيضاً من ارتفاع حجم التداول عند الاختراق، كما تقترح Strike، قبل أن يتبعوه.
مقارنة كاماريلا بالبيفوت الكلاسيكي، ولماذا تختلف الحاسبات
يبدأ بيفوت الأرضية الكلاسيكي من خط مركزي، “P = (H + L + C) / 3″، وهو متوسط الأعلى والأدنى والإغلاق السابقة (Wikipedia). وتنتشر مستويات الدعم والمقاومة فيه انطلاقاً من ذلك الخط. أما كاماريلا فلا تحتاج إلى بيفوت وترتكز على الإغلاق، فتقع مستوياتها الداخلية أقرب كثيراً إلى السعر.
إذا عرضت منصتان مستويات كاماريلا مختلفة للسوق نفسه، فالسبب غالباً أحد ما يلي:
- اختلاف المعادلة. تصف صفحة مساعدة TrendSpider مستوى R3 بأنه “ربع المسافة بين أعلى سعر أمس وأدناه مضافاً إلى الأعلى”، دون 1.1 ومرتكزاً على الأعلى.
- إضافة مستويات أخرى. يرسم TradingView زوجاً خامساً: “R5 = (prevHigh / prevLow) * prevClose”. وتقول Strike: “لا توجد معادلة قياسية لهذه المستويات الممتدة”.
- اختلاف الجلسة. المنصة التي تنهي يومها في ساعة مختلفة تحصل على أعلى وأدنى وإغلاق مختلفة.
من أي يوم تؤخذ المستويات
تحتاج كاماريلا إلى جلسة سابقة، وكثير من الأسواق لا تنهي الجلسة بوضوح. يتداول الفوركس على مدار الساعة في أيام الأسبوع، وبلغ حجم التداول نحو 9.5 تريليون دولار في اليوم في أبريل 2025 (مسح BIS الثلاثي؛ BIS Quarterly Review، ديسمبر 2025). لا يوجد إغلاق يومي رسمي، لذلك تحدد حدود اليوم في المنصة المستويات.
يتيح لك TradingView ضبط الإطار الزمني للبيفوت على يومي أو أعلى. وتقول وثائقه إن المستويات على الإعداد الأسبوعي تتغير مرة في الأسبوع. تتداول العملات المشفرة، وعلى Volity مجموعة متنامية من الأسواق مثل الذهب والفضة و US500 و US100 و WTI، على مدار الساعة طوال أيام الأسبوع، ويتداول الفوركس 24/5 (سياسة التنفيذ). في السوق الذي يعمل 24/7 اختر وقت قطع واحداً، مثل منتصف الليل بتوقيت UTC، والتزم به. تغييره من يوم إلى آخر يغيّر كل المستويات.
ما تُظهره الأبحاث وما تتركه مفتوحاً
لم نجد دراسة منشورة تختبر بيفوت كاماريلا بحد ذاته. أقرب دليل أقدم من ذلك. في ورقة صدرت عام 2000 عن بنك الاحتياطي الفيدرالي في نيويورك كتبت Carol Osler: “اختبار صارم للمستويات التي حددتها ست شركات تداول خلال الفترة 1996-98 يكشف أن هذه الإشارات كانت ناجحة جداً في توقع انقطاعات الاتجاه خلال اليوم”. ووجدت أن قدرتها التنبؤية “بدت مستمرة خمسة أيام عمل على الأقل”. كانت تلك مستويات خاصة بالمتعاملين في أسواق العملات، وقاس الاختبار نقاط الانعطاف لا أرباح التداول.
تذكر الورقة نفسها مسوحاً من التسعينيات: بين 25 و 30 في المئة من متداولي الفوركس بنوا معظم صفقاتهم على إشارات فنية. وأحصت مراجعة أوسع لـ Park و Irwin (Journal of Economic Surveys، 2007) عدد 95 دراسة حديثة: 56 منها وجدت نتائج إيجابية و 20 سلبية و 19 مختلطة. ويحذر المؤلفان من “التنقيب في البيانات والاختيار اللاحق لقواعد التداول” ومن صعوبة قياس المخاطر والتكاليف. لذلك قد يحدد المستوى موضعاً يتوقف عنده السعر كثيراً، ومع ذلك يخسر المتداول بعد التكاليف.
إذا تداولت المستويات عبر عقود CFD، فأنت تتداول بالهامش. تصف الجهة التنظيمية البريطانية هذه العقود بأنها “منتجات عالية المخاطر، وغير مناسبة لجميع عملاء التجزئة” (FCA). وبالنسبة لعملاء التجزئة في المملكة المتحدة، تحدّ قواعد FCA الرافعة المالية “بين 30:1 و 2:1” وتشترط الإغلاق الإلزامي عند هبوط الأموال إلى 50 في المئة من الهامش المطلوب (FCA، 2019). واعتمدت ESMA إجراءات مماثلة في الاتحاد الأوروبي عام 2018. هذه قواعد تلك الجهات لعملاء التجزئة.
تدرّب على المستويات في حساب تجريبي مجاني
يُظهر الحساب التجريبي ما إذا كنت قادراً على اتباع الخطة دون أموال معرضة للخطر. الحساب التجريبي المجاني متاح في كل فئات حسابات Volity، على منصة Volity MT. احسب المستويات الثمانية على الورق كل صباح، وضع علاماتها، وسجّل كل لمسة عند S3 أو R3: هل ارتد السعر، وأي هدف بلغه قبل وقف الخسارة؟ سجل أسابيع قليلة من أيامك يخبرك أكثر من أي نسبة ربح مزعومة.
على Volity تصل الرافعة المالية إلى 1:500 على الفوركس والمعادن وعقود المؤشرات والسلع، وإلى 1:50 على العملات المشفرة. وتصل في عقود الأسهم إلى 1:20. تضخّم الرافعة الخسائر كما تضخّم الأرباح، لذلك حدد حجم الصفقة انطلاقاً من وقف الخسارة أولاً. حساب Markets بلا عمولة والسبريد يبدأ من 0.6 نقطة؛ والجدول الكامل في صفحة الرسوم والتكاليف. وإذا دفعتك الفكرة إلى صفقات كثيرة في اليوم، فاقرأ كيف تتجنب الإفراط في التداول.
المعادلة ثابتة وسريعة الحساب. ما لا تستطيع قوله هو أي الأيام ستحترم المستويات، لذلك فإن سجل أيامك التجريبية هو الاختبار الذي يهم.
التحقق من الحقائق: المعادلات من وثائق Pivot Points Standard في TradingView وحاسبة كاماريلا من Strike (حُدّثت في 5 سبتمبر 2026)، مع صيغة TrendSpider المختلفة. الأبحاث من Osler، بنك الاحتياطي الفيدرالي في نيويورك (2000)، و Park و Irwin (2007). حجم تداول الفوركس من مسح BIS الثلاثي، بيانات أبريل 2025. قواعد عقود CFD من FCA (2019) و ESMA (2018). المثال المحسوب وأرقام العائد إلى المخاطرة حسابنا الخاص. روجعت كل المصادر في 11 نوفمبر 2026.
الأسئلة الشائعة
أي مستوى في كاماريلا هو الأهم؟
ينال S3 و R3 أكبر اهتمام، لأنهما يمثلان حافة اليوم العادي ويؤسسان لصفقة الارتداد. ثم يأتي S4 و R4 في الأهمية، فهما النقطة التي تكون عندها الصفقة خاطئة ويوضع عندها وقف الخسارة.
هل أحتاج إلى سعر الافتتاح لحساب نقاط بيفوت كاماريلا؟
لا. تستخدم المعادلة أعلى سعر وأدنى سعر وإغلاق الجلسة السابقة فقط. المدى هو الأعلى ناقص الأدنى، ويُضرب في 1.1 ثم يُضاف إلى الإغلاق أو يُطرح منه.
لماذا تختلف مستويات كاماريلا بين المنصات؟
عادةً تختلف حدود الجلسة، فتختلف الأعلى والأدنى والإغلاق. وبعض الأدوات تستخدم معادلة أخرى، مثل صيغة TrendSpider المرتكزة على الأعلى، أو تضيف زوج R5 و S5.
هل يمكن استخدام بيفوت كاماريلا على الذهب أو العملات المشفرة؟
نعم، تعمل العملية الحسابية على أي سوق له أعلى وأدنى وإغلاق. الأسواق التي تعمل 24/7 ليس لها إغلاق طبيعي، لذا اختر وقت قطع يومياً واحداً، مثل منتصف الليل بتوقيت UTC، والتزم به.
هل توجد نسبة ربح مثبتة لبيفوت كاماريلا؟
لم نجد اختباراً منشوراً لكاماريلا نفسها. وجدت أبحاث أقدم أن مستويات الدعم والمقاومة لدى المتعاملين توقعت نقاط الانعطاف خلال اليوم، لكن نقاط الانعطاف ليست أرباحاً، وتُظهر مراجعات القواعد الفنية نتائج مختلطة.
أي إطار زمني يناسب بيفوت كاماريلا؟
تأتي المستويات من فترة يومية أو أعلى. ثم يراقب المتداولون رسماً خلال اليوم للدخول، وغالباً يستخدم المضاربون السريعون رسوماً قصيرة. لم نجد دليلاً على أن إطاراً زمنياً أفضل من غيره، فاختبر إطارك على حساب تجريبي.