La tokenización llega a la mesa de negociación
La negociación cripto del fin de semana giró en torno a una pregunta que antes se reservaba a los abogados y a los técnicos que mantienen la infraestructura del mercado.
¿Pueden las acciones, los derechos sobre empresas privadas y los derivados negociarse de forma continua sobre infraestructuras de blockchain sin perder las protecciones básicas del inversor?
Varias empresas apuestan a que sí.
Binance Wallet ha abierto el acceso a productos tokenizados previos a la salida a bolsa, y acerca la exposición al mercado privado a los usuarios minoristas de cripto.
Mientras tanto, Coinbase ha solicitado la aprobación en Estados Unidos de más de 50 productos de futuros perpetuos sobre acciones individuales.
Kalshi también ha pedido a la Commodity Futures Trading Commission que autorice los perpetuos sobre acciones en su plataforma de mercados de predicción.
Esas solicitudes importan porque difuminan una línea muy resistente entre los mercados de valores y las plataformas de cripto.
Durante décadas, la renta variable se negoció en sesiones de horario fijo y a través de intermediarios sometidos a un control estricto.
Ahora las plataformas quieren instrumentos ligados a acciones que se negocien las 24 horas y se liquiden con stablecoins.
Sin embargo, la estructura está lejos de quedar resuelta.
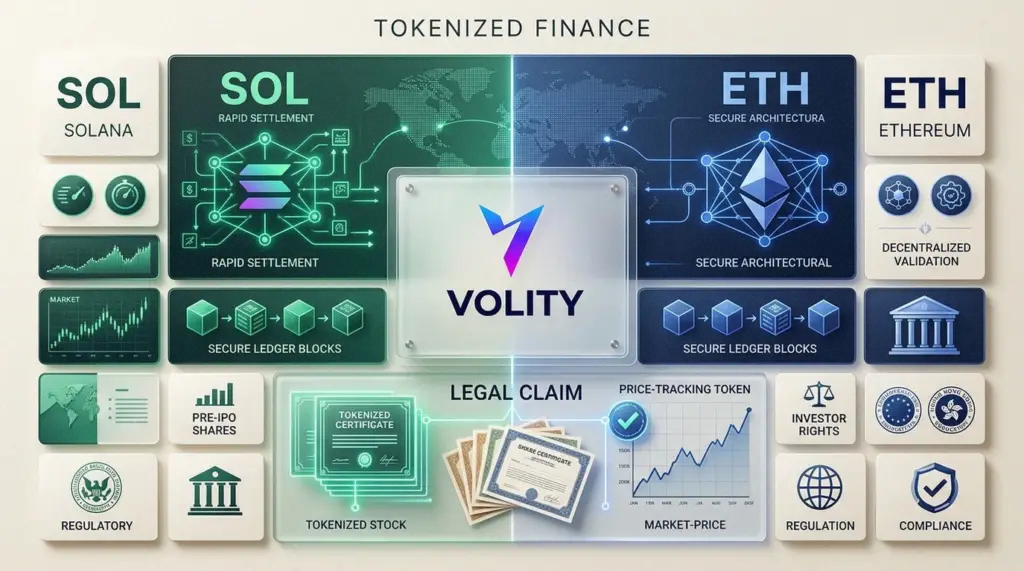
Un token que replica una acción no es necesariamente una acción.
Su titular puede carecer de derechos de voto, dividendos, protecciones de custodia o un derecho legal directo sobre los activos subyacentes.
Por eso los reguladores se han fijado menos en la velocidad de la blockchain y más en lo que los inversores poseen realmente.
El enfoque que empieza a perfilar la Securities and Exchange Commission insiste en un respaldo uno a uno y en la conservación de los derechos del accionista.
Eso podría dar más credibilidad a la renta variable tokenizada, aunque también puede elevar los costes operativos.
Los emisores necesitarían una custodia sólida, conciliaciones, controles de transferencia y un tratamiento claro durante las operaciones societarias.
Un split de acciones parece sencillo en una hoja de cálculo.
Se complica cuando los tokens están repartidos entre monederos, plataformas y jurisdicciones legales distintas.
Solana gana terreno en los activos del mundo real
Solana se ha convertido en la beneficiaria más clara del impulso de la tokenización.
La red albergó unos $465 millones en acciones tokenizadas durante la segunda mitad de 2025.
Eso representó casi la mitad de un mercado que superó los $1.000 millones.
Además, la actividad ligada a la renta variable dentro del sector más amplio de activos del mundo real subió un 390,4 %, según estimaciones del sector.
El mercado total de activos del mundo real se valoró en unos $34.180 millones.
Esa cifra incluye fondos tokenizados, bonos del Tesoro, productos de crédito, materias primas e instrumentos ligados a acciones.
El atractivo de Solana es práctico, no místico.
Ofrece costes de transacción bajos, liquidación rápida y un conjunto creciente de aplicaciones de negociación.
Esas características encajan con operaciones pequeñas que resultarían poco rentables en redes más caras.
Los fondos cotizados al contado sobre Solana en Estados Unidos tenían unos $1.410 millones en activos netos a principios de septiembre.
Ese volumen da a los inversores tradicionales una vía más sencilla para entrar en la historia de crecimiento de la red.
Aun así, las entradas en fondos no garantizan ingresos por tokenización ni una demanda sostenida de SOL.
Los traders deberían distinguir entre una blockchain útil y un activo cuyo precio ya descuenta la perfección.
Solana sigue expuesta a ciclos de negociación especulativa, fallos técnicos y cambios repentinos en los incentivos del token.
Con todo, su posición ha cambiado.
Cada vez se la ve más como infraestructura de mercado y no solo como el hogar de las memecoins y de las operaciones rápidas de DeFi.
Ethereum defiende su terreno institucional
Ethereum conserva la base institucional más profunda en fondos tokenizados y aplicaciones financieras on-chain.
Sin embargo, su respuesta se ha vuelto más operativa.
Los desarrolladores estudian reducir el tiempo de bloque a 10 segundos.
Unos bloques más rápidos podrían mejorar la capacidad de respuesta en la negociación y reducir las demoras en las aplicaciones con mucha liquidación.
Aun así, Ethereum sigue priorizando la descentralización y la seguridad por encima de la velocidad bruta de las transacciones.
Ese equilibrio atrae a las instituciones que valoran un largo historial de funcionamiento y un amplio apoyo de desarrolladores.
La competencia ya no enfrenta solo a Ethereum con aspirantes del mundo cripto.
Ahora Ethereum y Solana compiten por los sistemas que mueven los activos financieros convencionales.
Ambas redes pueden prosperar si los mercados tokenizados se expanden.
Sin embargo, los emisores elegirán probablemente las plataformas en función de las herramientas de cumplimiento, la liquidez y la distribución.
La velocidad de las transacciones contará, pero no decidirá todos los mandatos.
La regulación se convierte en un arma competitiva
Europa intenta convertir unas reglas claras en una ventaja.
Los bancos europeos han duplicado su presencia bajo el reglamento Markets in Crypto-Assets hasta unas 80 entidades.
Ese crecimiento sugiere que MiCA está atrayendo a los bancos al mercado y no solo generando papeleo.
Mientras tanto, Hong Kong prevé una liquidación de 24 horas con moneda digital de banco central para los depósitos tokenizados antes de que acabe el año.
Su enfoque se centra en la infraestructura de pagos y en una liquidación liderada por los bancos.
En consecuencia, Hong Kong podría convertirse en una prueba importante de si el dinero tokenizado y regulado funciona a gran escala.
Estados Unidos sigue más fragmentado.
Sus organismos deben decidir si los tokens ligados a acciones se parecen a valores, swaps, futuros o a algo completamente nuevo.
Esa incertidumbre puede retrasar los lanzamientos.
Pero también puede favorecer a las empresas grandes, con equipos jurídicos, licencias y sistemas de cumplimiento ya establecidos.
El fraude sigue al dinero
La expansión también ha atraído a los delincuentes hacia puntos débiles conocidos.
Hong Kong encarceló a un exbanquero por $470.000 en sobornos en USDT.
Por otro lado, Polymarket se enfrentó a acusaciones por un fraude de $10 millones vinculado a tarjetas de pago robadas.
Unos tutoriales falsos de bots de negociación con inteligencia artificial drenaron 274,6 ETH de 224 víctimas.
Esas estafas suelen apoyarse en la urgencia, en una imagen de marca cuidada y en promesas de ganancias sin esfuerzo.
Por eso los traders deberían tratar las autorizaciones del monedero y los contratos inteligentes desconocidos como decisiones financieras, no como clics rutinarios.
Las ventas de NFT cayeron un 15 % hasta los $37,5 millones, aunque Ethereum mantuvo el liderazgo de la categoría.
Ese contraste dice mucho.
Los coleccionables especulativos se enfrían, mientras que los productos ligados a fondos, renta variable y liquidación atraen capital.
Cifras a seguir
- $465 millones: acciones tokenizadas alojadas en el ecosistema de Solana a finales de 2025.
- $1.000 millones: umbral superado por el mercado de acciones tokenizadas.
- $1.410 millones: activos netos en los ETF al contado sobre Solana en Estados Unidos a principios de septiembre.
- $34.180 millones: valor estimado del sector de activos del mundo real.
- 10 segundos: objetivo propuesto de tiempo de bloque para Ethereum.
Implicaciones para la negociación
- Vigilar SOL frente a ETH cuando se aceleren los volúmenes de renta variable tokenizada o los anuncios de los emisores.
- Seguir de cerca las solicitudes regulatorias, porque la aprobación de un producto puede mover los precios más rápido que las mejoras técnicas.
- Separar los productos tokenizados regulados de las copias sintéticas con derechos de accionista inciertos.
- Esperar que los intentos de fraude aumenten a la par que el acceso minorista a los productos de mercado privado y a los perpetuos.
La tokenización ya no es una promesa lejana lanzada desde los escenarios de las conferencias.
Se está convirtiendo en una disputa real sobre el acceso al mercado, la liquidación y los derechos del inversor.
Por ahora, Solana lleva el impulso.
Sin embargo, los ganadores finales necesitarán algo más que bloques rápidos y volúmenes de negociación más ruidosos.
Necesitarán reglas, liquidez y la confianza de los inversores que poseen derechos reales sobre activos reales.
Artículos relacionados en Volity
- Cómo evitar las estafas de cripto: lista de seguridad para principiantes
- Cómo elegir una plataforma de trading: una lista de verificación de 10 puntos
- Demo vs cuenta de trading real: una lista de verificación de 7 pasos antes de ir en vivo
- Cómo dimensionar una operación: tamaño de posición y riesgo por operación para principiantes
- Ratio riesgo-recompensa explicado: cómo establecerlo y por qué importa
- ETF vs fondo indexado: la diferencia y cuál elegir