La tokenisation gagne les salles de marché
Les cotations crypto du week-end ont tourné autour d’une question autrefois réservée aux juristes et aux spécialistes de la plomberie des marchés.
Les actions, les créances sur des sociétés non cotées et les produits dérivés peuvent-ils s’échanger en continu sur des rails blockchain sans perdre les protections de base des investisseurs ?
Plusieurs entreprises parient que oui.
Binance Wallet a ouvert l’accès à des produits pre-IPO tokenisés, rapprochant l’exposition aux marchés privés des particuliers actifs dans la crypto.
Dans le même temps, Coinbase a demandé aux États-Unis l’autorisation de lancer plus de 50 contrats à terme perpétuels sur actions individuelles.
Kalshi a elle aussi demandé à la Commodity Futures Trading Commission d’autoriser les perpétuels sur actions sur sa plateforme de marchés prédictifs.
Ces demandes comptent parce qu’elles brouillent une frontière tenace entre les marchés de titres et les plateformes crypto.
Pendant des décennies, les actions se sont échangées pendant des séances fixes, par l’intermédiaire d’acteurs étroitement contrôlés.
Aujourd’hui, les plateformes veulent des instruments adossés à des actions, négociables 24 heures sur 24 avec un règlement en stablecoins.
Pour autant, la structure est loin d’être stabilisée.
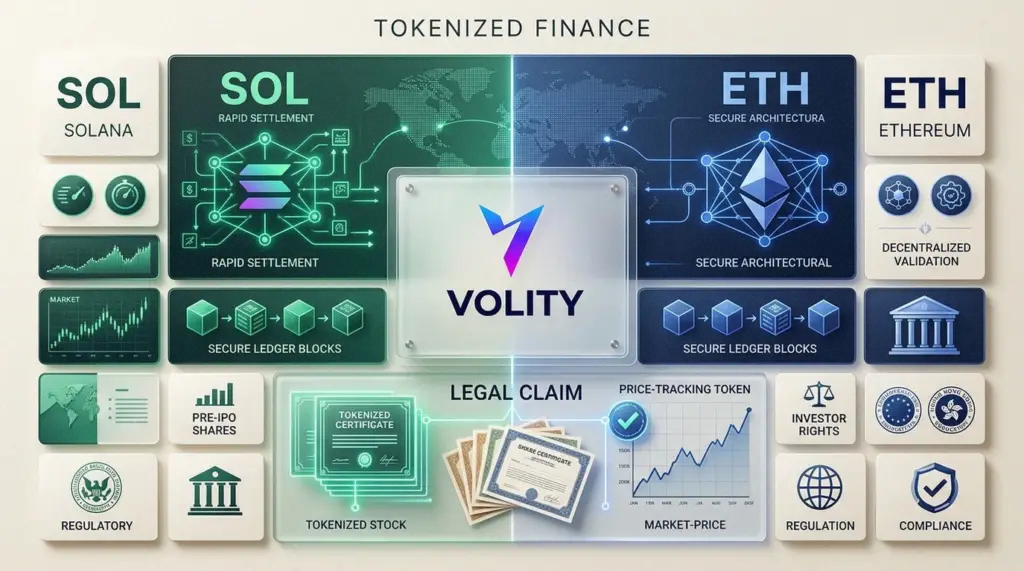
Un token qui réplique une action n’est pas forcément une action.
Son détenteur peut ne disposer ni de droits de vote, ni de dividendes, ni de protections liées à la conservation, ni d’un droit juridique direct sur les actifs sous-jacents.
Les régulateurs se sont donc moins intéressés à la vitesse de la blockchain qu’à ce que les investisseurs possèdent réellement.
L’approche qui se dessine à la Securities and Exchange Commission insiste sur un adossement un pour un et sur le maintien des droits des actionnaires.
Cela pourrait rendre les actions tokenisées plus crédibles, même si les coûts d’exploitation risquent aussi d’augmenter.
Les émetteurs auraient besoin d’une conservation solide, de rapprochements, de contrôles des transferts et d’un traitement clair lors des opérations sur titres.
Un split d’actions paraît simple sur un tableur.
Cela se complique quand les tokens sont répartis entre des portefeuilles, des plateformes et des juridictions différentes.
Solana gagne du terrain sur les actifs du monde réel
Solana est devenue le bénéficiaire le plus visible de la poussée de la tokenisation.
Le réseau a hébergé environ $465 millions d’actions tokenisées au second semestre 2025.
Cela représentait près de la moitié d’un marché passé au-dessus de $1 milliard.
Par ailleurs, l’activité liée aux actions dans l’ensemble du secteur des actifs du monde réel a progressé de 390,4 %, selon les estimations du secteur.
Le marché total des actifs du monde réel était valorisé à environ $34,18 milliards.
Ce chiffre inclut les fonds tokenisés, les bons du Trésor, les produits de crédit, les matières premières et les instruments adossés à des actions.
L’attrait de Solana tient au pratique, pas au mystique.
Le réseau offre des coûts de transaction faibles, un règlement rapide et un ensemble croissant d’applications de trading.
Ces caractéristiques conviennent aux petites transactions, qui seraient peu rentables sur des réseaux plus coûteux.
Les fonds négociés en bourse au comptant sur Solana aux États-Unis détenaient environ $1,41 milliard d’actifs nets début septembre.
Cette poche offre aux investisseurs traditionnels une voie plus simple vers l’histoire de croissance du réseau.
Reste que la collecte de ces fonds ne garantit ni des revenus de tokenisation ni une demande durable pour SOL.
Les traders doivent distinguer une blockchain utile d’un actif dont le cours intègre déjà la perfection.
Solana reste exposée aux cycles spéculatifs, aux pannes techniques et aux changements brusques dans les incitations liées au token.
Sa position a pourtant changé.
Le réseau est de plus en plus vu comme une infrastructure de marché, et non plus seulement comme un refuge pour les memecoins et le trading DeFi rapide.
Ethereum défend son territoire institutionnel
Ethereum conserve la base institutionnelle la plus profonde dans les fonds tokenisés et les applications financières on-chain.
Sa réponse est toutefois devenue plus opérationnelle.
Les développeurs étudient une réduction du temps de bloc à 10 secondes.
Des blocs plus rapides pourraient améliorer la réactivité du trading et réduire les délais pour les applications à fort volume de règlement.
Ethereum privilégie néanmoins toujours la décentralisation et la sécurité par rapport à la vitesse brute des transactions.
Cet arbitrage séduit les institutions qui valorisent un long historique de fonctionnement et un large soutien de développeurs.
La compétition n’oppose plus seulement Ethereum à des challengers crypto.
Ce sont Ethereum et Solana qui se disputent les systèmes acheminant les actifs financiers classiques.
Les deux réseaux peuvent prospérer si les marchés tokenisés s’étendent.
Les émetteurs choisiront toutefois sans doute leurs plateformes en fonction des outils de conformité, de la liquidité et de la distribution.
La vitesse des transactions comptera, mais elle ne tranchera pas chaque mandat.
La réglementation devient une arme concurrentielle
L’Europe tente de transformer des règles claires en avantage.
Les banques européennes ont doublé leur présence sous le règlement Markets in Crypto-Assets, pour atteindre environ 80 établissements.
Cette progression suggère que MiCA attire les banques sur le marché, au lieu de se contenter de créer de la paperasse.
De son côté, Hong Kong prévoit d’ici la fin de l’année un règlement en monnaie numérique de banque centrale 24 heures sur 24 pour les dépôts tokenisés.
Son approche se concentre sur l’infrastructure de paiement et sur un règlement piloté par les banques.
Hong Kong pourrait ainsi devenir un test important de la capacité d’une monnaie tokenisée réglementée à fonctionner à grande échelle.
Les États-Unis restent plus fragmentés.
Leurs agences doivent décider si les tokens adossés à des actions relèvent des titres, des swaps, des contrats à terme ou de quelque chose d’entièrement nouveau.
Cette incertitude peut retarder les lancements.
Elle peut aussi favoriser les grandes entreprises dotées d’équipes juridiques, de licences et de systèmes de conformité établis.
La fraude suit l’argent
Cette expansion a aussi attiré les criminels vers des points faibles bien connus.
Hong Kong a emprisonné un ancien banquier pour $470 000 de pots-de-vin en USDT.
Par ailleurs, Polymarket a fait l’objet d’accusations portant sur $10 millions de fraude liée à des cartes de paiement volées.
De faux tutoriels de robots de trading à intelligence artificielle ont siphonné 274,6 ETH auprès de 224 victimes.
Ces arnaques reposent souvent sur l’urgence, une image de marque soignée et des promesses de gains sans effort.
Les traders doivent donc traiter les autorisations de portefeuille et les smart contracts inconnus comme des décisions financières, pas comme des clics de routine.
Les ventes de NFT ont reculé de 15 % à $37,5 millions, alors même qu’Ethereum a conservé le leadership de la catégorie.
Ce contraste est parlant.
Les objets de collection spéculatifs se refroidissent, tandis que les produits liés aux fonds, aux actions et au règlement attirent les capitaux.
Chiffres à suivre
- $465 millions : actions tokenisées détenues au sein de l’écosystème Solana à la fin de 2025.
- $1 milliard : seuil franchi par le marché des actions tokenisées.
- $1,41 milliard : actifs nets des ETF Solana au comptant aux États-Unis début septembre.
- $34,18 milliards : valeur estimée du secteur des actifs du monde réel.
- 10 secondes : cible proposée pour le temps de bloc d’Ethereum.
Implications pour le trading
- Surveiller SOL face à ETH quand les volumes d’actions tokenisées ou les annonces d’émetteurs s’accélèrent.
- Suivre de près les dossiers réglementaires, car l’autorisation d’un produit peut faire bouger les cours plus vite que les mises à niveau techniques.
- Distinguer les produits tokenisés réglementés des copies synthétiques aux droits d’actionnaire incertains.
- S’attendre à une hausse des tentatives de fraude à mesure que les particuliers accèdent aux produits de marchés privés et aux perpétuels.
La tokenisation n’est plus une promesse lointaine lancée depuis les scènes de conférence.
Elle devient une compétition réelle autour de l’accès au marché, du règlement et des droits des investisseurs.
Pour l’instant, Solana a la dynamique pour elle.
Les vainqueurs finaux auront toutefois besoin de plus que des blocs rapides et des volumes de trading plus bruyants.
Il leur faudra des règles, de la liquidité et la confiance d’investisseurs détenant de vraies créances sur de vrais actifs.
Articles connexes sur Volity
- Comment éviter les arnaques crypto : liste de sécurité pour débutants
- Comment choisir une plateforme de trading : une liste de vérification en 10 points
- Démo vs compte de trading réel : une liste de vérification en 7 étapes avant de passer en direct
- Comment dimensionner un trade : taille de position et risque par trade pour débutants
- Ratio risque-rendement expliqué : comment le définir et pourquoi il compte
- ETF vs fonds indiciel : la différence et lequel choisir