أيهما أنسب لجزء من مدخراتك: الادخار في الذهب أم البنك؟ من نهاية سبتمبر 2021 إلى أواخر سبتمبر 2026، نما مبلغ EUR 10,000 في ودائع لأجل سنة واحدة، تُجدَّد كل سبتمبر، إلى نحو EUR 10,882. أما في صندوق ذهب مدعوم بذهب مادي يتقاضى 0.12% سنويا، فقد بلغ نحو EUR 24,686. وبعد تضخم في منطقة اليورو قارب 23%، صارت قيمة الوديعة نحو EUR 8,843 بالقوة الشرائية لعام 2021، بينما تضاعف الذهب تقريبا بالقيمة الحقيقية. احسب أرقامك أدناه وحدّد كيف توزّع مدخراتك.
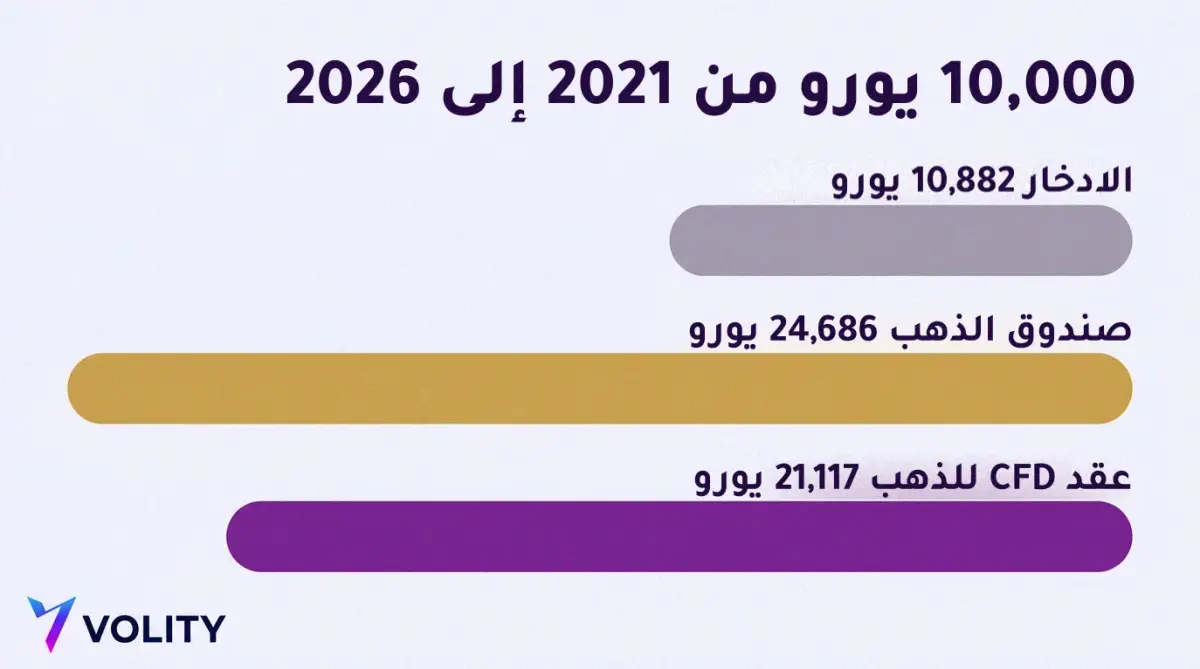
الخلاصة السريعة: بين 30 سبتمبر 2021 و 25 سبتمبر 2026، تحوّل مبلغ EUR 10,000 إلى EUR 10,882 في ودائع لأجل سنة، وإلى EUR 24,686 في صندوق ذهب رسومه 0.12%، وإلى EUR 21,117 في عقد CFD على الذهب احتُفظ به طوال المدة بعد خصم تمويل المبيت (مثال توضيحي). وقد هبط الذهب 23.2% باليورو من مارس إلى يوليو 2026، ولا يدرّ أي فائدة. احتفظ بأموال الطوارئ في وديعة مضمونة، واجعل حصة الذهب بحجم هبوط تستطيع الصبر عليه، واترك عقود CFD للصفقات التي تمتد أياما أو أسابيع.
الأرقام مأخوذة من البنك المركزي الأوروبي (ECB) لأسعار فائدة الودائع، ومن مكتب الإحصاء الأوروبي (يوروستات) للتضخم، ومن سعر LBMA المسائي للذهب (LBMA Gold Price PM)، وهو السعر المرجعي لمزاد الذهب في لندن. وتجري هذه المقارنة بين الذهب وحساب التوفير باليورو، قبل التضخم وبعده.
أرقام خمس سنوات لمبلغ 10,000 يورو
يمتد كل مسار من 30 سبتمبر 2021 إلى 25 سبتمبر 2026، وهو أحدث سعر تثبيت عند مراجعة هذا الدليل. و«القيمة الحقيقية» هي ما تشتريه النتيجة بأسعار 2021. وقد ارتفعت الأسعار في منطقة اليورو، كما يقيسها المؤشر المنسّق لأسعار المستهلكين (HICP) الذي يُبنى عليه معدل التضخم الرسمي، بنسبة 23.06% حتى أغسطس 2026: فسلّة المشتريات التي كانت تكلّف EUR 10,000 في 2021 صارت تكلّف EUR 12,306.
| المسار | القيمة النهائية | القيمة الحقيقية (بأسعار 2021) | الافتراضات |
|---|---|---|---|
| ودائع لأجل سنة، تُجدَّد كل سبتمبر | EUR 10,882 (+8.8%) | EUR 8,843 (-11.6%) | أسعار البنك المركزي الأوروبي لودائع الأسر لأجل سنة، في سبتمبر من كل عام: 0.15%، 0.60%، 3.10%، 2.97%، 1.74% |
| الذهب في صندوق مدعوم بذهب مادي | EUR 24,686 (+146.9%) | EUR 20,060 (+100.6%) | سعر LBMA المسائي للذهب، من EUR 1,505.08 إلى EUR 3,737.79، مطروحا منه 0.12% سنويا |
| عقد CFD على الذهب طوال المدة (مثال توضيحي) | EUR 21,117 (+111.2%) | EUR 17,160 (+71.6%) | بلا رافعة مالية، والتمويل بسعر الفائدة قصير الأجل لليورو مضافا إليه 2.5%: EUR 3,717 |
أما حساب التوفير المتاح للسحب في أي وقت فلم يبلغ سوى EUR 10,112 (أي EUR 8,217 بالقيمة الحقيقية)، وبلغ حساب الادخار بإشعار مسبق مدته ثلاثة أشهر EUR 10,620 (أي EUR 8,630). ولا تشمل الأرقام الضريبة، لأنها تتوقف على مكان إقامتك، ولا تكاليف التعامل وفروق الأسعار والتخزين.
قبل أن تقارن، دوّن ما حققته مدخراتك منذ 2021 وفي أي حساب. هذا الرقم، لا أفضل حالة في الجدول، هو معيارك.
عائد حساب التوفير من 2021 إلى 2026
في البداية لم يكسب المدخرون شيئا يُذكر. فسعر تسهيل الإيداع لدى البنك المركزي الأوروبي، أي الفائدة على الأموال التي تودعها البنوك لدى البنك المركزي لليلة واحدة، يوجّه ما تدفعه البنوك للمدخرين. ووفق أسعار الفائدة الرسمية للبنك المركزي الأوروبي، كان هذا السعر عند سالب 0.50% حتى 27 يوليو 2022، وبلغ ذروته عند 4.00% اعتبارا من 20 سبتمبر 2023، ثم تراجع إلى 2.00% بحلول يونيو 2025. وبعد زيادة في يونيو، أوصله قرار 10 سبتمبر 2026 إلى 2.50%.
لكن البنوك لم تنقل إلى المدخرين سوى جزء من ذلك. فمتوسط الفائدة الجديدة على ودائع الأسر لأجل يصل إلى سنة (أي الوديعة لأجل) ارتفع من 0.15% في سبتمبر 2021 إلى 3.33% في نوفمبر 2023، وبلغ 2.10% في يوليو 2026، بحسب بيان البنك المركزي الأوروبي الصادر في 2 سبتمبر 2026. أما الودائع تحت الطلب، أي الحسابات الجارية ومعظم حسابات التوفير المتاحة للسحب في أي وقت، فدفعت 0.28% في ذلك الشهر، في حين دفعت حسابات الادخار بإشعار مسبق مدته ثلاثة أشهر 1.18%.
| 12 شهرا حتى نهاية سبتمبر | فائدة الوديعة عن السنة | التضخم (HICP) | ارتفاع الذهب باليورو |
|---|---|---|---|
| 2022 | 0.15% | 9.93% | 13.65% |
| 2023 | 0.60% | 4.33% | 3.37% |
| 2024 | 3.10% | 1.75% | 33.21% |
| 2025 | 2.97% | 2.23% | 38.48% |
| 2026 | 1.74% | 3.15% (حتى أغسطس) | 14.59% (حتى 25 سبتمبر) |
تفوّقت الوديعة على التضخم في سنتين فقط من السنوات الخمس، أما الذهب ففي أربع. فمجاراة التضخم كانت تتطلب نحو 4.3% سنويا، في كل سنة، بينما بلغ متوسط فائدة الوديعة لأجل سنة ذروته عند 3.33%. ويقدّر يوروستات التضخم في أغسطس 2026 بنسبة 3.2%.
ما تمنحك إياه الوديعة هو اليقين. فبموجب قواعد الاتحاد الأوروبي، تُضمن الودائع حتى EUR 100,000 لكل مودِع في كل بنك، كما يوضح البنك المركزي الأوروبي والمفوضية الأوروبية، ولا يتأرجح الرصيد مع الأسواق. وهذا ما يجعل حساب التوفير المكان المناسب لصندوق الطوارئ.
قارن فائدتك بمتوسط البنك المركزي الأوروبي لنوع حسابك وبمعدل التضخم. فالنقد الفائض في حساب جارٍ يدرّ قرابة المتوسط البالغ 0.28% قد يكسب أكثر في حساب بإشعار مسبق أو في وديعة لأجل.
أداء الذهب خلال السنوات الخمس نفسها
قبل خمس سنوات، في 30 سبتمبر 2021، كان سعر الذهب EUR 1,505.08 لكل أونصة تروي (الوحدة القياسية للذهب) وفق سعر LBMA المسائي. وفي 25 سبتمبر 2026 بلغ EUR 3,737.79، بارتفاع 148.3% باليورو، أي نحو 20.0% سنويا بشكل مركّب، إذ يُبنى ربح كل سنة على ربح السنة التي قبلها. الأداء السابق ليس مؤشرا موثوقا على النتائج المستقبلية.
بعد سعر تثبيت قياسي عند USD 5,405.00 في 29 يناير 2026، خسر الذهب 11.8% باليورو خلال يومي التداول التاليين. ومن قمته باليورو عند EUR 4,537.54 في 2 مارس، هبط 23.2% إلى EUR 3,486.77 في 16 يوليو، وفي 25 سبتمبر كان لا يزال دون تلك القمة بنسبة 17.6%.
والتاريخ الأطول يحمل ما هو أسوأ: هبوط بنسبة 70.3% بالدولار من 1980 إلى 1999، وهبوط بنسبة 44.6% من 2011 إلى 2015 (ولم يُستعد مستوى قمة 2011 حتى يوليو 2020)، وهبوط بنسبة 36.8% باليورو في 2012-2013. كما أن الذهب لا يدرّ أي فائدة، ففي السنة التي يستقر فيها سعره لا يكسب شيئا، بينما تواصل الوديعة دفع فائدتها.
للاحتفاظ بالذهب سنوات، الأداة المعتادة هي صندوق مدعوم بذهب مادي، وهو في أوروبا غالبا سلعة متداولة في البورصة (ETC): ورقة مالية تُتداول مثل السهم وتدعمها سبائك ذهب محفوظة في خزنة. وتبلغ رسوم منتجات ETC للذهب المادي من iShares وInvesco نسبة 0.12% سنويا، أي نحو EUR 148 خلال خمس سنوات على مبلغ EUR 10,000. أما السبائك والعملات الذهبية فتُعفيك من رسوم الصندوق، لكنها تضيف هامش التاجر وتكاليف التخزين. وفي قسم الذهب أدلة عن شراء السبائك وعن صناديق الذهب.
قبل أن تشتري، انظر إلى هبوط 2026 بنسبة 23.2% وهبوط 2012-2013 بنسبة 36.8%، واسأل نفسك هل كنت ستصمد. فإن لم يكن كذلك، فاجعل حصتك من الذهب صغيرة.
لماذا يُعد عقد CFD على الذهب أداة تداول لا استثمارا لخمس سنوات
العقد مقابل الفروقات (CFD) اتفاق مع وسيط على تسوية التغيّر في السعر نقدا. فأنت لا تملك الذهب أبدا، ويمكنك فتح مركز شراء (تربح إذا ارتفع السعر) أو مركز بيع (تربح إذا انخفض). وتعمل عقود CFD بالرافعة المالية: تدفع جزءا من قيمة المركز هامشا، والرافعة تضخّم الخسائر كما تضخّم الأرباح.
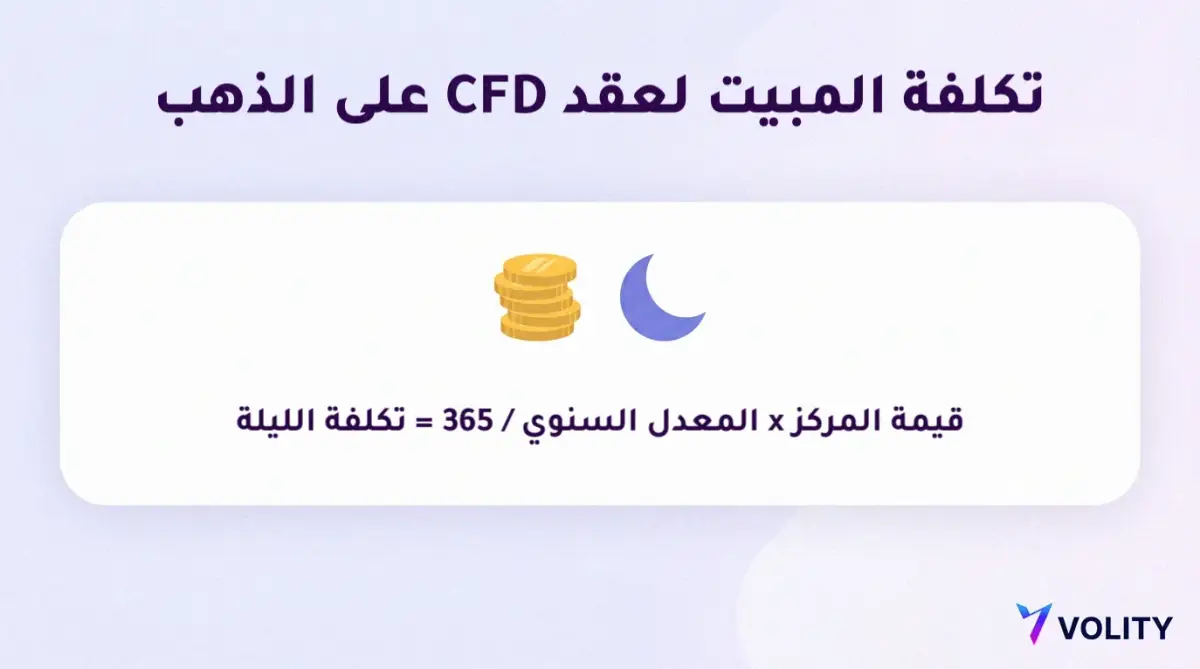
في الاحتفاظ الطويل، التكلفة التي تهمّ هي تمويل المبيت: فائدة تُحتسب كل ليلة على كامل قيمة المركز، لا على الهامش الذي دفعته. وتصفه مراجعة مزوّدي عقود CFD التي أجرتها هيئة السلوك المالي البريطانية (FCA) بأنه «تكلفة مستمرة كبيرة على العملاء حين يحتفظون بمراكز CFD مفتوحة لمدة أطول»، وقد وجدت المراجعة تفاوتا واسعا في المعدلات.
تحسب CMC Markets التكلفة اليومية هكذا: عدد الوحدات × السعر × المعدل السنوي / 365. والمعدل السنوي سعر فائدة مرجعي مضافا إليه علاوة الوسيط: فشركة IG تضيف 0.8% سنويا على الذهب الفوري، وتضيف CMC ما لا يقل عن 3% على السلع، لذا تتراوح العلاوات المنشورة بين نحو 0.8% و 3% أو أكثر. ويطبّق الجدول ذلك على ذهب بقيمة EUR 10,000 خلال الفترة نفسها، دون رافعة مالية، مع اعتماد سعر الفائدة قصير الأجل لليورو (ما تدفعه البنوك لاقتراض اليورو لليلة واحدة) سعرا مرجعيا. أما سطر 2.5% فهو افتراض توضيحي، وليس المعدل الفعلي لأي شركة.
| العلاوة فوق السعر المرجعي | التمويل خلال خمس سنوات | القيمة في النهاية |
|---|---|---|
| بلا علاوة | EUR 1,721 | EUR 23,114 |
| 0.8% | EUR 2,359 | EUR 22,475 |
| 2.5% (مثال توضيحي) | EUR 3,717 | EUR 21,117 |
| 3.5% | EUR 4,516 | EUR 20,319 |
عند علاوة 2.5%، أنهى عقد CFD المدة متأخرا عن الصندوق بمقدار EUR 3,569، وارتفعت الرسوم مع ارتفاع السعر، من EUR 228 في السنة الأولى إلى EUR 1,129 في الأخيرة. وتحدّد ESMA، الجهة المنظِّمة للأسواق المالية في الاتحاد الأوروبي، سقف الرافعة المالية لعملاء التجزئة على الذهب عند 20:1، أي إن هامشا قدره EUR 500 يكفي لفتح مركز بقيمة EUR 10,000 يظل تمويله محتسبا على قيمته كاملة. ويكفي هبوط بنسبة 2.5% لخفض ذلك الهامش إلى النصف، وعند بلوغ 50% من الهامش المطلوب يتعين على الوسيط البدء بإغلاق المراكز.
على Volity، تُطبَّق رسوم المبيت على المراكز المفتوحة بعد الساعة 22:00 بتوقيت غرينتش، ويمكن أن تكون موجبة أو سالبة حسب اتجاه الصفقة والمنتج. ويظهر معدل كل أداة على المنصة. قبل أن تفتح عقد CFD على الذهب:
- اعرف معدل المبيت على XAU/EUR أو XAU/USD للاتجاه الذي تختاره.
- اضربه في كامل قيمة المركز، لا في الهامش.
- اقسم الناتج على 365 لتعرف تكلفة الليلة الواحدة.
- اضرب ذلك في عدد الليالي التي تتوقع أن تحتفظ فيها بالمركز.
- قارن المجموع بحركة السعر التي تستهدفها، وتخلَّ عن الصفقة إذا كان التمويل سيلتهم جزءا كبيرا منها.
- ضع أمر وقف الخسارة، وهو أمر يغلق الصفقة عند سعر تختاره، وتدرّب على الحساب التجريبي المجاني.
عقد CFD مصمَّم لتداول تحركات الذهب على مدى أيام وأسابيع، في أي من الاتجاهين، مع أمر وقف وخطة، وهذه هي المهمة التي صُمّم لها عقد CFD على الذهب في Volity. أما على مدى عدة سنوات، فيتراكم التمويل. وللمزيد، راجع دليل تداول الذهب عبر العقود مقابل الفروقات.
احسب أرقامك بنفسك باستخدام الحاسبة
أدخل مبلغك وعدد السنوات، ثم غيّر فائدة الادخار، والتغيّر السنوي في سعر الذهب، وتكلفة الصندوق، وتمويل المبيت لعقد CFD، ومعدل التضخم.
حاسبة الذهب مقابل الادخار
القيم الافتراضية تقارب أرقام هذا المقال من 2021 إلى 2026. غيّر أي مدخل لتجرّب أرقامك. هذا مثال توضيحي وليس توقعا.
بعد احتساب تضخم بنسبة – سنويا: حساب التوفير –، صندوق الذهب –، عقد CFD على الذهب –. يفترض سطر عقد CFD عدم استخدام الرافعة المالية واحتساب تمويل المبيت على متوسط قيمة المركز في كل سنة، ولا يشمل السبريد ولا الضرائب.
الأداء السابق ليس مؤشرا موثوقا على النتائج المستقبلية. قد تنخفض قيمة الذهب كما قد ترتفع.
تعرض الحاسبة القيمة النهائية لكل مسار، والربح أو الخسارة، والقيمة بعد التضخم. جرّب الذهب عند 0% وعند معدل سالب، ثم جرّب الفائدة الحالية لدى بنكك.
حدّد نصيب الذهب من مدخراتك
العائد القوي خلال خمس سنوات سبب ضعيف لنقل كل مدخراتك. ففي المفاضلة بين الذهب والنقد، يهمّ الترتيب أكثر من الحجم. وقد اختبرت أبحاث مجلس الذهب العالمي (World Gold Council) إضافة ما بين 2.5% و 10% من الذهب إلى مزيج افتراضي من 50% أسهم و 40% سندات و 10% استثمارات بديلة، من ديسمبر 2005 إلى ديسمبر 2025. وعلى امتداد هذا النطاق، رفع الذهب العوائد المعدّلة حسب المخاطر (العائد لكل وحدة من المخاطرة) وقلّص أعمق موجات الهبوط، وعند نسبة 5% من الذهب خفّض التقلب أيضا (مدى حدة تأرجح القيم). هذا بحث وليس قاعدة، ولا شيء هنا نصيحة شخصية.
احسب حجم الحصة انطلاقا من الهبوط. فحصة ذهب بنسبة 10% من EUR 10,000 تساوي EUR 1,000، لذا فإن هبوطا بنسبة 37% يكلّفك EUR 370 من المجموع، وهبوطا بنسبة 23% يكلّفك EUR 230. حدّد توزيعك بهذا الترتيب:
- احتفظ بصندوق الطوارئ في وديعة بنكية مضمونة.
- احتفظ في الودائع أيضا بالمال الذي ستحتاجه خلال بضع سنوات.
- اختر أكبر هبوط تستطيع الصبر عليه دون أن تبيع.
- حدّد حجم حصة الذهب بحيث يؤلمك ذلك الهبوط دون أن يضطرك إلى البيع، مثلا ضمن النطاق الذي اختُبر من 2.5% إلى 10%.
- ابنِ المركز على مراحل.
- أعد التوازن مرة في السنة: قلّص الذهب بعد سنة قوية، وزِد حصته بعد هبوط.
شراء مبالغ ثابتة على فترات منتظمة هو ما يُسمّى متوسط التكلفة بالدولار. وإن كانت أسئلتك التالية أوسع من الادخار، كمقارنة الذهب بمؤشر S&P 500 أو تنويع محفظة صغيرة، فابدأ بأدلة المبتدئين في قسم الذهب.
التوقيت قرار منفصل: يتناول دليلنا حول ما إذا كان الوقت مناسبًا لشراء الذهب الشراء على مراحل بعد المستوى القياسي الذي سجّله الذهب في 2026، وتوضح مقارنة أفضل منصات تداول الذهب تكلفة صفقة الذهب على سبع منصات.
احصل على التعرض للذهب واحتفظ بنقدك في حساب واحد
حساب Volity واحد يجمع نقدك المخصص للاستثمار وتعرّضك للذهب. ينتظر نقدك في محفظة متعددة العملات بتكلفة $0. وتتوفر عقود CFD على الذهب الفوري عبر XAU/USD وXAU/EUR، بمراكز شراء أو بيع، على منصة Volity لتداول الذهب. وحساب Markets بلا عمولة، ويبدأ من $1 مع تمويل يبدأ من EUR 10، ويتيح أيضا الأسهم الحقيقية والأسهم الجزئية والعملات المشفرة.
إيداعات العملات المشفرة وجميع عمليات السحب مجانية، وتتضمن كل فئة من فئات الحسابات حسابا تجريبيا مجانيا. استخدمه لمعرفة السبريد الحي للذهب ومعدل المبيت على XAU/EUR، ثم افتح حسابك في Volity. وتجد الرسوم في صفحة الرسوم والتكاليف، ومزيدا من الأدلة في قسم الذهب. وللحصول على رؤى السوق والمحتوى التعليمي وتحديثات المنصة، اشترك في «ابدأ أيامك بذكاء أكبر!» من Volity أسفل هذه الصفحة.
تدقيق الحقائق: أسعار الذهب هي سعر LBMA المسائي للذهب، بعد مطابقتها مع بيانات مجلس الذهب العالمي. وأسعار فائدة الودائع مأخوذة من إحصاءات البنك المركزي الأوروبي الخاصة بالأسر حتى يوليو 2026، والتضخم من مؤشر HICP الصادر عن يوروستات حتى أغسطس 2026. وتكاليف الصناديق مأخوذة من صفحات الجهات المُصدِرة، وقواعد عقود CFD من FCA وESMA وصفحات الوسطاء. جرى التحقق من الأرقام في 28 سبتمبر 2026. ونتيجة عقد CFD مثال توضيحي.
الأسئلة الشائعة
هل الذهب أفضل من حساب التوفير؟
في الفترة من 2021 إلى 2026 حقق عائدا أعلى بكثير: تحوّل مبلغ EUR 10,000 إلى EUR 24,686 في صندوق ذهب رسومه 0.12%، مقابل EUR 10,882 في ودائع لأجل سنة. لكن الذهب هبط 23.2% باليورو في 2026، في حين أن الوديعة مضمونة حتى EUR 100,000 وتحافظ على قيمتها باليورو. احتفظ بالودائع للمال الذي قد تحتاجه.
كم يساوي اليوم مبلغ 10,000 يورو استُثمر في الذهب قبل خمس سنوات؟
نحو EUR 24,834 قبل التكاليف، إذ ارتفع السعر من EUR 1,505.08 للأونصة في 30 سبتمبر 2021 إلى EUR 3,737.79 في 25 سبتمبر 2026 (سعر LBMA المسائي للذهب). وتحوّل مبلغ GBP 10,000 إلى نحو GBP 24,871، ومبلغ USD 10,000 إلى نحو USD 24,449.
هل أضع كل مدخراتي في الذهب؟
لا. احتفظ أولا بصندوق الطوارئ والمال الذي ستحتاجه خلال بضع سنوات في وديعة مضمونة. فقد هبط الذهب 44.6% بالدولار من 2011 إلى 2015، و 70.3% من 1980 إلى 1999، واحتاج إلى سنوات ليتعافى، ولا يدرّ أي فائدة أثناء الانتظار.
هل صندوق ETF للذهب أكثر أمانا من حساب التوفير؟
المخاطر مختلفة. فالوديعة مضمونة حتى EUR 100,000 لكل مودِع وتحافظ على قيمتها باليورو. أما صندوق الذهب المدعوم بذهب مادي فيملك سبائك حقيقية، لكن سعره يتحرك مع الذهب، وقد تراجع 23.2% باليورو من مارس إلى يوليو 2026. ومعظم هذه الصناديق في أوروبا من نوع ETC لا ETF.
هل يمكن أن أخسر أموالي في الذهب؟
نعم. فقد هبط الذهب 23.2% باليورو من 2 مارس إلى 16 يوليو 2026، و 36.8% في 2012-2013. ومع عقد CFD بالرافعة المالية تأتي الخسائر أسرع، لأن هبوطا صغيرا يلتهم جزءا كبيرا من هامشك. لا تحتفظ إلا بقدر من الذهب تستطيع تركه دون أن تمسّه خلال هبوط كهذا.
كيف أبدأ الاستثمار في الذهب بمبلغ صغير؟
للاحتفاظ لعدة سنوات، تتقاضى صناديق الذهب المدعومة بذهب مادي الأقل تكلفة نحو 0.12% سنويا. ولتداول تحركات الذهب على مدى أيام أو أسابيع، يبدأ حساب Volity Markets من $1 مع تمويل يبدأ من EUR 10، ويتيح عقود CFD على XAU/USD وXAU/EUR. جرّب الحساب التجريبي المجاني أولا.