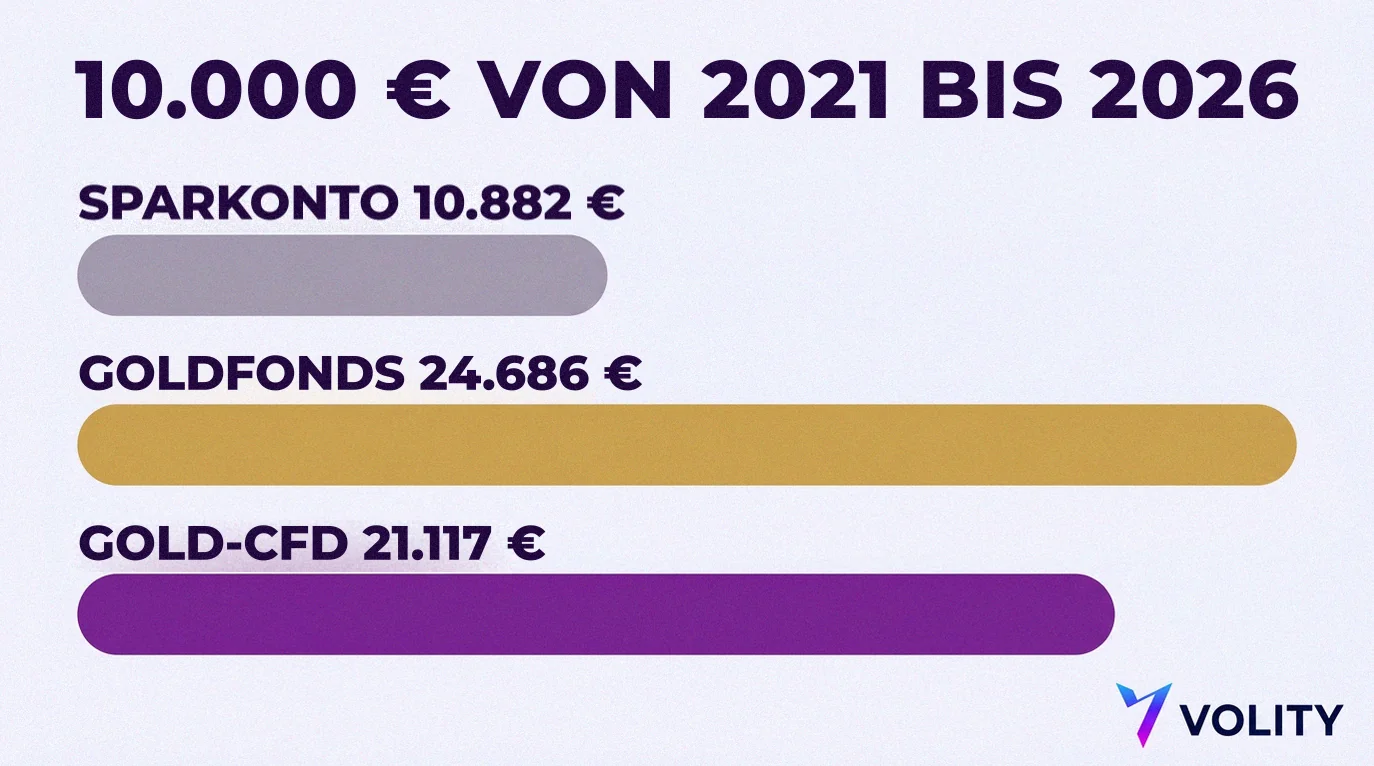
Sollte ein Teil Ihrer Ersparnisse von der Bank in Gold wandern? Von Ende September 2021 bis Ende September 2026 wuchsen 10.000 EUR in einjährigem Festgeld, jedes Jahr im September neu angelegt, auf rund 10.882 EUR. In einem physisch besicherten Goldfonds mit Kosten von 0,12 % pro Jahr wurden daraus, gerechnet ab dem Goldpreis vor 5 Jahren, rund 24.686 EUR. Nach rund 23 % Inflation im Euroraum war das Festgeld in Preisen von 2021 etwa 8.843 EUR wert, während sich Gold real ungefähr verdoppelte. Rechnen Sie weiter unten mit Ihren eigenen Zahlen und legen Sie Ihre Aufteilung fest.
Kurz gesagt: Zwischen dem 30. September 2021 und dem 25. September 2026 wurden aus 10.000 EUR im einjährigen Festgeld 10.882 EUR, in einem Goldfonds mit 0,12 % Jahreskosten 24.686 EUR und in einem durchgehend gehaltenen Gold-CFD nach Übernachtfinanzierung 21.117 EUR (eine Modellrechnung). Gold fiel von März bis Juli 2026 in Euro um 23,2 % und bringt keine Zinsen. Halten Sie Ihre Notfallreserve in einer gesicherten Einlage, bemessen Sie Ihren Goldanteil nach einem Rückgang, den Sie aussitzen könnten, und nutzen Sie CFDs nur für Trades über Tage oder Wochen.
Als Quellen dienen die Europäische Zentralbank (EZB) für die Einlagenzinsen, Eurostat für die Inflation und der LBMA Gold Price PM, der Referenzpreis der Londoner Goldauktion. Dieser Vergleich Gold vs. Sparkonto rechnet in Euro, vor und nach Inflation.
So haben sich 10.000 Euro in fünf Jahren entwickelt
Jede Variante läuft vom 30. September 2021 bis zum 25. September 2026, dem letzten Fixing, das bei der Prüfung dieses Ratgebers vorlag. Der „Realwert“ ist das, was das Ergebnis in Preisen von 2021 kauft. Die Preise im Euroraum, gemessen am Harmonisierten Verbraucherpreisindex (HVPI), auf dem die offizielle Inflationsrate beruht, stiegen bis August 2026 um 23,06 %: Ein Warenkorb, der 2021 für 10.000 EUR zu haben war, kostete nun 12.306 EUR.
| Variante | Endwert | Realwert (Euro von 2021) | Annahmen |
|---|---|---|---|
| Einjähriges Festgeld, jedes Jahr im September erneuert | 10.882 EUR (+8,8 %) | 8.843 EUR (-11,6 %) | Einjahreszinsen der EZB für private Haushalte, jeweils im September: 0,15 %, 0,60 %, 3,10 %, 2,97 %, 1,74 % |
| Gold in einem physisch besicherten Fonds | 24.686 EUR (+146,9 %) | 20.060 EUR (+100,6 %) | LBMA Gold Price PM, 1.505,08 EUR bis 3.737,79 EUR, abzüglich 0,12 % pro Jahr |
| Gold-CFD, durchgehend gehalten (Modellrechnung) | 21.117 EUR (+111,2 %) | 17.160 EUR (+71,6 %) | Ohne Hebel, Finanzierung zur Euro Short-Term Rate plus 2,5 %: 3.717 EUR |
Ein Tagesgeldkonto kam nur auf 10.112 EUR (real 8.217 EUR), ein Konto mit dreimonatiger Kündigungsfrist auf 10.620 EUR (8.630 EUR). Steuern, die von Ihrem Wohnort abhängen, sind nicht berücksichtigt, ebenso wenig Handelskosten, Spreads und Lagerkosten.
Notieren Sie vor dem Vergleich, was Ihre eigenen Ersparnisse seit 2021 eingebracht haben und auf welchem Konto. Das ist Ihr Maßstab, nicht der beste Fall aus der Tabelle.
Was ein Sparkonto von 2021 bis 2026 brachte
Sparer bekamen anfangs fast nichts. Der Einlagesatz der EZB, also der Zins auf Geld, das Banken über Nacht bei der Zentralbank parken, steuert, was Banken ihren Sparern zahlen. Laut der Übersicht der EZB-Leitzinsen lag er bis zum 27. Juli 2022 bei -0,50 %, erreichte ab dem 20. September 2023 mit 4,00 % seinen Höchststand und sank bis Juni 2025 auf 2,00 %. Nach einer Erhöhung im Juni brachte ihn der Beschluss vom 10. September 2026 auf 2,50 %.
Die Banken gaben davon nur einen Teil weiter. Der durchschnittliche Neugeschäftszins für Einlagen privater Haushalte mit einer Laufzeit von bis zu einem Jahr (Festgeld) stieg von 0,15 % im September 2021 auf 3,33 % im November 2023 und lag im Juli 2026 bei 2,10 %, so die Veröffentlichung der EZB vom 2. September 2026. Täglich fällige Einlagen, also Girokonten und die meisten Tagesgeldkonten, brachten in diesem Monat 0,28 %, Einlagen mit dreimonatiger Kündigungsfrist 1,18 %.
| 12 Monate bis Ende September | Einlagenzins für das Jahr | Inflation (HVPI) | Gold in Euro |
|---|---|---|---|
| 2022 | 0,15 % | +9,93 % | +13,65 % |
| 2023 | 0,60 % | +4,33 % | +3,37 % |
| 2024 | 3,10 % | +1,75 % | +33,21 % |
| 2025 | 2,97 % | +2,23 % | +38,48 % |
| 2026 | 1,74 % | +3,15 % (bis August) | +14,59 % (bis 25. September) |
Das Festgeld schlug die Inflation nur in zwei der fünf Jahre, Gold in vier. Um mitzuhalten, wären Jahr für Jahr rund 4,3 % nötig gewesen, während der durchschnittliche Einjahreszins in der Spitze bei 3,33 % lag. Eurostat beziffert die Inflation im August 2026 auf 3,2 %.
Was eine Einlage Ihnen bietet, ist Sicherheit. Nach EU-Recht sind bis zu 100.000 EUR pro Einleger und Bank gesichert, wie die EZB und die Europäische Kommission erläutern, und der Kontostand schwankt nicht mit den Märkten. Deshalb ist ein Sparkonto der richtige Ort für eine Notfallreserve.
Vergleichen Sie Ihren Zins mit dem EZB-Durchschnitt für Ihre Kontoart und mit der Inflation. Freies Geld auf einem Girokonto nahe dem Durchschnitt von 0,28 % kann als Kündigungsgeld oder Festgeld mehr einbringen.
Wie sich Gold in denselben fünf Jahren entwickelte
Der Goldpreis vor 5 Jahren, am 30. September 2021, lag laut LBMA Gold Price PM bei 1.505,08 EUR je Feinunze (der Standardeinheit für Gold). Am 25. September 2026 waren es 3.737,79 EUR, ein Plus von 148,3 % in Euro oder rund 20,0 % pro Jahr mit Zinseszinseffekt, bei dem jeder Jahresgewinn auf dem vorherigen aufbaut. Die frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse.
Nach einem Rekordfixing von 5.405,00 USD am 29. Januar 2026 verlor Gold in den folgenden zwei Handelstagen 11,8 % in Euro. Von seinem Euro-Hoch bei 4.537,54 EUR am 2. März fiel es um 23,2 % auf 3.486,77 EUR am 16. Juli und lag am 25. September noch 17,6 % unter diesem Hoch.
Auf längere Sicht gab es Schlimmeres: einen Rückgang um 70,3 % in Dollar von 1980 bis 1999, einen Rückgang um 44,6 % von 2011 bis 2015 (das Hoch von 2011 wurde erst im Juli 2020 wieder erreicht) und einen Rückgang um 36,8 % in Euro von 2012 bis 2013. Gold bringt zudem keine Zinsen, in einem Jahr mit stagnierendem Preis verdient es also nichts, während eine Einlage weiter Zinsen zahlt.
Wer Gold über Jahre halten will, greift in der Regel zu einem physisch besicherten Fonds, in Europa meist einem Exchange Traded Commodity (ETC): einem Wertpapier, das wie eine Aktie gehandelt wird und durch Goldbarren in einem Tresor gedeckt ist. Die physischen Gold-ETCs von iShares und Invesco berechnen 0,12 % pro Jahr, auf 10.000 EUR über fünf Jahre rund 148 EUR. Barren und Münzen vermeiden die Fondskosten, bringen aber Händlermargen und Lagerkosten mit sich. Der Ratgeber Physisches Gold vs. Gold-ETF vergleicht beides.
Sehen Sie sich vor dem Kauf den Rückgang um 23,2 % im Jahr 2026 und den Rückgang um 36,8 % von 2012 bis 2013 an und fragen Sie sich, ob Sie durchgehalten hätten. Wenn nicht, halten Sie Ihren Goldanteil klein.
Warum ein Gold-CFD ein Trading-Instrument ist und keine Anlage für fünf Jahre
Ein Differenzkontrakt (Contract for Difference, CFD) ist eine Vereinbarung mit einem Broker, die Veränderung eines Preises in bar auszugleichen. Sie besitzen das Gold nie und können long gehen (Gewinn bei steigendem Preis) oder short (Gewinn bei fallendem Preis). CFDs sind gehebelt: Sie hinterlegen einen Teil des Positionswerts als Margin, und der Hebel vergrößert Verluste ebenso wie Gewinne.
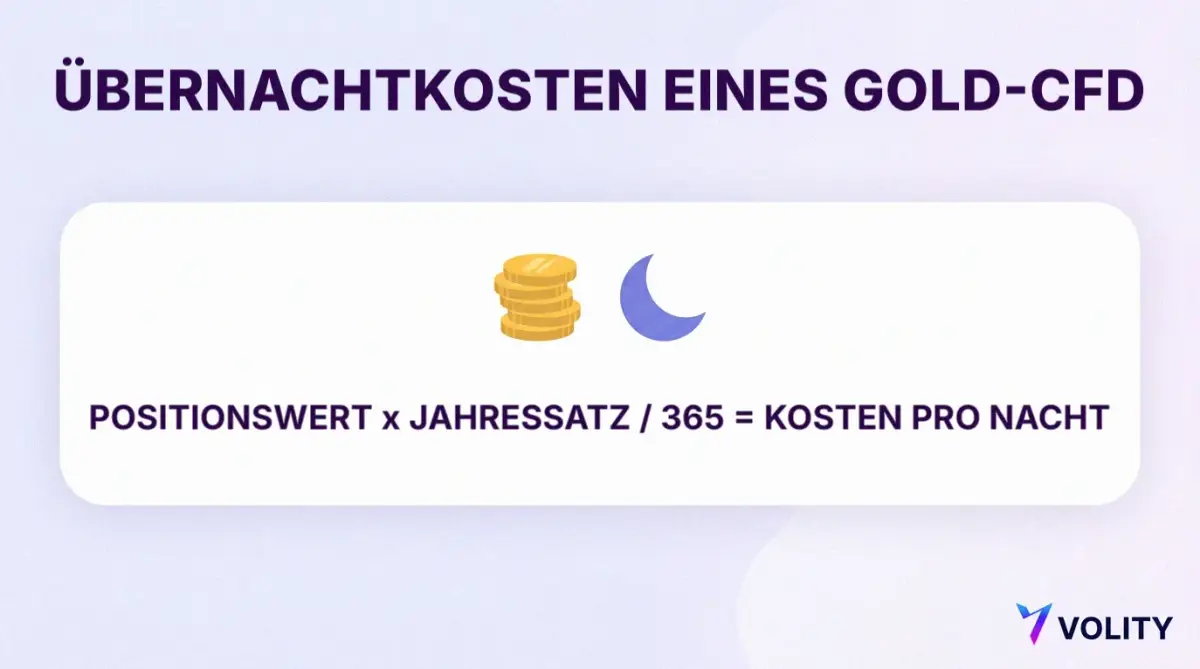
Bei langer Haltedauer entscheidet die Übernachtfinanzierung über die Kosten: Zinsen, die jede Nacht auf den vollen Positionswert anfallen, nicht auf Ihre Margin. Die britische Finanzaufsicht FCA (Financial Conduct Authority) nennt sie in ihrer Überprüfung von CFD-Anbietern „erhebliche laufende Kosten für Kunden, wenn sie offene CFD-Positionen länger halten“, und stellte große Unterschiede bei den Zinssätzen fest.
CMC Markets gibt die täglichen Kosten als Einheiten x Preis x Jahressatz / 365 an. Der Jahressatz ist ein Referenzzins plus der Aufschlag des Brokers: IG schlägt bei Spot-Gold 0,8 % pro Jahr auf, CMC bei Rohstoffen mindestens 3 %, die veröffentlichten Aufschläge reichen also von etwa 0,8 % bis 3 % oder mehr. Die Tabelle wendet das auf Gold im Wert von 10.000 EUR im selben Zeitraum an, ohne Hebel und mit der Euro Short-Term Rate (dem Zins, den Banken zahlen, um sich über Nacht Euro zu leihen) als Referenz. Die Zeile mit 2,5 % ist eine Beispielannahme, nicht der tatsächliche Satz eines Anbieters.
| Aufschlag auf den Referenzzins | Finanzierung über fünf Jahre | Wert am Ende |
|---|---|---|
| Keiner | 1.721 EUR | 23.114 EUR |
| 0,8 % | 2.359 EUR | 22.475 EUR |
| 2,5 % (Beispiel) | 3.717 EUR | 21.117 EUR |
| 3,5 % | 4.516 EUR | 20.319 EUR |
Bei 2,5 % lag der CFD am Ende 3.569 EUR hinter dem Fonds, und die Kosten wuchsen mit dem Preis, von 228 EUR im ersten Jahr auf 1.129 EUR im letzten. Die EU-Marktaufsicht ESMA begrenzt den Hebel für Privatkunden bei Gold auf 20:1, sodass 500 EUR Margin eine Position über 10.000 EUR eröffnen können, die dennoch vollständig finanziert wird. Ein Rückgang um 2,5 % halbiert diese Margin, und bei 50 % der erforderlichen Margin muss der Broker damit beginnen, Positionen zu schließen.
Bei Volity fällt die Overnight-Gebühr für Positionen an, die über 22:00 Uhr GMT hinaus gehalten werden, und sie kann je nach Richtung und Produkt positiv oder negativ sein. Der Satz für jedes Instrument wird auf der Plattform angezeigt. Bevor Sie einen Gold-CFD eröffnen:
- Ermitteln Sie den Overnight-Satz für XAU/EUR oder XAU/USD in Ihrer Handelsrichtung.
- Multiplizieren Sie ihn mit dem vollen Positionswert, nicht mit Ihrer Margin.
- Teilen Sie das Ergebnis durch 365, um die Kosten einer Nacht zu erhalten.
- Multiplizieren Sie mit der Zahl der Nächte, die Sie die Position halten wollen.
- Vergleichen Sie die Summe mit der angestrebten Kursbewegung und verzichten Sie auf den Trade, wenn die Finanzierung einen großen Teil davon aufzehrt.
- Setzen Sie einen Stop-Loss, also eine Order, die den Trade zu einem von Ihnen gewählten Preis schließt, und üben Sie mit dem kostenlosen Demokonto.
Ein CFD ist für den Handel mit Goldbewegungen über Tage und Wochen gemacht, in beide Richtungen, mit Stop und Plan, und genau dafür ist ein Gold-CFD bei Volity gebaut. Über mehrere Jahre summiert sich die Finanzierung. Lesen Sie auch CFD-Gold-Trading und Gold-ETFs vs. Gold-Futures.
Berechnen Sie Ihre eigenen Zahlen mit dem Rechner
Geben Sie Ihren Betrag und die Anzahl der Jahre ein und ändern Sie dann den Sparzins, die jährliche Veränderung des Goldpreises, die Fondskosten, die Übernachtfinanzierung des CFD und die Inflation.
Rechner: Gold oder Sparkonto
Die Voreinstellungen bilden die Zahlen dieses Artikels für 2021 bis 2026 näherungsweise ab. Ändern Sie beliebige Eingaben, um Ihre eigenen Zahlen zu testen. Das ist eine Modellrechnung, keine Prognose.
Bereinigt um – Inflation pro Jahr: Sparkonto –, Goldfonds –, Gold-CFD –. Die CFD-Zeile unterstellt keinen Hebel und eine Übernachtfinanzierung auf den durchschnittlichen Positionswert jedes Jahres; Spreads und Steuern bleiben unberücksichtigt.
Die frühere Wertentwicklung ist kein verlässlicher Indikator für künftige Ergebnisse. Der Wert von Gold kann sowohl fallen als auch steigen.
Der Rechner zeigt für jede Variante den Endwert, den Gewinn oder Verlust und den Wert nach Inflation. Testen Sie Gold mit 0 % und mit einem negativen Wert, danach den aktuellen Zins Ihrer Bank.
Entscheiden Sie, wie viel Ihrer Ersparnisse in Gold gehört
Eine starke Fünfjahresrendite ist ein schlechter Grund, alle Ersparnisse umzuschichten. Bei der Frage Gold oder Bargeld zählt die Reihenfolge mehr als die Größe des Anteils. Eine Studie des World Gold Council testete die Beimischung von 2,5 % bis 10 % Gold zu einem hypothetischen Portfolio aus 50 % Aktien, 40 % Anleihen und 10 % alternativen Anlagen von Dezember 2005 bis Dezember 2025. Über die gesamte Spanne hinweg verbesserte Gold die risikobereinigte Rendite (Rendite je Risikoeinheit) und verringerte die tiefsten Einbrüche, bei 5 % Gold senkte es zudem die Volatilität (wie stark Werte schwanken). Das ist Forschung, keine Regel, und nichts hier ist persönliche Anlageberatung.
Bemessen Sie den Anteil vom möglichen Rückgang her. Ein Goldanteil von 10 % bei 10.000 EUR entspricht 1.000 EUR, ein Rückgang um 37 % kostet also 370 EUR vom Gesamtbetrag und ein Rückgang um 23 % kostet 230 EUR. Legen Sie Ihre Aufteilung in dieser Reihenfolge fest:
- Halten Sie Ihre Notfallreserve in einer gesicherten Bankeinlage.
- Halten Sie auch Geld, das Sie innerhalb weniger Jahre brauchen, in Einlagen.
- Bestimmen Sie den größten Rückgang, den Sie aussitzen könnten, ohne zu verkaufen.
- Bemessen Sie den Goldanteil so, dass dieser Rückgang schmerzt, Sie aber nicht zum Verkauf zwingt, zum Beispiel innerhalb der getesteten Spanne von 2,5 % bis 10 %.
- Bauen Sie die Position schrittweise auf.
- Schichten Sie einmal im Jahr um: Reduzieren Sie Gold nach einem starken Jahr und stocken Sie es nach einem Rückgang auf.
Feste Beträge in regelmäßigen Abständen zu kaufen, nennt man Dollar-Cost-Averaging (Cost-Average-Effekt). Lesen Sie auch Gold vs. S&P 500, wie Sie ein kleines Portfolio diversifizieren und wie Sie als Einsteiger in Gold investieren.
Der Zeitpunkt ist eine eigene Entscheidung: Unser Ratgeber zur Frage, ob Sie jetzt Gold kaufen sollten, erklärt den Kauf in Etappen nach dem Rekord von 2026, und unser Vergleich der besten Gold Broker zeigt, was ein Goldtrade auf sieben Plattformen kostet.
Bündeln Sie Gold-Engagement und Guthaben in einem Konto
In einem einzigen Volity-Konto liegen Ihr Anlagegeld und Ihr Gold-Engagement. Das Bargeld wartet in einer Multi-Währungs-Wallet für 0 $. Spot-Gold-CFDs auf XAU/USD und XAU/EUR, long oder short, finden Sie auf der Gold-Trading-Plattform von Volity. Das Markets-Konto ist provisionsfrei, startet ab 1 $, mit Einzahlungen ab 10 EUR, und umfasst außerdem echte Aktien, Bruchteilsaktien und Krypto.
Krypto-Einzahlungen und alle Auszahlungen sind kostenlos, und jeder Kontotyp enthält ein kostenloses Demokonto. Prüfen Sie damit den aktuellen Gold-Spread und den Overnight-Satz für XAU/EUR und eröffnen Sie dann Ihr Volity-Konto. Die Gebühren finden Sie auf der Seite zu Gebühren und Kosten, weitere Ratgeber im Gold-Bereich. Für Markteinblicke, Wissen und Plattform-Updates abonnieren Sie „Beginnen Sie Ihre Tage intelligenter“ von Volity am Ende dieser Seite.
Faktencheck: Die Goldpreise sind der LBMA Gold Price PM, abgeglichen mit Daten des World Gold Council. Die Einlagenzinsen stammen aus der Haushaltsstatistik der EZB bis Juli 2026, die Inflation aus dem HVPI von Eurostat bis August 2026. Die Fondskosten stammen von den Seiten der Emittenten, die CFD-Regeln von FCA, ESMA und den Seiten der Broker. Zahlen geprüft am 28. September 2026. Das CFD-Ergebnis ist eine Modellrechnung.
Häufig gestellte Fragen
Ist Gold besser als ein Sparkonto?
Von 2021 bis 2026 brachte es weit mehr: Aus 10.000 EUR wurden in einem Goldfonds mit 0,12 % Jahreskosten 24.686 EUR, im einjährigen Festgeld dagegen 10.882 EUR. Doch Gold fiel 2026 in Euro um 23,2 %, während eine Einlage bis 100.000 EUR gesichert ist und ihren Eurowert behält. Legen Sie Geld, das Sie brauchen könnten, als Einlage an.
Was wären 10.000 Euro, zum Goldpreis vor 5 Jahren in Gold angelegt, heute wert?
Rund 24.834 EUR vor Kosten, bei einem Anstieg von 1.505,08 EUR je Unze am 30. September 2021 auf 3.737,79 EUR am 25. September 2026 (LBMA Gold Price PM). Aus 10.000 GBP wurden rund 24.871 GBP, aus 10.000 USD rund 24.449 USD.
Sollte ich alle meine Ersparnisse in Gold stecken?
Nein. Halten Sie Ihre Notfallreserve und Geld, das Sie innerhalb weniger Jahre brauchen, zuerst in einer gesicherten Einlage. Gold fiel in Dollar von 2011 bis 2015 um 44,6 % und von 1980 bis 1999 um 70,3 %, brauchte Jahre zur Erholung und bringt keine Zinsen, während Sie warten.
Ist ein Gold-ETF sicherer als ein Sparkonto?
Die Risiken sind unterschiedlich. Eine Einlage ist bis 100.000 EUR pro Einleger gesichert und behält ihren Eurowert. Ein physisch besicherter Goldfonds besitzt echte Barren, aber sein Kurs bewegt sich mit dem Gold, von März bis Juli 2026 um 23,2 % in Euro nach unten. In Europa sind die meisten davon ETCs und keine ETFs.
Kann ich mit Gold Geld verlieren?
Ja. Gold fiel in Euro vom 2. März bis 16. Juli 2026 um 23,2 % und von 2012 bis 2013 um 36,8 %. Mit einem gehebelten CFD kommen Verluste schneller, weil ein kleiner Rückgang einen großen Teil Ihrer Margin aufzehrt. Halten Sie nur Gold, das Sie auch in einem solchen Rückgang unangetastet lassen könnten.
Wie steige ich mit einem kleinen Betrag in Gold ein?
Für eine Anlage über mehrere Jahre berechnen die günstigsten physisch besicherten Goldfonds rund 0,12 % pro Jahr. Um Goldbewegungen über Tage oder Wochen zu handeln, startet ein Markets-Konto bei Volity ab 1 $, mit Einzahlungen ab 10 EUR, und bietet CFDs auf XAU/USD und XAU/EUR. Testen Sie zuerst das kostenlose Demokonto.