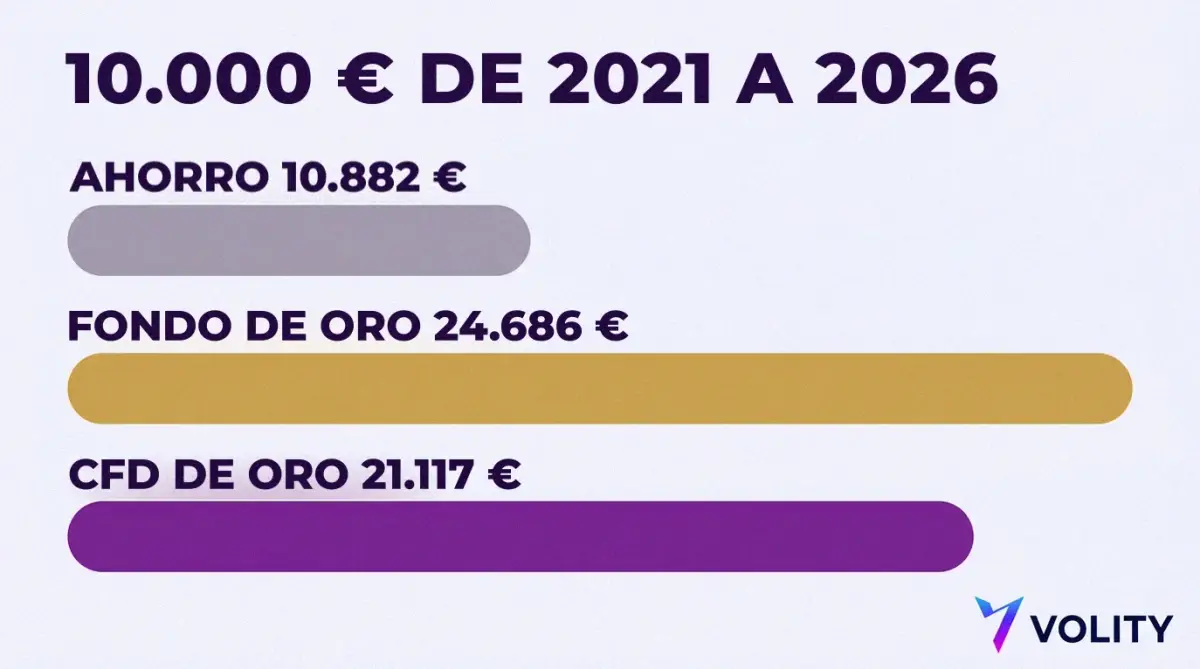
¿Oro o cuenta de ahorro? ¿Deberías pasar parte de tus ahorros del banco al oro? De finales de septiembre de 2021 a finales de septiembre de 2026, 10.000 EUR en depósitos a un año, renovados cada septiembre, crecieron hasta unos 10.882 EUR. En un fondo de oro con respaldo físico que cobra un 0,12 % anual, llegaron a unos 24.686 EUR. Tras una inflación de alrededor del 23 % en la zona del euro, el depósito valía unos 8.843 EUR en dinero de 2021, mientras que el oro, en términos reales, se duplicó aproximadamente. Haz tus propios cálculos más abajo y decide cómo repartir tu dinero.
En resumen: Entre el 30 de septiembre de 2021 y el 25 de septiembre de 2026, 10.000 EUR se convirtieron en 10.882 EUR en depósitos a un año, en 24.686 EUR en un fondo de oro con un coste del 0,12 % y en 21.117 EUR en un CFD de oro mantenido todo el periodo, después de la financiación nocturna (una ilustración). El oro cayó un 23,2 % en euros de marzo a julio de 2026 y no paga intereses. Guarda el dinero para emergencias en un depósito garantizado, ajusta tu parte en oro a una caída que puedas aguantar y deja los CFD para operaciones de días o semanas.
Los tipos de los depósitos proceden del Banco Central Europeo (BCE); la inflación, de Eurostat; y el precio del oro, del LBMA Gold Price PM, el precio de referencia de la subasta de oro de Londres. Esta comparación, oro o cuenta de ahorro, se hace en euros, antes y después de la inflación.
Haz las cuentas a cinco años con 10.000 euros
Cada opción va del 30 de septiembre de 2021 al 25 de septiembre de 2026, el último fixing disponible cuando se revisó esta guía. El «valor real» es lo que el resultado permite comprar a precios de 2021. Los precios de la zona del euro, medidos por el índice armonizado de precios de consumo (IAPC) en el que se basa la tasa de inflación oficial, subieron un 23,06 % hasta agosto de 2026: una cesta que costaba 10.000 EUR en 2021 pasó a costar 12.306 EUR.
| Opción | Valor final | Valor real (euros de 2021) | Supuestos |
|---|---|---|---|
| Depósitos a un año, renovados cada septiembre | 10.882 EUR (+8,8 %) | 8.843 EUR (-11,6 %) | Tipos a un año para hogares según el BCE, cada septiembre: 0,15 %; 0,60 %; 3,10 %; 2,97 %; 1,74 % |
| Oro en un fondo con respaldo físico | 24.686 EUR (+146,9 %) | 20.060 EUR (+100,6 %) | LBMA Gold Price PM, de 1.505,08 EUR a 3.737,79 EUR, menos un 0,12 % anual |
| CFD de oro mantenido todo el periodo (ilustración) | 21.117 EUR (+111,2 %) | 17.160 EUR (+71,6 %) | Sin apalancamiento, financiación al tipo a corto plazo del euro más un 2,5 %: 3.717 EUR |
Una cuenta de ahorro de libre disposición solo llegó a 10.112 EUR (8.217 EUR en términos reales), y una cuenta con preaviso de tres meses, a 10.620 EUR (8.630 EUR). Quedan fuera los impuestos, que dependen de dónde vivas, así como los gastos de compraventa, los spreads y el almacenamiento.
Antes de comparar, apunta cuánto han rendido tus ahorros desde 2021 y en qué cuenta. Esa es tu referencia, no el mejor caso de la tabla.
Lo que pagó una cuenta de ahorro de 2021 a 2026
Al principio, los ahorradores no ganaron casi nada. El tipo de la facilidad de depósito del BCE, que remunera el dinero que los bancos dejan en el banco central de un día para otro, marca la pauta de lo que las entidades pagan a los ahorradores. Según los tipos de interés oficiales del BCE, estuvo en el -0,50 % hasta el 27 de julio de 2022, alcanzó su máximo, un 4,00 %, a partir del 20 de septiembre de 2023 y había bajado al 2,00 % en junio de 2025. Tras una subida en junio, la decisión del 10 de septiembre de 2026 lo situó en el 2,50 %.
Los bancos solo trasladaron una parte a sus clientes. El tipo medio de las nuevas operaciones de los hogares en depósitos a plazo de hasta un año (un depósito a plazo fijo) pasó del 0,15 % en septiembre de 2021 al 3,33 % en noviembre de 2023 y era del 2,10 % en julio de 2026, según el comunicado del BCE del 2 de septiembre de 2026. Los depósitos a la vista, es decir, las cuentas corrientes y la mayoría de las cuentas de ahorro de libre disposición, pagaron un 0,28 % ese mes, y las cuentas con preaviso de tres meses, un 1,18 %.
| 12 meses hasta finales de septiembre | Tipo del depósito en ese año | Inflación (IAPC) | Oro en euros |
|---|---|---|---|
| 2022 | 0,15 % | +9,93 % | +13,65 % |
| 2023 | 0,60 % | +4,33 % | +3,37 % |
| 2024 | 3,10 % | +1,75 % | +33,21 % |
| 2025 | 2,97 % | +2,23 % | +38,48 % |
| 2026 | 1,74 % | +3,15 % (hasta agosto) | +14,59 % (hasta el 25 de septiembre) |
El depósito batió a la inflación solo en dos de los cinco años; el oro, en cuatro. Para seguir el ritmo de los precios hacía falta alrededor de un 4,3 % anual, todos los años, mientras que el tipo medio a un año tocó techo en el 3,33 %. Eurostat sitúa la inflación de agosto de 2026 en el 3,2 %.
Lo que te da un depósito es certeza. Según las normas de la UE, están garantizados hasta 100.000 EUR por depositante en cada banco, como explican el BCE y la Comisión Europea, y el saldo no oscila con los mercados. Por eso una cuenta de ahorro es el lugar adecuado para un fondo de emergencia.
Compara tu tipo de interés con la media del BCE para tu modalidad de cuenta y con la inflación. El dinero que te sobra en una cuenta corriente que paga cerca de la media del 0,28 % puede rendir más en un depósito con preaviso o a plazo fijo.
Lo que hizo el oro en esos mismos cinco años
Hace cinco años, el 30 de septiembre de 2021, el precio del oro era de 1.505,08 EUR por onza troy (la unidad estándar del oro) en el LBMA Gold Price PM. El 25 de septiembre de 2026 era de 3.737,79 EUR, un 148,3 % más en euros, o alrededor de un 20,0 % anual compuesto, con la ganancia de cada año sumándose a la del anterior. Las rentabilidades pasadas no son un indicador fiable de los resultados futuros.
Tras un fixing récord de 5.405,00 USD el 29 de enero de 2026, el oro perdió un 11,8 % en euros en las dos sesiones siguientes. Desde su máximo en euros de 4.537,54 EUR el 2 de marzo, cayó un 23,2 % hasta 3.486,77 EUR el 16 de julio, y el 25 de septiembre seguía un 17,6 % por debajo de ese máximo.
Si se mira más atrás, hay caídas peores: un 70,3 % en dólares de 1980 a 1999, un 44,6 % de 2011 a 2015 (el máximo de 2011 no se recuperó hasta julio de 2020) y un 36,8 % en euros en 2012-2013. Además, el oro no paga intereses, así que en un año plano no gana nada mientras un depósito sigue pagando.
Para mantener oro durante años, la herramienta habitual es un fondo con respaldo físico, que en Europa suele ser un ETC (exchange-traded commodity, una materia prima cotizada): un valor que cotiza como una acción y está respaldado por lingotes de oro guardados en una cámara acorazada. Los ETC de oro físico de iShares e Invesco cobran un 0,12 % anual, unos 148 EUR en cinco años sobre 10.000 EUR. Los lingotes y las monedas se ahorran la comisión del fondo, pero añaden los márgenes de los comerciantes y los costes de almacenamiento. La guía oro físico vs ETF de oro compara ambas opciones.
Antes de comprar, mira la caída del 23,2 % de 2026 y la del 36,8 % de 2012-2013, y pregúntate si habrías aguantado. Si la respuesta es no, mantén pequeña tu parte en oro.
Por qué un CFD de oro es una herramienta de trading y no una inversión a cinco años
Un contrato por diferencias (CFD) es un acuerdo con un bróker para liquidar en efectivo la variación de un precio. Nunca eres dueño del oro, y puedes ir en largo (ganas si sube) o en corto (ganas si baja). Los CFD son productos apalancados: aportas como margen una parte del valor de la posición, y el apalancamiento multiplica tanto las pérdidas como las ganancias.
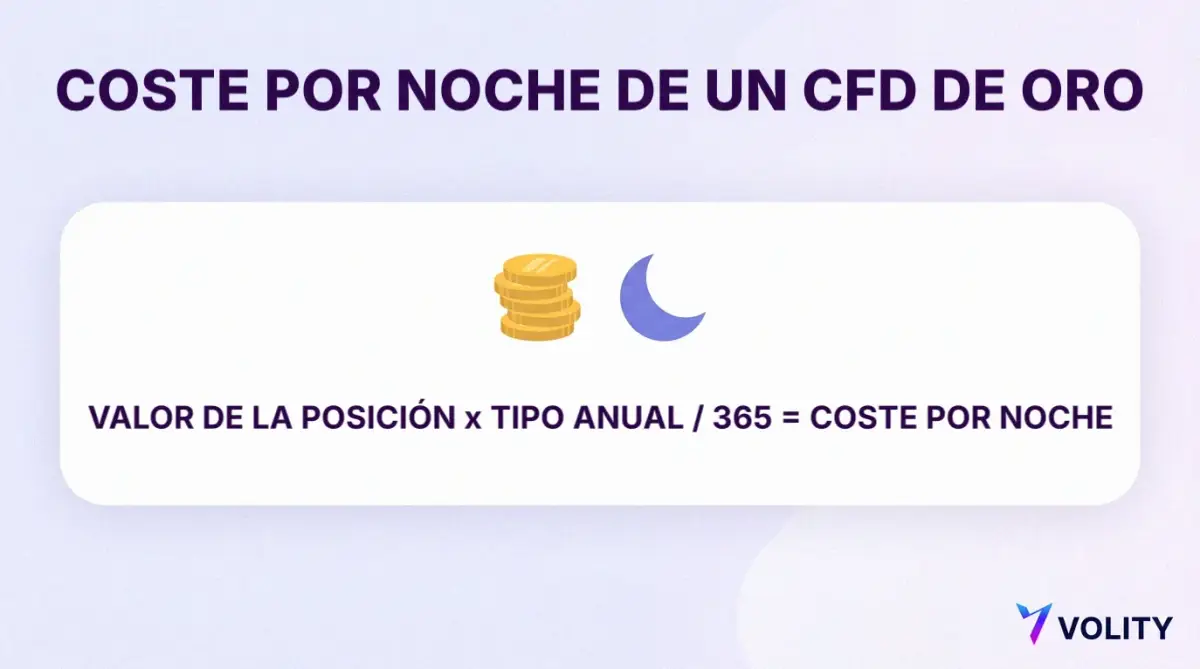
Si mantienes la posición mucho tiempo, el coste que importa es la financiación nocturna: intereses que se cobran cada noche sobre el valor total de la posición, no sobre tu margen. La revisión de proveedores de CFD de la Autoridad de Conducta Financiera del Reino Unido (FCA) la describe como «un coste continuo considerable para los clientes cuando mantienen posiciones abiertas en CFD a más largo plazo» y detectó grandes diferencias entre los tipos aplicados.
CMC Markets calcula el coste diario como unidades x precio x tipo anual / 365. El tipo anual es un tipo de interés de referencia más el recargo del bróker: IG añade un 0,8 % anual en el oro al contado y CMC, al menos un 3 % en materias primas, así que los recargos publicados van de alrededor del 0,8 % al 3 % o más. La tabla lo aplica a 10.000 EUR de oro en el mismo periodo, sin apalancamiento y con el tipo de interés a corto plazo del euro (lo que pagan los bancos por tomar prestados euros a un día) como referencia. La fila del 2,5 % es una hipótesis ilustrativa, no el tipo real de ninguna empresa.
| Recargo sobre la referencia | Financiación en cinco años | Valor final |
|---|---|---|
| Ninguno | 1.721 EUR | 23.114 EUR |
| 0,8 % | 2.359 EUR | 22.475 EUR |
| 2,5 % (ilustración) | 3.717 EUR | 21.117 EUR |
| 3,5 % | 4.516 EUR | 20.319 EUR |
Con un 2,5 %, el CFD terminó 3.569 EUR por detrás del fondo, y el cargo creció con el precio, de 228 EUR el primer año a 1.129 EUR el último. La ESMA, el regulador de los mercados de la UE, limita a 20:1 el apalancamiento minorista en oro, así que 500 EUR de margen pueden abrir una posición de 10.000 EUR que, aun así, se financia por completo. Una caída del 2,5 % reduce ese margen a la mitad, y cuando queda en el 50 % del margen exigido, el bróker debe empezar a cerrar posiciones.
En Volity, la comisión nocturna se aplica a las posiciones mantenidas pasadas las 22:00 GMT y puede ser positiva o negativa según la dirección y el producto. El tipo de cada instrumento se muestra en la plataforma. Antes de abrir un CFD de oro:
- Busca el tipo nocturno de XAU/EUR o XAU/USD para la dirección de tu operación.
- Multiplícalo por el valor total de la posición, no por tu margen.
- Divide entre 365 para obtener el coste de una noche.
- Multiplica por las noches que prevés mantenerla abierta.
- Compara el total con el movimiento que buscas y descarta la operación si la financiación se come buena parte de él.
- Fija un stop-loss, una orden que cierra la operación al precio que elijas, y practica en la demo gratuita.
Un CFD está pensado para operar los movimientos del oro durante días y semanas, en cualquier dirección, con un stop y un plan, y para eso está diseñado un CFD de oro en Volity. A lo largo de varios años, la financiación se acumula. Consulta también trading de CFD sobre oro y ETF de oro vs futuros de oro.
Calcula tus propias cifras con la calculadora
Introduce tu importe y los años, y después cambia el tipo del ahorro, la variación anual del precio del oro, el coste del fondo, la financiación nocturna del CFD y la inflación.
Calculadora: oro o cuenta de ahorro
Los valores iniciales se aproximan a las cifras de 2021 a 2026 de este artículo. Cambia cualquier dato para probar tus propias cifras. Es una ilustración, no una previsión.
Ajustado por una inflación del – anual: ahorro –, fondo de oro –, CFD de oro –. La línea del CFD supone que no hay apalancamiento y aplica la financiación nocturna al valor medio de la posición de cada año; no incluye los spreads ni los impuestos.
Las rentabilidades pasadas no son un indicador fiable de los resultados futuros. El valor del oro puede tanto bajar como subir.
La calculadora muestra el valor final de cada opción, la ganancia o la pérdida y el valor después de la inflación. Prueba con el oro al 0 % y con una variación negativa, y luego con el tipo actual de tu banco.
Decide qué parte de tus ahorros debe ir al oro
Una fuerte rentabilidad a cinco años es un mal motivo para mover todos tus ahorros. En el dilema entre oro y efectivo, el orden importa más que el tamaño. Un estudio del World Gold Council probó a añadir entre un 2,5 % y un 10 % de oro a una combinación hipotética de un 50 % en acciones, un 40 % en bonos y un 10 % en inversiones alternativas, de diciembre de 2005 a diciembre de 2025. En todo ese rango, el oro mejoró la rentabilidad ajustada al riesgo (la rentabilidad por unidad de riesgo) y redujo las caídas más profundas, y con un 5 % de oro también recortó la volatilidad (la intensidad con la que oscilan los valores). Es un estudio, no una regla, y nada de lo que aquí se dice es asesoramiento personal.
Calcula el tamaño de tu parte en oro a partir de la caída. Un 10 % en oro sobre 10.000 EUR son 1.000 EUR, así que una caída del 37 % le resta 370 EUR al total y una del 23 %, 230 EUR. Decide tu reparto en este orden:
- Mantén tu fondo de emergencia en un depósito bancario garantizado.
- Deja también en depósitos el dinero que vayas a necesitar en pocos años.
- Elige la mayor caída que podrías aguantar sin vender.
- Ajusta tu parte en oro para que esa caída duela sin obligarte a vender, por ejemplo dentro del rango del 2,5 % al 10 % analizado.
- Construye la posición por etapas.
- Reequilibra una vez al año: recorta el oro tras un año fuerte y refuérzalo tras una caída.
Comprar importes fijos a intervalos regulares se llama dollar-cost averaging. Consulta también oro vs S&P 500, cómo diversificar una cartera pequeña y cómo invertir en oro si eres principiante.
Cuándo comprar es otra decisión: nuestra guía sobre si es buen momento para comprar oro explica cómo comprar por etapas tras el récord de 2026, y la comparativa de los mejores brokers para operar oro muestra lo que cuesta una operación con oro en siete plataformas.
Obtén exposición al oro y guarda tu efectivo en una sola cuenta
Una sola cuenta Volity reúne el efectivo que destinas a invertir y tu exposición al oro. El efectivo espera en una cartera multidivisa que cuesta 0 $. Los CFD sobre oro al contado en XAU/USD y XAU/EUR, en largo o en corto, están en la plataforma de trading de oro de Volity. La cuenta Markets no cobra comisiones por operación, empieza desde 1 $ con depósitos desde 10 EUR y también incluye acciones reales, acciones fraccionadas y cripto.
Los depósitos en cripto y todas las retiradas son gratuitos, y todos los niveles de cuenta incluyen una demo gratuita. Úsala para comprobar el spread del oro en directo y el tipo nocturno de XAU/EUR, y después abre tu cuenta Volity. Las comisiones figuran en la página de comisiones y tarifas, y encontrarás más guías en la sección de oro. Para recibir información de mercado, formación y novedades de la plataforma, suscríbete a «Empieza tus días con más inteligencia» de Volity, al pie de esta página.
Verificación de datos: Los precios del oro son el LBMA Gold Price PM, contrastados con datos del World Gold Council. Los tipos de los depósitos son estadísticas del BCE sobre los hogares hasta julio de 2026, y la inflación es el IAPC de Eurostat hasta agosto de 2026. Los costes de los fondos proceden de las páginas de los emisores, y las normas sobre CFD, de la FCA, la ESMA y las páginas de los brókeres. Cifras comprobadas el 28 de septiembre de 2026. El resultado del CFD es una ilustración.
Preguntas frecuentes
¿Es mejor el oro que una cuenta de ahorro?
En 2021-2026 rindió mucho más: 10.000 EUR se convirtieron en 24.686 EUR en un fondo de oro con un coste del 0,12 %, frente a 10.882 EUR en depósitos a un año. Pero el oro cayó un 23,2 % en euros en 2026, mientras que un depósito está garantizado hasta 100.000 EUR y conserva su valor en euros. Reserva los depósitos para el dinero que puedas necesitar.
¿Cuánto valdrían hoy 10.000 euros invertidos en oro hace cinco años?
Unos 24.834 EUR antes de costes, de 1.505,08 EUR por onza el 30 de septiembre de 2021 a 3.737,79 EUR el 25 de septiembre de 2026 (LBMA Gold Price PM). Con 10.000 GBP se habría llegado a unas 24.871 GBP, y con 10.000 USD, a unos 24.449 USD.
¿Debería poner todos mis ahorros en oro?
No. Primero, mantén en un depósito garantizado tu fondo de emergencia y el dinero que vayas a necesitar en pocos años. El oro cayó un 44,6 % en dólares en 2011-2015 y un 70,3 % en 1980-1999, tardó años en recuperarse y no paga intereses mientras esperas.
¿Es un ETF de oro más seguro que una cuenta de ahorro?
Los riesgos son distintos. Un depósito está garantizado hasta 100.000 EUR por depositante y conserva su valor en euros. Un fondo de oro con respaldo físico posee lingotes reales, pero su precio se mueve con el oro, que bajó un 23,2 % en euros de marzo a julio de 2026. En Europa, la mayoría son ETC y no ETF.
¿Puedo perder dinero con el oro?
Sí. El oro cayó un 23,2 % en euros del 2 de marzo al 16 de julio de 2026 y un 36,8 % en 2012-2013. Con un CFD apalancado, las pérdidas llegan antes, porque una caída pequeña se come una parte grande de tu margen. Mantén solo el oro que podrías dejar quieto durante una caída así.
¿Cómo empiezo a invertir en oro con poco dinero?
Para mantenerlo varios años, los fondos de oro con respaldo físico más baratos cobran alrededor de un 0,12 % anual. Para operar los movimientos del oro durante días o semanas, una cuenta Volity Markets empieza desde 1 $, con depósitos desde 10 EUR, y ofrece CFD sobre XAU/USD y XAU/EUR. Prueba antes la demo gratuita.