Qu’est-ce qui rend une plateforme de trading sécurisée, et comment un débutant peut-il la vérifier ? Elle est exploitée par une société que l’on retrouve sur le registre public d’un régulateur. Elle garde l’argent des clients séparé du sien, nomme le dispositif d’indemnisation susceptible de s’appliquer et affiche des avertissements de risque clairs. Aucune plateforme ne rend les opérations elles-mêmes sûres. Ce guide passe en revue chaque vérification dans l’ordre, avec les outils officiels gratuits, avant que vous n’ouvriez un compte démo.
En bref : avant d’envoyer de l’argent, retrouvez la société sur le registre du régulateur et comparez ses coordonnées. Lisez où l’argent des clients est conservé et quel dispositif d’indemnisation peut s’appliquer. Lisez l’avertissement de risque, écartez l’hypothèse d’une société clonée, puis entraînez-vous sur une démo gratuite. Commencez en réel avec une somme que vous pouvez vous permettre de perdre, car aucun dispositif ne rembourse les pertes de trading.
Chaque vérification prend quelques minutes et ne demande aucun compte. La page Firm Checker de la FCA résume pourquoi elles valent la peine : « En français : même si cela n’élimine pas tout risque, recourir à une société autorisée disposant des bonnes permissions réduit fortement le risque de préjudice ».
Ce qu’une plateforme de trading sécurisée doit vous montrer
N’importe quel site peut se dire sûr. Le bon test consiste à vérifier vous-même, auprès de sources que la plateforme ne contrôle pas. Suivez les vérifications dans cet ordre, car chacune s’appuie sur la précédente :
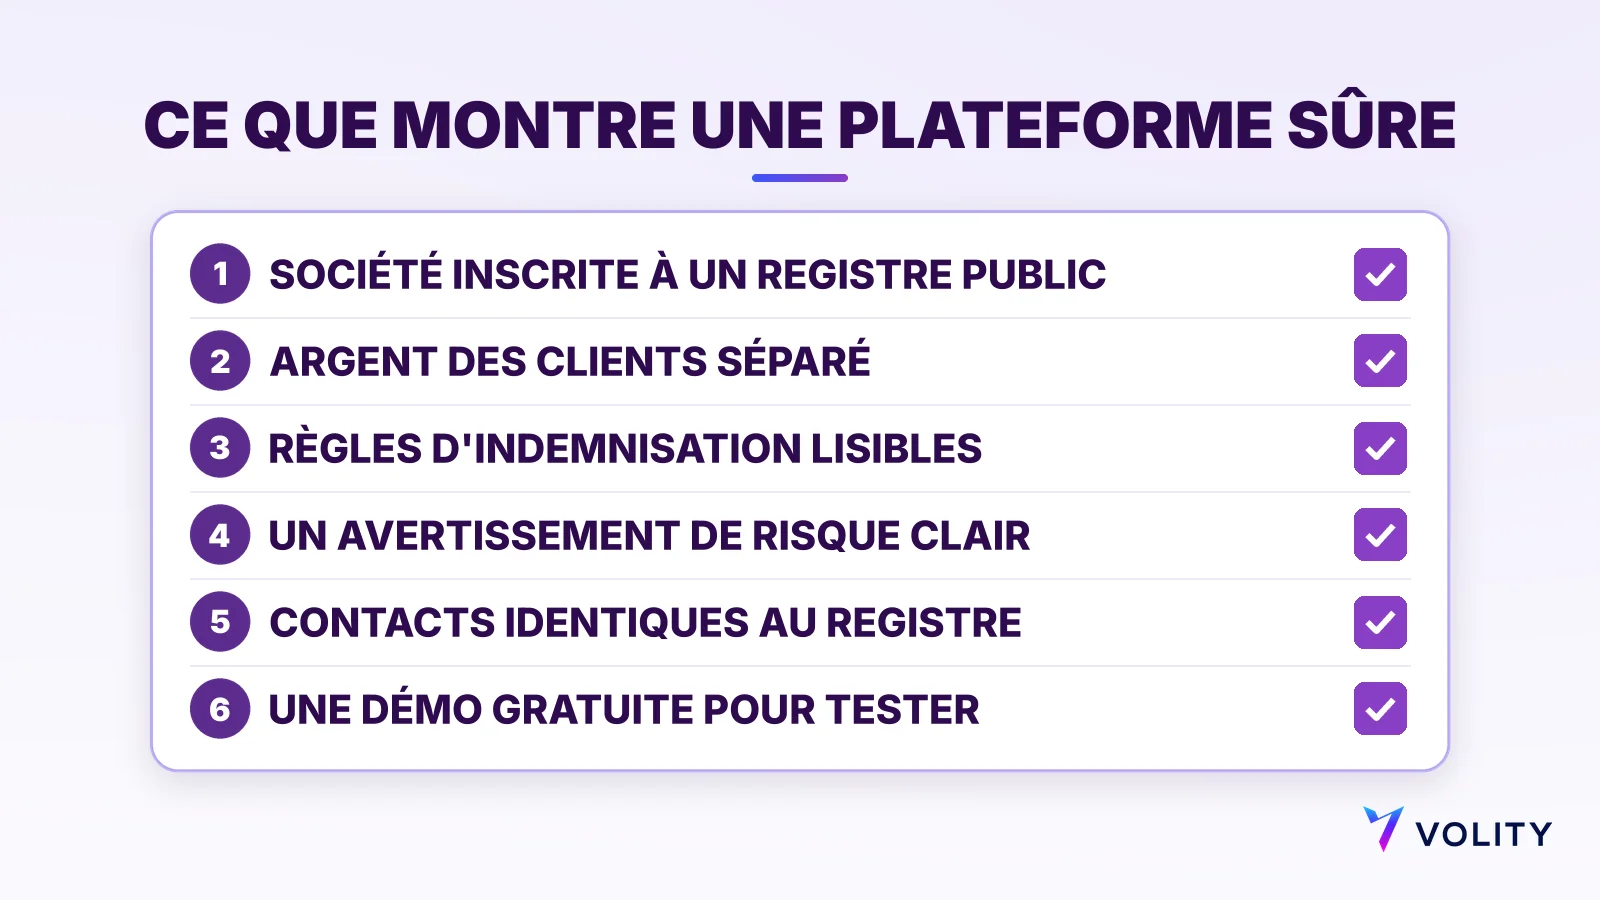
- La société juridique derrière la marque, inscrite sur le registre public d’un régulateur.
- Une déclaration claire indiquant où l’argent des clients est conservé, séparément des fonds propres de la société.
- Le nom du dispositif d’indemnisation susceptible de s’appliquer, et ses règles.
- Un avertissement de risque standard pour les CFD et les autres produits à effet de levier.
- Des coordonnées identiques à celles du registre, pour savoir qu’il ne s’agit pas d’un clone.
- Un compte démo gratuit, pour tester la plateforme avant tout mouvement d’argent.
« Sécurisé » peut aussi renvoyer à la cybersécurité, comme la connexion en deux étapes et le chiffrement. Ces mesures protègent votre compte. Elles ne peuvent pas protéger l’argent détenu par une société sans licence, donc les vérifications réglementaires passent en premier. Une fois qu’une plateforme les a franchies, notre liste de contrôle pour choisir une plateforme de trading traite des outils, des coûts et des fonctions.
Cherchez la société sur le registre du régulateur
Une licence appartient à une société juridique, et la marque affichée sur le site peut en différer. Trouvez le nom de la société et le numéro de licence dans le pied de page du site ou dans la convention client. Cherchez ensuite cette société sur le site du régulateur lui-même.
Au Royaume-Uni, la FCA indique : « Presque toutes les sociétés de services financiers du Royaume-Uni doivent être autorisées ou enregistrées par elle ». Son conseil : « Vérifiez que le numéro de référence de la société (FRN) et les coordonnées qu’on vous a données correspondent à ceux du Firm Checker ». Le FRN est l’identifiant de chaque société auprès de la FCA, et la fiche complète se trouve dans le Financial Services Register.
D’autres régulateurs publient le même type de liste. Chypre a le registre CySEC des entreprises d’investissement chypriotes. L’Australie a les registres professionnels de l’ASIC, où l’on peut retrouver une personne ou une organisation titulaire d’une licence pour fournir un service. Pour une société basée à l’étranger, le conseil de la FCA tient en une phrase : « Consultez les régulateurs étrangers si vous traitez avec une société étrangère ».
Voici la vérification appliquée à Volity. Lorsque UBK Markets Ltd fournit le service de trading, l’exécution et la gestion de l’argent des clients sont régies par sa convention client et ses politiques ; UBK Markets Ltd est autorisée par la CySEC, licence 186/12. Ouvrez la liste CySEC des entreprises d’investissement chypriotes et cherchez UBK Markets Ltd. La fiche affiche le numéro de licence 186/12, celui que Volity publie.
Une inscription au registre a ses limites. La FCA précise que son Firm Checker « ne peut pas confirmer que la protection du Financial Services Compensation Scheme (FSCS) ou du Financial Ombudsman Service s’appliquera à coup sûr ». C’est pourquoi les deux vérifications suivantes comptent.
Où se trouve votre argent pendant que vous tradez
L’argent des clients ségrégué signifie que la société conserve vos dépôts sur des comptes bancaires distincts, séparés de ses propres fonds. L’objectif est de protéger votre créance sur cet argent si la société devient insolvable.
Dans l’UE, il s’agit d’une obligation légale. L’article 16 de la directive MiFID II, la loi européenne sur les entreprises d’investissement, vise les sociétés qui détiennent des fonds de clients. Elles doivent « prendre des dispositions adéquates pour protéger les droits des clients et, sauf pour les établissements de crédit, empêcher l’utilisation des fonds des clients pour leur propre compte ». Au Royaume-Uni, les règles de la FCA sur l’argent des clients figurent au chapitre CASS 7 de son Handbook.
Sur n’importe quelle plateforme, cherchez une phrase qui dit où les dépôts sont conservés et qu’ils sont tenus à part. Chez Volity, elle se lit ainsi : les dépôts des clients sont conservés sur des comptes bancaires distincts (ségrégués), séparés des fonds propres de la société.
La ségrégation répond à un seul risque, la défaillance de la société. Elle ne change rien au risque de marché. Si une opération tourne contre vous, la perte est la vôtre, quel que soit le compte où l’argent se trouve.
Les dispositifs d’indemnisation et ce qu’ils excluent
Un dispositif d’indemnisation paie les clients éligibles lorsqu’une société autorisée fait défaut et ne peut pas restituer ce qu’elle doit. Chaque dispositif fixe ses propres règles : qui est éligible, quels services sont couverts et quel montant est versé.
Le Financial Services Compensation Scheme (FSCS) britannique présente sa limite pour les placements ainsi : « Jusqu’à 85 000 £ par personne éligible et par société » pour les sociétés défaillantes après le 1er avril 2019. La même page pose deux conditions qui comptent pour les débutants. Le prestataire doit être « autorisé par la Financial Conduct Authority (FCA) ou la Prudential Regulation Authority (PRA) ». Et le FSCS déclare : « Nous ne pouvons accepter aucune demande liée à de mauvaises performances d’investissement ».
Les pays de l’UE gèrent leurs propres dispositifs en vertu de la directive 97/9/CE relative aux systèmes d’indemnisation des investisseurs. À Chypre, il s’agit du Fonds d’indemnisation des investisseurs. Pour Volity, la formulation est la suivante. Pour les demandes éligibles relatives aux services d’investissement couverts fournis par UBK Markets Ltd, la protection du Fonds chypriote d’indemnisation des investisseurs peut s’appliquer, sous réserve des règles et des plafonds du dispositif.
Les règles changent d’un pays à l’autre. IOSCO, l’organisation mondiale des régulateurs de valeurs mobilières, le formule ainsi : « Les procédures de réclamation et les dispositifs d’indemnisation peuvent varier d’une juridiction à l’autre ; il est donc recommandé de s’informer sur ses droits dans la juridiction où la société est réglementée ». Lisez donc le dispositif du pays où la société détient sa licence. Où que ce soit, aucun dispositif ne vous rembourse une opération perdante.
Avertissements de risque et règles sur les CFD
De nombreuses plateformes de trading proposent des CFD. Un CFD, ou contrat pour la différence, permet de négocier la variation du prix d’un actif sans le posséder ; notre entrée de glossaire sur les CFD explique comment il se dénoue. Les CFD utilisent l’effet de levier, qui permet d’ouvrir une position plus grande que la somme déposée. L’effet de levier fait croître les pertes dans la même proportion que les gains.
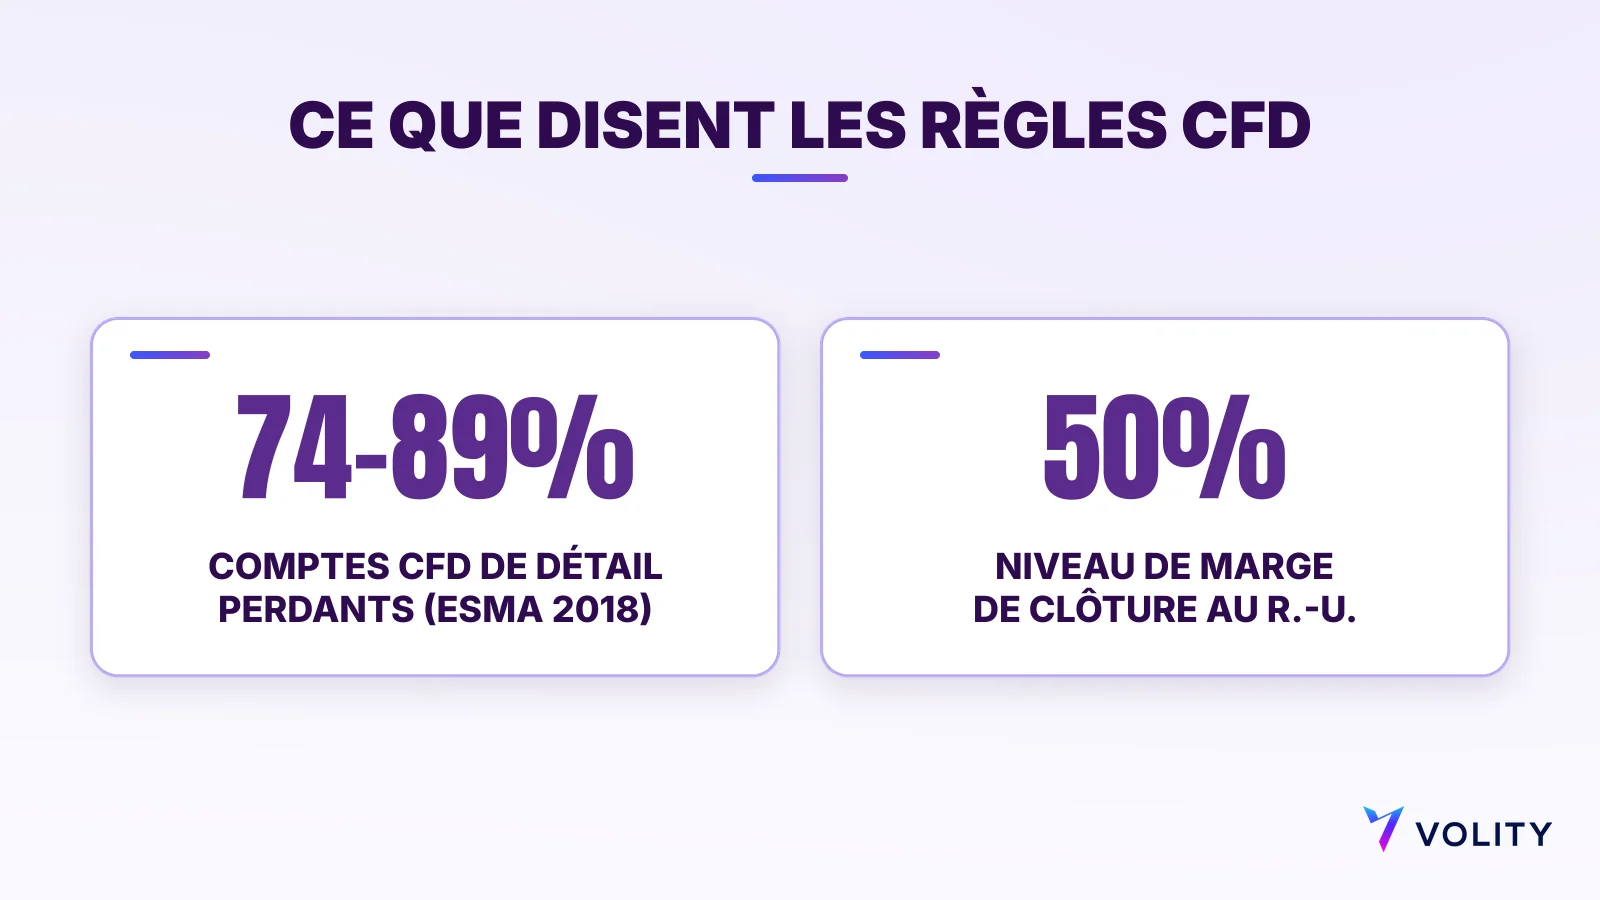
C’est pourquoi les régulateurs fixent des règles supplémentaires pour les clients particuliers sur les CFD. En 2018, l’ESMA a fait état d’analyses de régulateurs nationaux montrant que « 74-89 % des comptes de détail perdent généralement de l’argent sur leurs investissements, avec des pertes moyennes par client allant de 1 600 € à 29 000 € ». Ces chiffres datent d’avant l’entrée en vigueur des règles de l’UE.
Le Royaume-Uni a rendu sa version permanente en 2019. Selon les règles de la FCA sur les CFD, les sociétés qui vendent des CFD à des clients particuliers au Royaume-Uni doivent :
- « limiter l’effet de levier entre 30:1 et 2:1 »
- « clôturer la position d’un client lorsque ses fonds tombent à 50 % de la marge requise »
- « offrir des protections garantissant qu’un client ne peut pas perdre plus que le total des fonds de son compte CFD »
- « fournir un avertissement de risque standardisé, qui oblige les sociétés à indiquer aux clients potentiels le pourcentage de leurs comptes de détail qui subissent des pertes »
La marge est le dépôt qu’une opération à effet de levier immobilise. Ce sont des règles britanniques pour les sociétés autorisées par la FCA, et d’autres pays fixent les leurs. Quelles que soient les règles, lisez l’avertissement de risque avant de vous inscrire. Une société qui le cache ou qui promet des rendements échoue à cette vérification. L’effet de levier amplifie les pertes sur toutes les plateformes, alors préparez chaque opération avec un ratio risque-rendement d’abord.
Repérer les sociétés clonées et les arnaques à l’investissement
Une société clonée copie le nom, l’adresse ou le numéro de licence d’une véritable société autorisée. La vérification du registre passe, car la vraie société y figure. La FCA avertit : « Rappelez-vous que certaines sociétés se font passer pour des sociétés autorisées, utilisez donc toujours les coordonnées du Firm Checker ». Contactez une société uniquement par le numéro de téléphone, l’e-mail ou le site figurant au registre, jamais par un lien reçu dans un message.
Le guide des arnaques de la FCA énumère des signes à surveiller :
- Un contact que vous n’avez pas sollicité, par téléphone, e-mail ou réseaux sociaux.
- Une pression pour agir vite.
- Une offre qui « semble trop belle pour être vraie », ou vendue comme « exclusivement pour vous ».
- De la flatterie, ou une pression pour vous inquiéter ou vous enthousiasmer.
- Quelqu’un qui parle avec autorité. Selon la FCA, « les escrocs peuvent affirmer qu’ils sont autorisés ».
Pour chercher les alertes de nombreux régulateurs à la fois, utilisez I-SCAN d’IOSCO, qui « offre un point d’accès unique aux alertes et avertissements des membres d’IOSCO ». La CySEC publie aussi des avertissements aux investisseurs. Une recherche sans résultat prouve peu. IOSCO indique : « Les investisseurs potentiels ne doivent pas supposer, en l’absence d’avertissement pertinent sur I-SCAN, que les sociétés qui les approchent pour offrir des services d’investissement sont autorisées ou légitimes ».
Les pertes sont bien réelles. Moneysmart, en Australie, rapporte que « les Australiens ont perdu plus de 837 millions de dollars dans des arnaques à l’investissement en 2025 ». Au Royaume-Uni, signalez une arnaque présumée à Report Fraud, le service national de signalement des fraudes et de la cybercriminalité.
Entraînez-vous d’abord sur une démo gratuite, puis commencez petit
Une fois qu’une société a passé les vérifications, testez la plateforme avant de l’alimenter. Un compte démo permet de passer des ordres avec de l’argent virtuel, donc les erreurs ne coûtent rien. Chez Volity, un compte démo gratuit est disponible sur chaque niveau de compte. Une première séance hypothétique pourrait se dérouler ainsi :
- Inscrivez-vous et ouvrez la démo gratuite.
- Choisissez un marché que vous suivez déjà, comme une paire de devises majeure.
- Comparez le prix d’achat et le prix de vente. L’écart entre les deux est le spread.
- Passez un petit ordre avec un stop-loss, un ordre qui clôture l’opération au prix que vous choisissez si le marché va contre vous.
- Clôturez l’opération et comparez le résultat à ce que vous attendiez, spread compris.
- Lisez comment les ordres sont exécutés dans la politique d’exécution de Volity.
Quand vous passez à un compte réel, commencez avec une somme que vous pouvez vous permettre de perdre. Un compte Volity Markets démarre à partir de 1 $, avec un financement dès 10 EUR. Le compte Markets est sans commission, il n’y a ni frais de conservation ni frais de plateforme, et les retraits sont gratuits. Tous les autres coûts sont indiqués sur la page des frais et charges de Volity. D’autres guides sur les plateformes se trouvent dans le hub des plateformes de trading.
Avant votre premier trade en réel, vous devriez pouvoir nommer la société juridique et son numéro de licence. Vous devriez savoir où est conservé votre argent, quel dispositif peut s’appliquer et ce qu’il exclut. Si l’un de ces éléments manque, continuez à vérifier ou continuez à vous entraîner.
Vérification des faits : registre, argent des clients et conseils sur les arnaques de la FCA (page sur les arnaques mise à jour le 19 janvier 2026), de la CySEC, de l’ASIC et d’IOSCO. Règles d’indemnisation du FSCS et d’EUR-Lex (MiFID II, directive 97/9/CE). Règles sur les CFD de l’ESMA (27 mars 2018) et de la FCA (1er juillet 2019). Pertes liées aux arnaques d’après ASIC Moneysmart (août 2026). Détails sur Volity d’après volity.io. Toutes les sources ont été consultées les 10 et 11 novembre 2026.
Questions fréquentes
Qu’est-ce qui rend une plateforme de trading sûre ?
Une plateforme sûre est exploitée par une société inscrite sur le registre public d’un régulateur. Elle garde l’argent des clients séparé du sien et nomme le dispositif d’indemnisation susceptible de s’appliquer. Elle affiche aussi un avertissement de risque clair. Rien de tout cela ne rend le trading lui-même sûr, car les marchés peuvent toujours aller contre vous.
Comment vérifier qu’une plateforme de trading est réglementée ?
Trouvez le nom de la société juridique et le numéro de licence sur le site. Cherchez-les sur le registre du régulateur lui-même, comme le Financial Services Register de la FCA ou la liste CySEC des entreprises d’investissement. Vérifiez ensuite que les coordonnées du registre correspondent à celles qu’on vous a données.
Que signifie l’argent des clients ségrégué ?
Cela signifie que la société conserve les dépôts des clients sur des comptes bancaires distincts, séparés de ses propres fonds. L’objectif est de protéger votre créance sur cet argent si la société fait défaut. Cela ne vous protège pas des pertes sur vos opérations.
Un dispositif d’indemnisation couvre-t-il mes pertes de trading ?
Non. Les dispositifs paient les clients éligibles lorsqu’une société autorisée fait défaut et ne peut pas restituer ce qu’elle doit. Le FSCS précise qu’il ne peut pas accepter de demandes pour de mauvaises performances d’investissement. Chaque dispositif a ses règles et ses plafonds, alors lisez celui du pays où votre société est agréée.
Comment distinguer une société clonée de la vraie ?
Ignorez les coordonnées du message que vous avez reçu. Cherchez la société sur le registre du régulateur et n’utilisez que le numéro de téléphone, l’e-mail et le site qui y figurent. Si les informations diffèrent, considérez le contact comme une probable arnaque et signalez-le.
Un débutant doit-il commencer par un compte démo ?
Oui. Une démo permet d’apprendre la plateforme, de voir le spread en direct et de s’exercer aux ordres stop-loss avec de l’argent virtuel. Passez à un compte réel seulement quand la société a franchi vos vérifications, et commencez avec une somme que vous pouvez vous permettre de perdre.