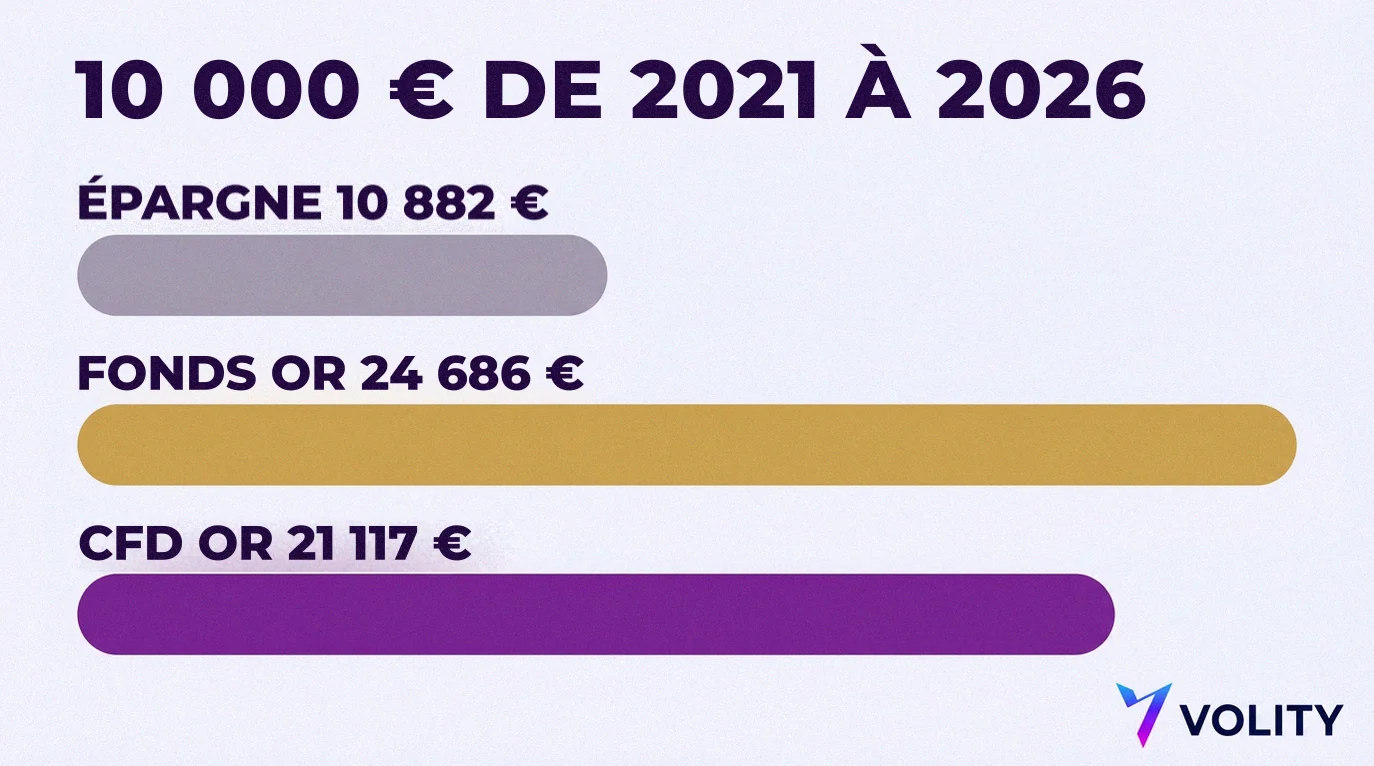
Or ou épargne : faut-il transférer une partie de vos économies de la banque vers l’or ? De fin septembre 2021 à fin septembre 2026, 10 000 EUR placés en dépôts à un an, renouvelés chaque septembre, sont passés à environ 10 882 EUR. Dans un fonds adossé à de l’or physique facturant 0,12 % par an, la même somme a atteint environ 24 686 EUR. Après une inflation d’environ 23 % dans la zone euro, le dépôt ne valait plus qu’environ 8 843 EUR en euros de 2021, tandis que l’or a environ doublé en termes réels. Faites vos propres calculs ci-dessous et fixez votre répartition.
En bref : Entre le 30 septembre 2021 et le 25 septembre 2026, 10 000 EUR sont devenus 10 882 EUR en dépôts à un an, 24 686 EUR dans un fonds or à 0,12 % et 21 117 EUR dans un CFD sur l’or conservé toute la période, après financement overnight (à titre d’illustration). L’or a chuté de 23,2 % en euros de mars à juillet 2026 et ne verse aucun intérêt. Gardez votre épargne de précaution sur un dépôt garanti, calibrez votre part d’or sur une baisse que vous pourriez encaisser, et réservez les CFD aux opérations de quelques jours ou semaines.
Les chiffres proviennent de la Banque centrale européenne (BCE) pour les taux des dépôts, d’Eurostat pour l’inflation et du LBMA Gold Price PM, le prix de référence de l’or fixé par enchère à Londres. Cette comparaison or ou épargne est établie en euros, avant et après inflation.
Faites le calcul sur cinq ans avec 10 000 euros
Chaque scénario couvre la période du 30 septembre 2021 au 25 septembre 2026, date du dernier fixing disponible lors de la vérification de ce guide. La « valeur réelle » correspond à ce que le résultat permet d’acheter aux prix de 2021. Les prix de la zone euro, mesurés par l’indice des prix à la consommation harmonisé (IPCH) qui sert de base au taux d’inflation officiel, ont augmenté de 23,06 % jusqu’en août 2026 : un panier qui coûtait 10 000 EUR en 2021 coûtait désormais 12 306 EUR.
| Scénario | Valeur finale | Valeur réelle (euros de 2021) | Hypothèses retenues |
|---|---|---|---|
| Dépôts à un an, renouvelés chaque septembre | 10 882 EUR (+8,8 %) | 8 843 EUR (-11,6 %) | Taux BCE des dépôts à un an des ménages, chaque mois de septembre : 0,15 %, 0,60 %, 3,10 %, 2,97 %, 1,74 % |
| Or dans un fonds adossé à de l’or physique | 24 686 EUR (+146,9 %) | 20 060 EUR (+100,6 %) | LBMA Gold Price PM, de 1 505,08 EUR à 3 737,79 EUR, moins 0,12 % par an |
| CFD sur l’or conservé toute la période (illustration) | 21 117 EUR (+111,2 %) | 17 160 EUR (+71,6 %) | Sans effet de levier, financement au taux à court terme de l’euro plus 2,5 % : 3 717 EUR |
Un compte d’épargne disponible à tout moment n’a atteint que 10 112 EUR (8 217 EUR en termes réels), et un compte avec préavis de trois mois 10 620 EUR (8 630 EUR). La fiscalité, qui dépend de votre pays de résidence, n’est pas prise en compte, pas plus que les frais de transaction, les spreads et le stockage.
Avant de comparer, notez ce que votre propre épargne a rapporté depuis 2021, et sur quel compte. C’est cela, et non le meilleur cas du tableau, qui constitue votre point de référence.
Ce qu’a rapporté un compte d’épargne de 2021 à 2026
Au début, les épargnants n’ont presque rien gagné. Le taux de la facilité de dépôt de la BCE, qui rémunère l’argent que les banques déposent auprès de la banque centrale au jour le jour, oriente ce que les banques versent aux épargnants. Selon les taux d’intérêt officiels de la BCE, il était de -0,50 % jusqu’au 27 juillet 2022, a culminé à 4,00 % à partir du 20 septembre 2023, puis est retombé à 2,00 % en juin 2025. Après une hausse en juin, la décision du 10 septembre 2026 l’a porté à 2,50 %.
Les banques n’en ont répercuté qu’une partie. Le taux moyen des nouveaux dépôts à terme des ménages jusqu’à un an (un compte à terme) est passé de 0,15 % en septembre 2021 à 3,33 % en novembre 2023, et s’établissait à 2,10 % en juillet 2026, selon le communiqué de la BCE du 2 septembre 2026. Les dépôts à vue, c’est-à-dire les comptes courants et la plupart des comptes d’épargne disponibles à tout moment, rapportaient 0,28 % ce mois-là, et les comptes avec préavis de trois mois 1,18 %.
| 12 mois à fin septembre | Taux du dépôt sur l’année | Inflation (IPCH) | Or en euros |
|---|---|---|---|
| 2022 | 0,15 % | +9,93 % | +13,65 % |
| 2023 | 0,60 % | +4,33 % | +3,37 % |
| 2024 | 3,10 % | +1,75 % | +33,21 % |
| 2025 | 2,97 % | +2,23 % | +38,48 % |
| 2026 | 1,74 % | +3,15 % (jusqu’en août) | +14,59 % (jusqu’au 25 septembre) |
Le dépôt n’a battu l’inflation que deux années sur cinq, contre quatre pour l’or. Pour suivre le rythme, il aurait fallu environ 4,3 % par an, chaque année, alors que le taux moyen à un an a plafonné à 3,33 %. Eurostat estime l’inflation d’août 2026 à 3,2 %.
Ce qu’apporte un dépôt, c’est la certitude. Selon les règles de l’UE, jusqu’à 100 000 EUR par déposant et par banque sont garantis, comme l’expliquent la BCE et la Commission européenne, et le solde ne varie pas au gré des marchés. C’est ce qui fait du compte d’épargne le bon support pour une épargne de précaution.
Comparez votre taux avec la moyenne de la BCE pour votre type de compte, ainsi qu’avec l’inflation. L’argent qui dort sur un compte courant rémunéré autour de la moyenne de 0,28 % peut rapporter davantage sur un compte avec préavis ou un compte à terme.
Comment l’or a évolué sur ces mêmes cinq ans
Il y a cinq ans, le 30 septembre 2021, le prix de l’or était de 1 505,08 EUR l’once troy (l’unité de mesure de référence de l’or) selon le LBMA Gold Price PM. Le 25 septembre 2026, il s’établissait à 3 737,79 EUR, soit une hausse de 148,3 % en euros, ou environ 20,0 % par an en rythme composé, les gains de chaque année s’ajoutant à ceux des précédentes. Les performances passées ne sont pas un indicateur fiable des résultats futurs.
Après un fixing record de 5 405,00 USD le 29 janvier 2026, l’or a perdu 11,8 % en euros au cours des deux séances suivantes. Depuis son sommet en euros de 4 537,54 EUR le 2 mars, il a chuté de 23,2 % jusqu’à 3 486,77 EUR le 16 juillet, et le 25 septembre, il se situait encore 17,6 % sous ce sommet.
Sur une période plus longue, l’historique est encore plus sévère : une chute de 70,3 % en dollars de 1980 à 1999, une baisse de 44,6 % de 2011 à 2015 (le sommet de 2011 n’a été retrouvé qu’en juillet 2020) et un recul de 36,8 % en euros en 2012-2013. L’or ne verse pas non plus d’intérêts : une année où son prix stagne, il ne rapporte rien, alors qu’un dépôt continue de rémunérer votre argent.
Pour détenir de l’or pendant des années, l’outil habituel est un fonds adossé à de l’or physique, en Europe le plus souvent un ETC (exchange-traded commodity) : un titre qui se négocie comme une action et qui est couvert par des lingots d’or conservés dans un coffre. Les ETC sur or physique d’iShares et d’Invesco facturent 0,12 % par an, soit environ 148 EUR sur cinq ans pour 10 000 EUR. Les lingots et les pièces échappent aux frais de fonds, mais ajoutent les marges des négociants et les frais de stockage. Le guide or physique ou ETF sur l’or compare les deux.
Avant d’acheter, regardez la chute de 23,2 % de 2026 et celle de 36,8 % de 2012-2013, et demandez-vous si vous auriez tenu bon. Si ce n’est pas le cas, limitez votre part d’or.
Pourquoi un CFD sur l’or est un outil de trading et non un placement sur cinq ans
Un contrat sur différence (CFD) est un accord conclu avec un courtier pour régler en espèces la variation d’un prix. Vous ne possédez jamais l’or, et vous pouvez vous positionner à l’achat (gain si le prix monte) ou à la vente (gain s’il baisse). Les CFD fonctionnent avec effet de levier : vous immobilisez une partie de la valeur de la position à titre de marge, et le levier amplifie les pertes autant que les gains.
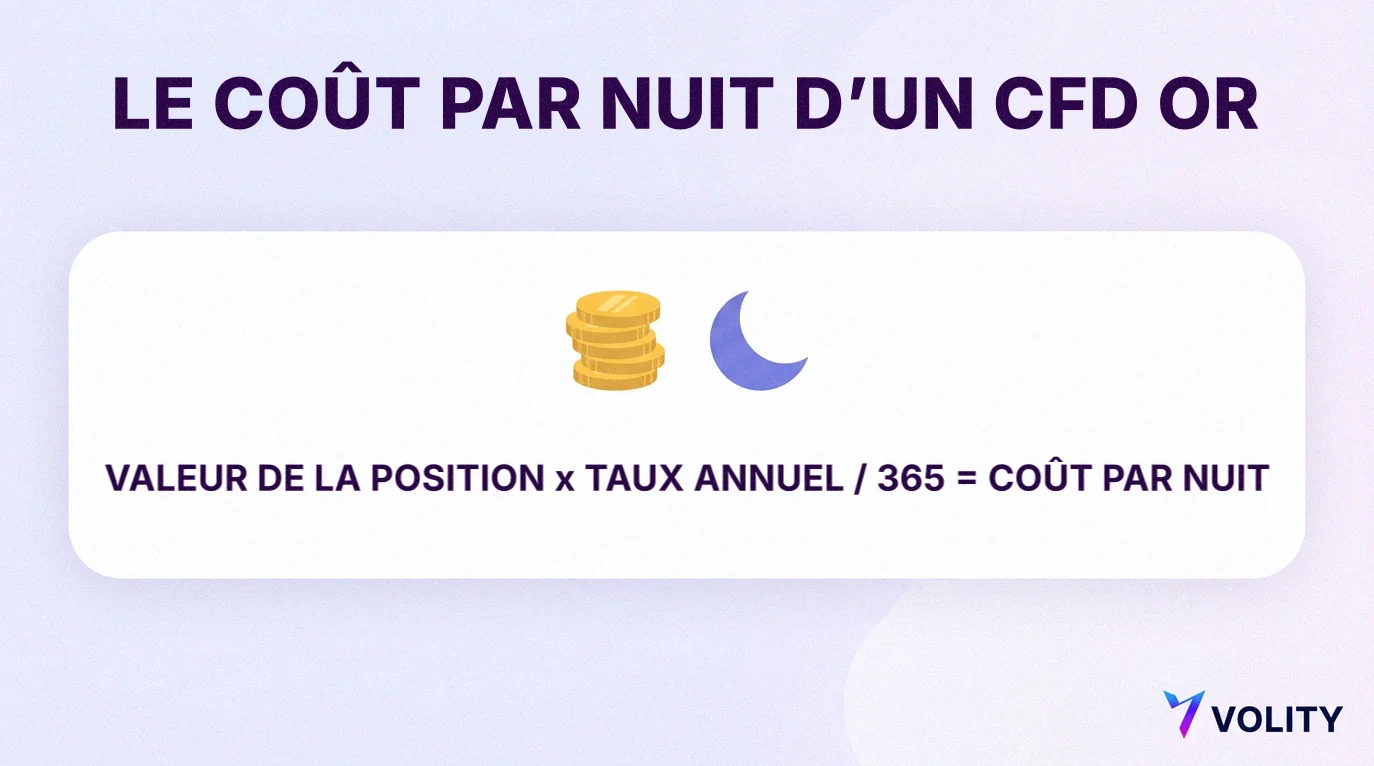
Pour une détention longue, le coût déterminant est le financement overnight : des intérêts facturés chaque nuit sur la valeur totale de la position, et non sur votre marge. L’examen des fournisseurs de CFD mené par la Financial Conduct Authority (FCA) britannique le décrit comme « un coût permanent substantiel pour les clients lorsqu’ils conservent des positions ouvertes sur CFD à plus long terme » et a relevé de fortes variations de taux.
CMC Markets calcule le coût quotidien ainsi : unités x prix x taux annuel / 365. Le taux annuel correspond à un taux d’intérêt de référence augmenté de la majoration du courtier : IG ajoute 0,8 % par an sur l’or au comptant et CMC au moins 3 % sur les matières premières, si bien que les majorations publiées vont d’environ 0,8 % à 3 % ou plus. Le tableau applique ce calcul à 10 000 EUR d’or sur la même période, sans effet de levier, avec pour référence le taux à court terme de l’euro (ce que paient les banques pour emprunter des euros au jour le jour). La ligne à 2,5 % est une hypothèse d’illustration, et non le taux réellement appliqué par un établissement.
| Majoration sur le taux de référence | Financement sur cinq ans | Valeur finale |
|---|---|---|
| Aucune | 1 721 EUR | 23 114 EUR |
| 0,8 % | 2 359 EUR | 22 475 EUR |
| 2,5 % (illustration) | 3 717 EUR | 21 117 EUR |
| 3,5 % | 4 516 EUR | 20 319 EUR |
À 2,5 %, le CFD a terminé 3 569 EUR derrière le fonds, et le coût du financement a augmenté avec le prix, de 228 EUR la première année à 1 129 EUR la dernière. L’ESMA, le régulateur des marchés de l’UE, plafonne à 20:1 l’effet de levier des particuliers sur l’or : 500 EUR de marge peuvent donc ouvrir une position de 10 000 EUR, qui est malgré tout financée en totalité. Une baisse de 2,5 % réduit cette marge de moitié, et lorsque la marge tombe à 50 % du niveau requis, le courtier doit commencer à clôturer les positions.
Sur Volity, les frais de nuit s’appliquent aux positions conservées après 22h00 GMT et peuvent être positifs ou négatifs selon le sens de la position et le produit. Le taux de chaque instrument est affiché sur la plateforme. Avant d’ouvrir un CFD sur l’or :
- Repérez le taux de financement overnight XAU/EUR ou XAU/USD correspondant au sens de votre position.
- Multipliez-le par la valeur totale de la position, et non par votre marge.
- Divisez par 365 pour obtenir le coût d’une nuit.
- Multipliez par le nombre de nuits pendant lesquelles vous comptez garder la position.
- Comparez le total avec le mouvement que vous visez, et renoncez à l’opération si le financement en absorbe une grande partie.
- Placez un stop-loss, un ordre qui clôture la position au prix que vous choisissez, et entraînez-vous sur la démo gratuite.
Un CFD est conçu pour trader les mouvements de l’or sur quelques jours ou quelques semaines, à la hausse comme à la baisse, avec un stop et un plan, et c’est exactement l’usage prévu d’un CFD sur l’or chez Volity. Sur plusieurs années, le financement s’accumule. Voir aussi le trading de CFD sur l’or et ETF sur l’or ou contrats à terme sur l’or.
Faites vos propres calculs avec le simulateur
Saisissez votre montant et le nombre d’années, puis modifiez le taux d’épargne, la variation annuelle du prix de l’or, les frais du fonds, le financement overnight du CFD et l’inflation.
Simulateur or ou épargne
Les valeurs par défaut reprennent approximativement les chiffres de cet article pour la période 2021 à 2026. Modifiez n’importe quelle donnée pour tester vos propres chiffres. Il s’agit d’une illustration, pas d’une prévision.
En tenant compte d’une inflation de – par an : épargne –, fonds or –, CFD or –. La ligne CFD suppose l’absence d’effet de levier et un financement overnight calculé chaque année sur la valeur moyenne de la position ; elle ne tient compte ni des spreads ni des impôts.
Les performances passées ne sont pas un indicateur fiable des résultats futurs. La valeur de l’or peut baisser comme augmenter.
Le simulateur affiche la valeur finale de chaque scénario, le gain ou la perte, et la valeur après inflation. Testez l'or à 0 % et à un taux négatif, puis le taux actuel de votre banque.
Décidez de la part de votre épargne à placer en or
Une belle performance sur cinq ans est une mauvaise raison de déplacer toute votre épargne. Dans l'arbitrage entre l'or et les liquidités, l'ordre des étapes compte davantage que les montants. Une étude du World Gold Council a testé l'ajout de 2,5 % à 10 % d'or à un portefeuille hypothétique composé de 50 % d'actions, 40 % d'obligations et 10 % d'actifs alternatifs, de décembre 2005 à décembre 2025. Sur toute cette fourchette, l'or a amélioré les rendements ajustés du risque (le rendement par unité de risque) et réduit les baisses les plus profondes, et avec 5 % d'or, il a aussi diminué la volatilité (l'ampleur des variations de valeur). Il s'agit d'une étude, pas d'une règle, et rien ici ne constitue un conseil personnalisé.
Calibrez votre part d'or à partir de la baisse. Une part de 10 % d'or sur 10 000 EUR représente 1 000 EUR : une chute de 37 % coûte alors 370 EUR sur le total, et une chute de 23 % 230 EUR. Fixez votre répartition dans cet ordre :
- Gardez votre épargne de précaution sur un dépôt bancaire garanti.
- Placez aussi en dépôts l'argent dont vous aurez besoin d'ici quelques années.
- Déterminez la plus forte baisse que vous pourriez encaisser sans vendre.
- Dimensionnez votre part d'or pour que cette baisse fasse mal sans vous obliger à vendre, par exemple dans la fourchette de 2,5 % à 10 % testée.
- Constituez la position par étapes.
- Rééquilibrez une fois par an : allégez l'or après une bonne année, renforcez-le après une baisse.
Acheter des montants fixes à intervalles réguliers, c'est le dollar-cost averaging. Voir aussi l'or face au S&P 500, comment diversifier un petit portefeuille et comment investir dans l'or quand on débute.
Le choix du moment est une décision à part : notre guide pour savoir s'il faut acheter de l'or maintenant explique comment acheter par étapes après le record de 2026, et notre comparatif des meilleures plateformes pour trader l'or montre ce que coûte une opération sur l'or sur sept plateformes.
Exposez-vous à l'or et gardez vos liquidités sur un seul compte
Un seul compte Volity réunit vos liquidités destinées à investir et votre exposition à l'or. Vos liquidités attendent dans un portefeuille multi-devises à 0 $. Les CFD sur l'or au comptant, XAU/USD et XAU/EUR, à l'achat comme à la vente, se trouvent sur la plateforme de trading sur l'or de Volity. Le compte Markets est sans commission et démarre dès 1 $, avec un approvisionnement à partir de 10 EUR ; il permet aussi de détenir de vraies actions, des actions fractionnées et des cryptos.
Les dépôts en crypto et tous les retraits sont gratuits, et chaque niveau de compte inclut une démo gratuite. Utilisez-la pour vérifier le spread en direct sur l'or et le taux overnight XAU/EUR, puis ouvrez votre compte Volity. Les frais figurent sur la page des frais et commissions, et d'autres guides dans la rubrique or. Pour recevoir des informations sur le marché, des formations et des mises à jour de la plateforme, abonnez-vous à « Commencez vos journées plus intelligemment » de Volity, en bas de cette page.
Vérification des faits : Les prix de l'or sont ceux du LBMA Gold Price PM, recoupés avec les données du World Gold Council. Les taux des dépôts sont les statistiques de la BCE sur les ménages jusqu'à juillet 2026, et l'inflation correspond à l'IPCH d'Eurostat jusqu'à août 2026. Les frais des fonds proviennent des pages des émetteurs, les règles sur les CFD de la FCA, de l'ESMA et des pages des courtiers. Chiffres vérifiés le 28 septembre 2026. Le résultat du CFD est une illustration.
Questions fréquentes
L'or vaut-il mieux qu'un compte d'épargne ?
Sur la période 2021-2026, il a rapporté bien davantage : 10 000 EUR sont devenus 24 686 EUR dans un fonds or à 0,12 %, contre 10 882 EUR en dépôts à un an. Mais l'or a chuté de 23,2 % en euros en 2026, alors qu'un dépôt est garanti jusqu'à 100 000 EUR et conserve sa valeur en euros. Gardez en dépôts l'argent dont vous pourriez avoir besoin.
Combien vaudraient aujourd'hui 10 000 euros placés en or il y a cinq ans ?
Environ 24 834 EUR avant frais, de 1 505,08 EUR l'once le 30 septembre 2021 à 3 737,79 EUR le 25 septembre 2026 (LBMA Gold Price PM). Sur la même période, 10 000 GBP sont devenus environ 24 871 GBP, et 10 000 USD environ 24 449 USD.
Faut-il placer toute votre épargne dans l'or ?
Non. Placez d'abord sur un dépôt garanti votre épargne de précaution et l'argent dont vous aurez besoin d'ici quelques années. L'or a chuté de 44,6 % en dollars en 2011-2015 et de 70,3 % en 1980-1999, il a mis des années à se redresser, et il ne verse aucun intérêt pendant que vous attendez.
Un ETF sur l'or est-il plus sûr qu'un compte d'épargne ?
Les risques sont différents. Un dépôt est garanti jusqu'à 100 000 EUR par déposant et conserve sa valeur en euros. Un fonds adossé à de l'or physique détient de vrais lingots, mais son prix suit celui de l'or, en baisse de 23,2 % en euros de mars à juillet 2026. En Europe, la plupart de ces fonds sont des ETC plutôt que des ETF.
Peut-on perdre de l'argent avec l'or ?
Oui. L'or a chuté de 23,2 % en euros du 2 mars au 16 juillet 2026, et de 36,8 % en 2012-2013. Avec un CFD à effet de levier, les pertes arrivent plus vite, car une petite baisse absorbe une grande part de votre marge. Ne détenez que l'or que vous pourriez conserver sans y toucher pendant une telle baisse.
Comment commencer à investir dans l'or avec une petite somme ?
Pour une détention de plusieurs années, les fonds adossés à de l'or physique les moins chers facturent environ 0,12 % par an. Pour trader les mouvements de l'or sur quelques jours ou semaines, un compte Volity Markets démarre dès 1 $, avec un approvisionnement à partir de 10 EUR, et propose des CFD XAU/USD et XAU/EUR. Essayez d'abord la démo gratuite.