„Buy the Dip“ heißt, eine Aktie oder einen Index zu kaufen, nachdem er von einem jüngsten Hoch gefallen ist, in der Hoffnung auf eine Erholung. Funktioniert das? Seit 1950 lag der S&P 500 nach dem ersten Schlusskurs 5 % unter seinem Hoch in 70 % von 71 Fällen 12 Monate später höher, doch in 54 % der Fälle schloss er innerhalb dieses Jahres noch einmal mindestens 5 % tiefer. Dieser Leitfaden zeigt die Bilanz von S&P 500, FTSE 100 und DAX, was das Warten in bar gekostet hat und wie Sie eine Dip-Regel schreiben, die Sie im Demokonto testen können.
Kurzfassung: Ein Dip braucht eine schriftliche Regel, zum Beispiel den ersten Schlusskurs 5 % oder 10 % unter dem höchsten Schlusskurs. Auf Basis der S&P-500-Kurse seit 1950 lagen 70 % der 5-%-Dips und 69 % der 10-%-Dips ein Jahr später höher, doch mehr als die Hälfte fiel innerhalb dieses Jahres noch einmal um mindestens 5 %. Das Warten in bar auf einen 10-%-Dip schlug den sofortigen Kauf nur bei 43 % der monatlichen Startdaten. Der Kauf in Schritten dämpfte tiefe Rückgänge und kostete bei flachen Rückgängen Rendite. Keine Regel verrät Ihnen, in welcher Art von Dip Sie stecken.
So haben wir gemessen: Wir haben alle Zahlen aus den täglichen Schlusskursen von Yahoo Finance neu berechnet, für den S&P 500 (ab 1950), den FTSE 100 (ab 1984) und den DAX (ab 1987), bis zum 6. November 2026. Die Reihen von S&P 500 und FTSE 100 sind Kursindizes ohne Dividenden. Die DAX-Reihe ist ein Performanceindex: STOXX vermerkt, er berücksichtige „auch Dividenden“, deshalb sind DAX-Zahlen gekennzeichnet. Zur Gegenprobe: Die jährliche Kursrendite des S&P 500 aus dem Datensatz lag in Damodarans Tabelle in allen 75 Jahren von 1951 bis 2025 unter der Gesamtrendite, im Median um 3,12 Punkte, etwa die Dividendenrendite. Ein fehlerhafter Schlusskurs im Datensatz (17. April 1961) wurde mit einer zweiten Quelle korrigiert. Das ist Geschichte, keine Prognose.
Was Buy the Dip bedeutet und was als Dip zählt
Die Schwachstelle der Idee ist das Wort Dip. Ein Tagesminus von 2 % und ein Jahresminus von 30 % können beide so genannt werden. Ohne schriftliche Regel entscheiden Sie im Moment, wenn Angst und Hoffnung am stärksten sind.
Die Regel hier arbeitet mit Schlusskursen. Das Hoch ist der bisher höchste Schlusskurs. Der Drawdown gibt an, wie weit der heutige Schlusskurs unter diesem Hoch liegt. Ein 5-%-Dip beginnt mit dem ersten Schlusskurs, der mindestens 5 % unter dem Hoch liegt, ein 10-%-Dip mit dem ersten Schlusskurs 10 % darunter. Jeder Dip zählt einmal, bis es ein neues Schlusshoch gibt.
Eine Schwelle ist wichtig, weil es normal ist, unter einem Hoch zu liegen. Seit 1950 verbrachte der S&P 500 51,0 % der Handelstage mindestens 5 % unter seinem Schlusshoch. Beim FTSE 100 waren es 62,0 % der Tage und beim DAX 65,2 % (Dividenden eingerechnet). Dass man sich in einem Dip befand, änderte die Chancen kaum. Von allen S&P-500-Tagen aus lag der Index 12 Monate später in 75 % der Fälle höher, bei einem mittleren Gewinn von 10,6 %. Von Tagen aus, die mindestens 5 % unter dem Hoch lagen, waren es 77 % und 11,9 %. Diese Zeitfenster überlappen sich, lesen Sie sie also als Muster und nicht als getrennte Tests.
Wie oft sich ein Dip nach 1, 3 und 12 Monaten erholte
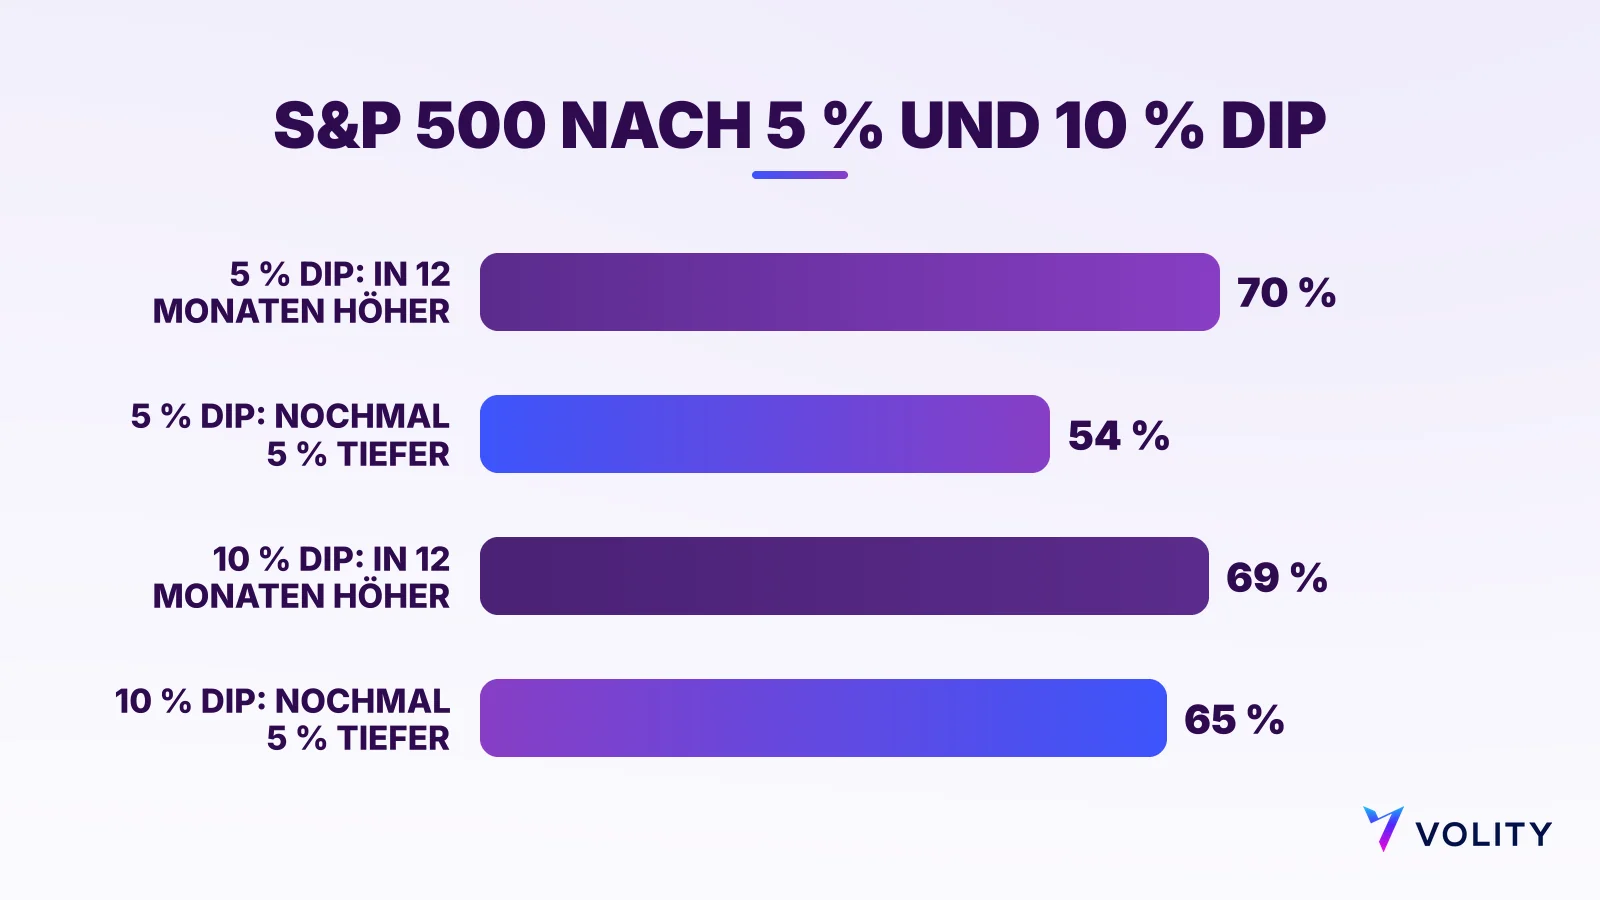
Der S&P 500 hatte seit 1950 74 Dips von 5 %, etwa einen pro Jahr, und 26 Dips von 10 %, etwa einen alle drei Jahre. Nach einem 5-%-Dip lag der Index einen Monat später in 75 % der Fälle höher, drei Monate später in 75 % und 12 Monate später in 70 %. Nach einem 10-%-Dip waren es 65 %, 65 % und 69 %. Der Median, das mittlere Ergebnis, wenn man alle Fälle der Reihe nach ordnet, war ein 12-Monats-Gewinn von 9,4 % nach einem 5-%-Dip und von 13,5 % nach einem 10-%-Dip.
Auf einen von neun 5-%-Dips folgte eine 12-Monats-Veränderung von minus 10 % oder schlechter. Der schlimmste Fall war ein Verlust von 36,9 %, ausgehend vom Signal im November 2007.
| Index und Dip | Dips | Nach 12 Monaten höher | Altes Hoch innerhalb von 12 Monaten wieder erreicht | Innerhalb von 12 Monaten weitere 10 % gefallen |
|---|---|---|---|---|
| S&P 500, 5 % (Kurs) | 74 | 70 % | 83 % | 32 % |
| S&P 500, 10 % (Kurs) | 26 | 69 % | 65 % | 46 % |
| FTSE 100, 5 % (Kurs) | 30 | 72 % | 76 % | 34 % |
| FTSE 100, 10 % (Kurs) | 15 | 87 % | 60 % | 27 % |
| DAX, 5 % (Dividenden eingerechnet) | 38 | 60 % | 77 % | 46 % |
| DAX, 10 % (Dividenden eingerechnet) | 16 | 60 % | 47 % | 53 % |
Das Muster gilt in allen drei Märkten: Die meisten Dips lagen ein Jahr später höher, und eine große Minderheit fiel zuerst deutlich weiter. Dips beginnen außerdem oft bei hohen Kursen. Der Financial Stability Report der Bank of England vom Juli 2026 hielt fest: „Die Preise riskanter Vermögenswerte haben ein hohes Niveau erreicht.“ Das beschreibt die Ausgangslage, nicht den Zeitpunkt eines Rückgangs.
Das fallende Messer: Wie weit Dips weiterfielen
Ein fallendes Messer ist ein Kurs, der nach Ihrem Kauf weiter fällt. In den Daten kommt das häufig vor. Nach einem 5-%-Dip schloss der S&P 500 innerhalb von 12 Monaten in 54 % der Fälle mindestens 5 % unter dem Auslöse-Schlusskurs und in 32 % mindestens 10 % darunter. Nach einem 10-%-Dip fiel er in 65 % der Fälle um weitere 5 % und in 46 % um weitere 10 %. Die mittlere Zeit vom Auslöser bis zum Tief betrug 12 Tage bei einem 5-%-Dip und 56 Tage bei einem 10-%-Dip.
Die ersten Tage eines Rückgangs verraten nicht, um welche Art Rückgang es sich handelt. 2020 fiel der S&P 500 in 23 Handelstagen um 33,9 %, von 3.386,15 am 19. Februar auf 2.237,40 am 23. März. Erst am 18. August schloss er wieder über dem alten Hoch. 2022 kam das 10-%-Signal am 22. Februar bei 4.304,76. Der Tiefstschlusskurs von 3.577,03 am 12. Oktober lag 16,9 % tiefer, und bis das alte Hoch zurückkehrte, vergingen 696 Kalendertage. Nach den 10-%-Signalen von 2000 und 2007 fiel der Index um weitere 42,7 % und 51,9 % und brauchte 2.602 und 1.949 Tage, um sein Hoch wieder zu erreichen.
Schnelle Erholungen haben eigene Ursachen. Von 6.144,15 am 19. Februar 2025 fiel der S&P 500 um 18,9 % auf einen Schlusskurs von 4.982,77 am 8. April. Der BIS Quarterly Review vom September 2025 schrieb, er habe „alle Verluste von Anfang April bis Ende desselben Monats wettgemacht und sein Hoch vor dem Stress in knapp unter 20 Wochen übertroffen“. Den Aufschwung bis Mitte Mai führte er vor allem auf das „Zurückrudern nach dem anfänglichen Zollschock“ zurück. Ein BIS-Arbeitspapier schätzte, dass sich „mehr als 60 % der Erholung am Aktienmarkt auf zollbezogene Schocks zurückführen lassen“. Wer Anfang April den Dip kaufte, konnte nicht wissen, dass eine politische Kehrtwende bevorstand.
Im Ansturm auf den Verkauf können auch Anlagen, die als sicher gelten, zusammen mit Aktien fallen. In einer Rede von 2022 über den Run auf Bargeld im März 2020 sagte Jon Cunliffe von der Bank of England: „Der Goldpreis fiel um 12 %.“ Lesen Sie, warum risikobehaftete Anlagen sich tendenziell gemeinsam bewegen.
Was das Warten in bar auf einen Dip gekostet hat
Manche Anleger halten Bargeld zurück, oft „Dry Powder“ genannt, und warten auf einen Rückgang. Beim S&P 500 hielt der Wartende, gerechnet vom ersten Handelstag jedes Monats von 1950 bis 2016, insgesamt 803 Startdaten, Bargeld, bis der Index 10 % unter seinem höchsten Schlusskurs seit dem Start schloss, oder kaufte nach 12 Monaten trotzdem. Wir verglichen den Wert zehn Jahre später mit einem Kauf am ersten Tag.
Ein 10-%-Dip kam bei 54 % der Startdaten innerhalb von 12 Monaten. Dennoch zahlte der Wartende in 57 % davon mehr als den Preis vom ersten Tag, weil die Kurse oft zuerst stiegen. Warten gewann in 43 % der Starts. Das mittlere Zehnjahresergebnis war das 2,20-Fache des eingesetzten Geldes beim sofortigen Kauf und das 2,05-Fache beim Warten, ein mittlerer Rückstand von 3,3 %.
Einige Details sprechen für die andere Seite. Bargeld brachte im Test 0 % Zinsen, was den Wartenden benachteiligt. Mit einem 5-%-Auslöser kam innerhalb eines Jahres bei 94 % der Starts ein Dip, und Warten gewann in 56 % der Fälle, mit einem mittleren Vorsprung von 0,8 %. Beim FTSE 100 gewann das Warten auf 10 % in 47 % der Fälle, beim DAX (Dividenden eingerechnet) in 50 %.
Die Vanguard-Studie von 2023 verglich eine Einmalanlage mit dem gestreuten Einsatz des Geldes. Sie stellte fest: „Einmalanlagestrategien schlugen gängige Strategien mit Durchschnittskosteneffekt laut historischen und simulierten Marktdaten in zwei Dritteln der Fälle.“ Das prüft den schrittweisen Kauf, nicht das Warten auf einen Dip, weist aber in dieselbe Richtung. Wenn Sie stattdessen jeden Monat Geld nachlegen, lesen Sie unseren Leitfaden zum regelmäßigen Investieren.
Ein gestaffelter Einstieg, durchgerechnet mit echten Schlusskursen
Ein gestaffelter Einstieg kauft in Schritten, während der Rückgang tiefer wird. Wir haben ihn an jedem 5-%-Dip des S&P 500 mit einem vollen Jahr an Daten getestet: ein Drittel bei 5 % unter dem Hoch, eines bei 10 % und eines bei 15 %, nicht eingesetzte Teile blieben mit 0 % in bar. Die Staffelung schlug den Kauf von allem beim ersten Auslöser in 33 von 71 Episoden, also in 46 %. Ihr mittleres 12-Monats-Ergebnis war ein Gewinn von 4,0 %, gegenüber 9,4 % beim sofortigen Kauf.
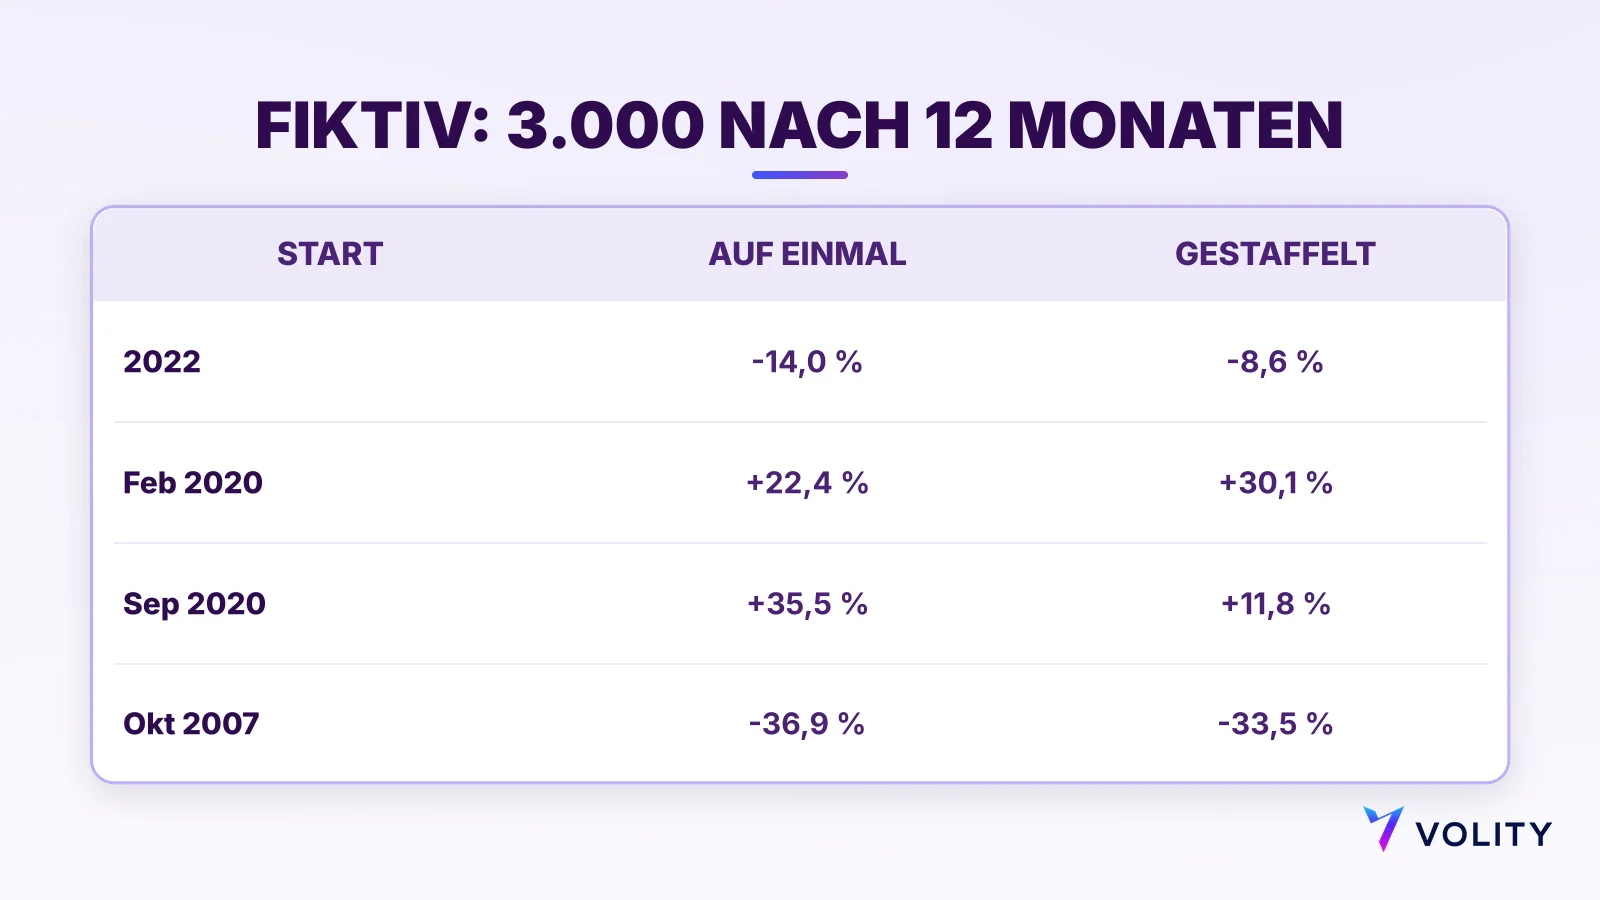
Die vier Fälle unten sind hypothetisch. Sie nutzen echte S&P-500-Schlusskurse, nur Kurse und ohne Kosten: 3.000, aufgeteilt in drei Teile zu je 1.000, bewertet 12 Monate nach dem ersten Kauf.
| Beginn des Rückgangs | Käufe zu Schlusskursen von | Alles auf einmal | Gestaffelt |
|---|---|---|---|
| 2022, Hoch 4.796,56 | 4.532,76; 4.304,76; 3.991,24 | 2.580 (-14,0 %) | 2.743 (-8,6 %) |
| Februar 2020, Hoch 3.386,15 | 3.128,21; 2.978,76; 2.746,56 | 3.672 (+22,4 %) | 3.904 (+30,1 %) |
| September 2020, Hoch 3.580,84 | nur 3.331,84 | 4.064 (+35,5 %) | 3.355 (+11,8 %) |
| Hoch vom Oktober 2007 | 1.475,62; 1.407,22; 1.325,19 | 1.893 (-36,9 %) | 1.995 (-33,5 %) |
Die Staffelung dämpfte die tiefen Rückgänge. 2022 verlor sie 8,6 % statt 14,0 %, während der Index später bei einem Schlusskurs von 3.577,03 landete, 25,4 % unter dem Hoch. Im September 2020 erreichte der Index nie 10 % unter sein Hoch, sodass zwei Drittel des Geldes in bar lagen und die Staffelung 11,8 % brachte gegenüber 35,5 %. Die Staffelung verringert das Bedauern. Das Risiko beseitigt sie nicht.
Schreiben Sie Ihre Dip-Regel, bevor der Markt fällt
Keine dieser Zahlen zeigt an, dass ein Dip vorbei ist. Kontrollieren können Sie den Plan, schreiben Sie ihn also, solange die Kurse ruhig sind.
- Wählen Sie den Auslöser: den Markt und die Schwelle, zum Beispiel den ersten Schlusskurs 5 % oder 10 % unter dem höchsten Schlusskurs.
- Bemessen Sie die Position für einen tieferen Rückgang. Nach einem 10-%-Dip fiel der S&P 500 innerhalb eines Jahres in 46 % der Fälle um mindestens 10 % weiter. Ein Drawdown von 20 % braucht 25 % Gewinn, um wieder auf null zu kommen, ein Drawdown von 50 % braucht 100 %.
- Legen Sie die Nachkaufregel fest: die Marken für spätere Käufe und was mit nicht eingesetztem Bargeld geschieht.
- Setzen Sie ein Zeitlimit. Kommt innerhalb von, sagen wir, 12 Monaten kein Dip, entscheiden Sie jetzt, ob Sie trotzdem kaufen oder zum regelmäßigen Investieren wechseln.
- Wählen Sie die Orderart. Eine Limit-Order kauft nur zu Ihrem Preis oder besser, wird aber möglicherweise nicht ausgeführt, wenn der Markt zuerst dreht. In einem schnellen Markt kann eine Market-Order zu einem schlechteren Preis ausgeführt werden, das nennt man Slippage.
- Schreiben Sie auf, was Sie zum Ausstieg bewegt. Legen Sie vor dem Einstieg ein Verlustlimit und ein Ziel fest; der Leitfaden zum Chance-Risiko-Verhältnis zeigt, wie. Bei einem einzelnen Unternehmen sagt die Indexgeschichte nichts über dessen Ergebnisse aus, daher zählt der Grund für den Rückgang.
- Üben Sie im Demokonto und protokollieren Sie jeden Auslöser, jede Ausführung und das Ergebnis nach 1, 3 und 12 Monaten.
Dips bei Volity mit Aktien oder CFDs kaufen
Bei Volity handeln Sie echte Aktien, Bruchstückaktien, Krypto und CFDs in einem Konto. Eine Bruchstückaktie ist ein Teil einer Aktie, was zu einem gestaffelten Plan mit kleinen Beträgen passt. Ein CFD, ein Differenzkontrakt, bildet einen Preis nach, ohne dass Sie den Vermögenswert besitzen, sodass Sie long gehen können oder short, wenn Sie einen Rückgang erwarten.
Aktien-CFDs werden mit einem Hebel bis 1:20 gehandelt. Der Hebel lässt eine kleine Einzahlung eine größere Position steuern, daher vergrößert er Verluste ebenso wie Gewinne.
Aufsichtsbehörden begrenzen den Hebel für Privatkunden an manchen Orten. Im Vereinigten Königreich machte die FCA eine Regel dauerhaft, nach der Firmen, die Privatkunden CFDs verkaufen, „den Hebel auf einen Wert zwischen 30:1 und 2:1 begrenzen“ müssen (FCA, 2019).
Ein Dip-Trade kann Monate brauchen, bis er aufgeht. Für CFD-Positionen, die über 22:00 GMT hinaus gehalten werden, kann ein Übernachtbetrag gezahlt oder erhalten werden, abhängig vom Zinsunterschied, oder die Hebelkosten bei CFDs außerhalb von Forex. Der Satz für jedes Instrument wird auf der Plattform angezeigt, und die vollständige Übersicht steht auf der Seite mit Volity-Gebühren und Kosten. Das Markets-Konto ist provisionsfrei.
Das kostenlose Demokonto gibt es bei jeder Volity-Kontostufe. Richten Sie dort Ihre schriftliche Regel ein und protokollieren Sie, was passiert, bevor Sie echtes Geld einsetzen. Ein Volity-Markets-Konto beginnt ab 1 $, die Einzahlung ist ab 10 EUR möglich.
Eine schriftliche Regel kann diese Wahrscheinlichkeiten nicht ändern. Sie sorgt nur dafür, dass Sie bewusst danach handeln.
Faktencheck: Die Indexzahlen sind unsere eigene Neuberechnung aus den täglichen Schlusskursen von Yahoo Finance bis zum 6. November 2026 (S&P 500 ab 1950, FTSE 100 ab 1984, DAX ab 1987), abgerufen am 11. November 2026. S&P 500 und FTSE 100 sind Kursindizes; der DAX enthält Dividenden (STOXX). Gegenprobe: Damodaran, NYU Stern (Januar 2026). Weitere Quellen: BIS Quarterly Review September 2025, BIS Working Paper 1282, Bank of England Financial Stability Report Juli 2026, Vanguard (Februar 2023), FCA (2019). Volity-Angaben geprüft am 11. November 2026.
Häufig gestellte Fragen
Was bedeutet Buy the Dip?
Es bedeutet, eine Aktie oder einen Index zu kaufen, nachdem er von einem jüngsten Hoch gefallen ist, in Erwartung einer Erholung. Eine brauchbare Version hat einen schriftlichen Auslöser, zum Beispiel den ersten Schlusskurs 5 % oder 10 % unter dem höchsten Schlusskurs.
Wie stark muss ein Rückgang sein, damit er als Dip zählt?
Eine offizielle Zahl gibt es nicht. Dieser Artikel nutzt 5 % und 10 % unter dem höchsten Schlusskurs. Auf Basis der S&P-500-Kurse seit 1950 ergab das 74 Dips von 5 % und 26 von 10 %.
Ist es besser, Dips zu kaufen oder regelmäßig zu investieren?
Die Bilanz neigt zu früherem Investieren. In unserem S&P-500-Test schlug das Warten in bar auf einen 10-%-Dip den sofortigen Kauf bei 43 % der Startdaten. Vanguard stellte fest, dass Einmalanlagen den Durchschnittskosteneffekt in zwei Dritteln der Fälle schlugen.
Wie vermeide ich es, ein fallendes Messer zu fangen?
Ausschließen können Sie es nicht. Nach einem 10-%-Dip fiel der S&P 500 innerhalb eines Jahres in 46 % der Fälle um mindestens 10 % weiter. Halten Sie jede Position so klein, dass ein weiterer Rückgang tragbar ist.
Was ist Dry Powder?
Dry Powder ist Bargeld, das zurückgehalten wird, um nach einem Rückgang zu kaufen. In unserem S&P-500-Test zahlte der Wartende bei 57 % der Startdaten mehr als den Preis vom ersten Tag, weil die Kurse oft stiegen, bevor der Dip kam.
Wie lange braucht ein Dip, um sich zu erholen?
Beim S&P 500 betrug seit 1950 die mittlere Zeit bis zur Rückkehr zum alten Hoch 62 Tage nach einem 5-%-Dip und 298 Tage nach einem 10-%-Dip. Der längste Fall dauerte 2.717 Tage, mehr als sieben Jahre.