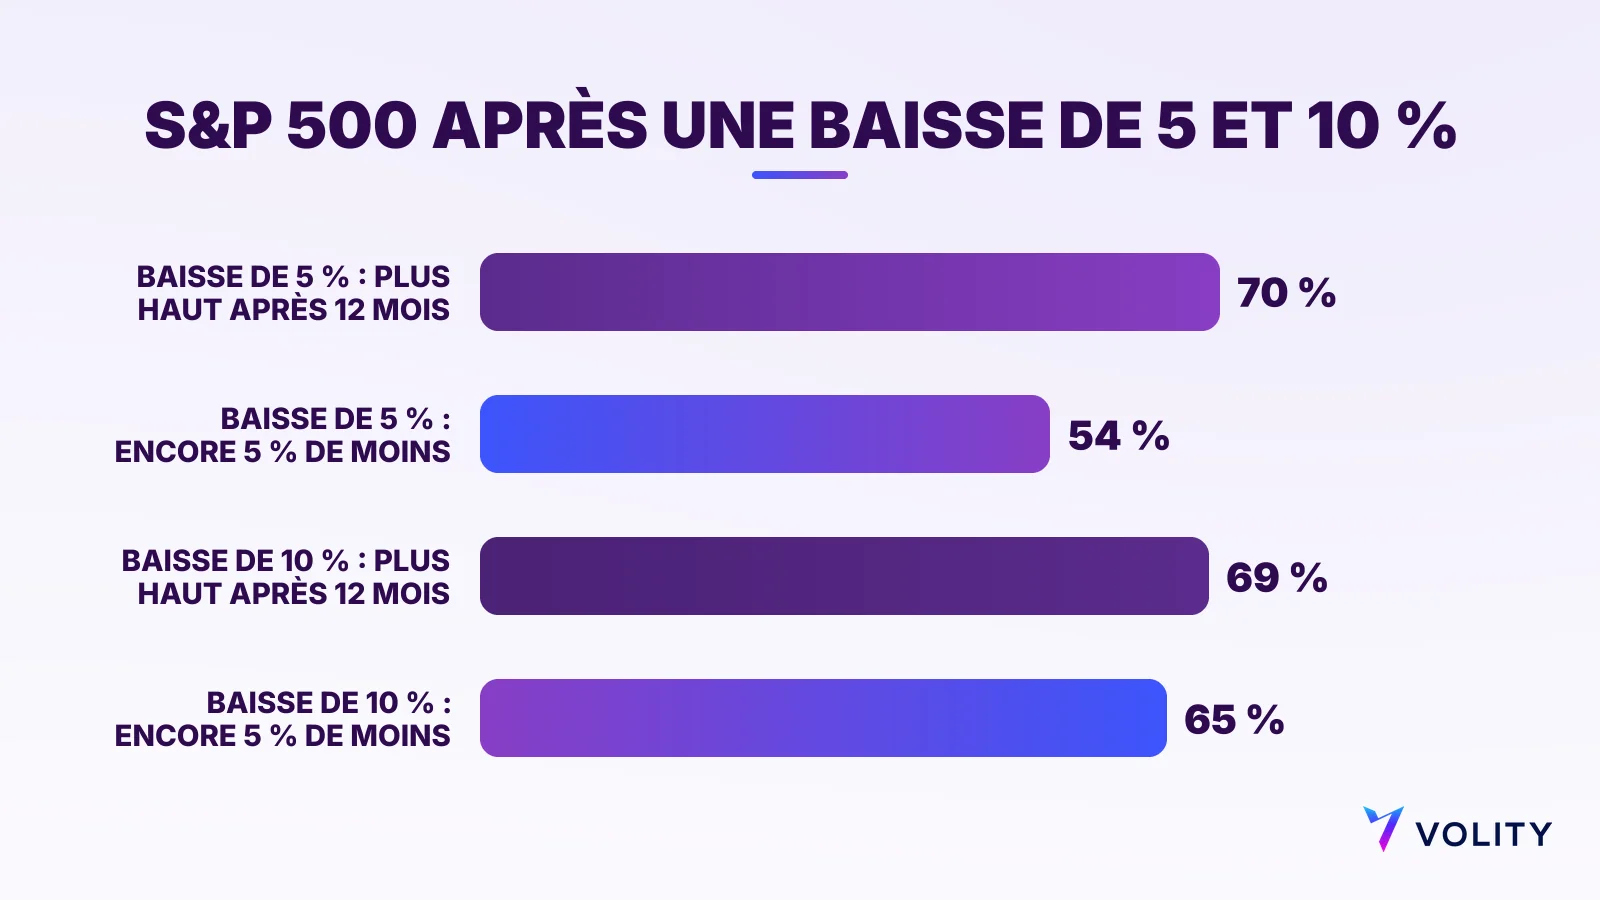
Acheter la baisse (« buy the dip » en anglais) consiste à acheter une action ou un indice après un repli depuis un sommet récent, dans l’espoir d’un rebond. Est-ce que cela fonctionne ? Depuis 1950, le S&P 500 était plus haut 12 mois après une première clôture 5 % sous son sommet dans 70 % des 71 cas, mais dans 54 % des cas il a clôturé au moins 5 % plus bas encore dans l’année. Ce guide présente le bilan du S&P 500, du FTSE 100 et du DAX, ce qu’a coûté l’attente en liquidités, et comment écrire une règle de baisse que vous pouvez tester sur un compte démo.
En bref : une baisse a besoin d’une règle écrite, par exemple la première clôture 5 % ou 10 % sous la clôture la plus haute. Sur les prix du S&P 500 depuis 1950, 70 % des baisses de 5 % et 69 % des baisses de 10 % étaient plus hautes un an après, mais plus de la moitié ont reculé d’au moins 5 % de plus dans l’année. Attendre en liquidités une baisse de 10 % n’a battu l’achat immédiat que dans 43 % des dates de départ mensuelles. Acheter par étapes a atténué les chutes profondes et coûté du rendement dans les baisses légères. Aucune règle ne dit dans quel type de baisse vous êtes.
Notre méthode : nous avons recalculé chaque chiffre à partir des clôtures quotidiennes de Yahoo Finance pour le S&P 500 (depuis 1950), le FTSE 100 (depuis 1984) et le DAX (depuis 1987), jusqu’au 6 novembre 2026. Les séries du S&P 500 et du FTSE 100 sont des indices de prix, sans dividendes. La série du DAX est un indice de rendement total : STOXX précise qu’il « tient également compte des dividendes », donc les chiffres du DAX sont signalés. Comme contrôle, le rendement annuel en prix du S&P 500 dans notre source était inférieur au rendement total de la table de Damodaran pour les 75 années de 1951 à 2025, d’une médiane de 3,12 points, soit à peu près le rendement du dividende. Une mauvaise clôture dans la source (17 avril 1961) a été corrigée avec une seconde source. Ceci est de l’histoire, pas une prévision.
Ce que signifie acheter la baisse et ce qui compte comme une baisse
Le point faible de l’idée est le mot baisse. Un recul de 2 % en une journée et de 30 % en un an peuvent tous deux porter ce nom. Sans règle écrite, vous décidez sur le moment, quand la peur et l’espoir sont les plus forts.
La règle utilisée ici repose sur les cours de clôture. Le sommet est la clôture la plus haute à ce jour. Le repli est l’écart entre la clôture du jour et ce sommet. Une baisse de 5 % commence à la première clôture au moins 5 % sous le sommet, et une baisse de 10 % à la première clôture 10 % sous. Chaque baisse compte une seule fois, jusqu’à un nouveau record de clôture.
Un seuil est nécessaire parce qu’être sous un sommet est normal. Depuis 1950, le S&P 500 a passé 51,0 % des séances au moins 5 % sous son sommet de clôture. Le FTSE 100 y a passé 62,0 % des jours et le DAX 65,2 % (dividendes inclus). Être dans une baisse a à peine changé les probabilités. Depuis tous les jours du S&P 500, l’indice était plus haut 12 mois après dans 75 % des cas, avec un gain médian de 10,6 %. Depuis les jours au moins 5 % sous le sommet, c’était 77 % et 11,9 %. Ces fenêtres se chevauchent, lisez-les donc comme une tendance, pas comme des tests séparés.
À quelle fréquence une baisse s’est redressée après 1, 3 et 12 mois
Le S&P 500 a connu 74 baisses de 5 % depuis 1950, environ une par an, et 26 baisses de 10 %, environ une tous les trois ans. Après une baisse de 5 %, l’indice était plus haut un mois après dans 75 % des cas, trois mois après dans 75 % et 12 mois après dans 70 %. Après une baisse de 10 %, les chiffres étaient 65 %, 65 % et 69 %. La médiane, le résultat du milieu quand on range tous les cas, était un gain à 12 mois de 9,4 % après une baisse de 5 % et de 13,5 % après une baisse de 10 %.
Une baisse de 5 % sur neuf a été suivie d’une variation à 12 mois de moins 10 % ou pire. La pire a été une perte de 36,9 %, depuis le signal de novembre 2007.
| Indice et baisse | Baisses | Plus haut après 12 mois | Ancien sommet retrouvé en 12 mois | Recul de 10 % de plus en 12 mois |
|---|---|---|---|---|
| S&P 500, 5 % (prix) | 74 | 70 % | 83 % | 32 % |
| S&P 500, 10 % (prix) | 26 | 69 % | 65 % | 46 % |
| FTSE 100, 5 % (prix) | 30 | 72 % | 76 % | 34 % |
| FTSE 100, 10 % (prix) | 15 | 87 % | 60 % | 27 % |
| DAX, 5 % (dividendes inclus) | 38 | 60 % | 77 % | 46 % |
| DAX, 10 % (dividendes inclus) | 16 | 60 % | 47 % | 53 % |
Le schéma se retrouve sur les trois marchés : la plupart des baisses étaient plus hautes un an après, et une forte minorité a d’abord reculé beaucoup plus. Les baisses naissent aussi souvent de prix élevés. Le Financial Stability Report de la Banque d’Angleterre de juillet 2026 indiquait que « les prix des actifs risqués ont atteint des niveaux élevés ». Cela décrit le contexte, pas le moment d’une chute.
Le couteau qui tombe : jusqu’où les baisses ont continué
Un couteau qui tombe est un prix qui continue de chuter après votre achat. Dans les données, c’est courant. Après une baisse de 5 %, le S&P 500 a clôturé au moins 5 % sous la clôture du signal dans les 12 mois dans 54 % des cas, et au moins 10 % sous dans 32 %. Après une baisse de 10 %, il a perdu 5 % de plus dans 65 % des cas et 10 % de plus dans 46 %. Le délai médian entre le signal et le point bas était de 12 jours pour une baisse de 5 % et de 56 jours pour une baisse de 10 %.
Les premiers jours d’une chute ne disent pas de quel type elle est. En 2020, le S&P 500 a perdu 33,9 % en 23 séances, de 3 386,15 le 19 février à 2 237,40 le 23 mars. Il n’a de nouveau clôturé au-dessus de l’ancien sommet que le 18 août. En 2022, le signal des 10 % est venu le 22 février, à 4 304,76. Le point bas de clôture de 3 577,03 le 12 octobre était 16,9 % plus bas, et l’ancien sommet a mis 696 jours calendaires à revenir. Après les signaux de 10 % de 2000 et 2007, l’indice a encore perdu 42,7 % et 51,9 %, et il lui a fallu 2 602 et 1 949 jours pour retrouver son sommet.
Les reprises rapides ont leurs propres causes. De 6 144,15 le 19 février 2025, le S&P 500 a perdu 18,9 % jusqu’à une clôture de 4 982,77 le 8 avril. La BIS Quarterly Review de septembre 2025 écrivait qu’il avait « effacé toutes les pertes du début d’avril avant la fin du même mois et dépassé son pic d’avant la crise en un peu moins de 20 semaines ». Elle reliait le rebond jusqu’à la mi-mai surtout à un « retour en arrière sur le choc tarifaire initial ». Un document de travail de la BIS estimait que « plus de 60 % de la reprise des marchés actions peut être attribuée aux chocs liés aux droits de douane ». Un acheteur de baisse début avril ne pouvait pas savoir qu’un revirement de politique approchait.
Dans une ruée vers la vente, même des actifs jugés sûrs peuvent chuter avec les actions. Dans un discours de 2022 sur la ruée vers les liquidités de mars 2020, Jon Cunliffe, de la Banque d’Angleterre, a dit : « Le prix de l’or a baissé de 12 %. » Voyez pourquoi les actifs risqués tendent à évoluer ensemble.
Ce qu’a coûté l’attente d’une baisse en liquidités
Certains investisseurs gardent des liquidités, souvent appelées « dry powder » (poudre sèche), et attendent une chute. Sur le S&P 500, à partir du premier jour de bourse de chaque mois de 1950 à 2016, soit 803 dates de départ, l’investisseur en attente gardait ses liquidités jusqu’à ce que l’indice clôture 10 % sous sa clôture la plus haute depuis le départ, ou achetait quand même après 12 mois. Nous avons comparé la valeur dix ans plus tard avec un achat dès le premier jour.
Une baisse de 10 % est survenue dans les 12 mois pour 54 % des dates de départ. Pourtant l’investisseur en attente a payé plus cher que le prix du premier jour dans 57 % d’entre elles, car les prix montaient souvent d’abord. Attendre l’a emporté dans 43 % des départs. Le résultat médian à dix ans était de 2,20 fois la mise pour l’achat immédiat et de 2,05 fois pour l’attente, soit un manque médian de 3,3 %.
Certains détails jouent dans l’autre sens. Les liquidités rapportaient 0 % dans le test, ce qui défavorise l’investisseur en attente. Avec un déclencheur de 5 %, une baisse est venue dans l’année pour 94 % des départs et attendre l’a emporté 56 % du temps, avec un gain médian de 0,8 %. Sur le FTSE 100, attendre 10 % l’a emporté 47 % du temps, et sur le DAX (dividendes inclus) 50 %.
L’étude de Vanguard de 2023 a comparé un investissement en une fois à un étalement des versements. Elle a constaté que « les stratégies d’investissement en une fois battent les stratégies courantes de moyennage des coûts les deux tiers du temps, selon les données historiques et simulées du marché ». Cela teste l’achat échelonné, pas l’attente d’une baisse, mais va dans le même sens. Si vous investissez plutôt chaque mois, consultez notre guide sur l’investissement régulier.
Une entrée échelonnée, détaillée avec de vraies clôtures
Une entrée échelonnée achète par étapes à mesure que la chute s’approfondit. Nous l’avons testée sur chaque baisse de 5 % du S&P 500 disposant d’une année complète de données : un tiers à 5 % sous le sommet, un à 10 % et un à 15 %, les parts inutilisées restant en liquidités à 0 %. L’échelonnement a battu l’achat de tout au premier signal dans 33 épisodes sur 71, soit 46 %. Son résultat médian à 12 mois était un gain de 4,0 %, contre 9,4 % pour l’achat immédiat.
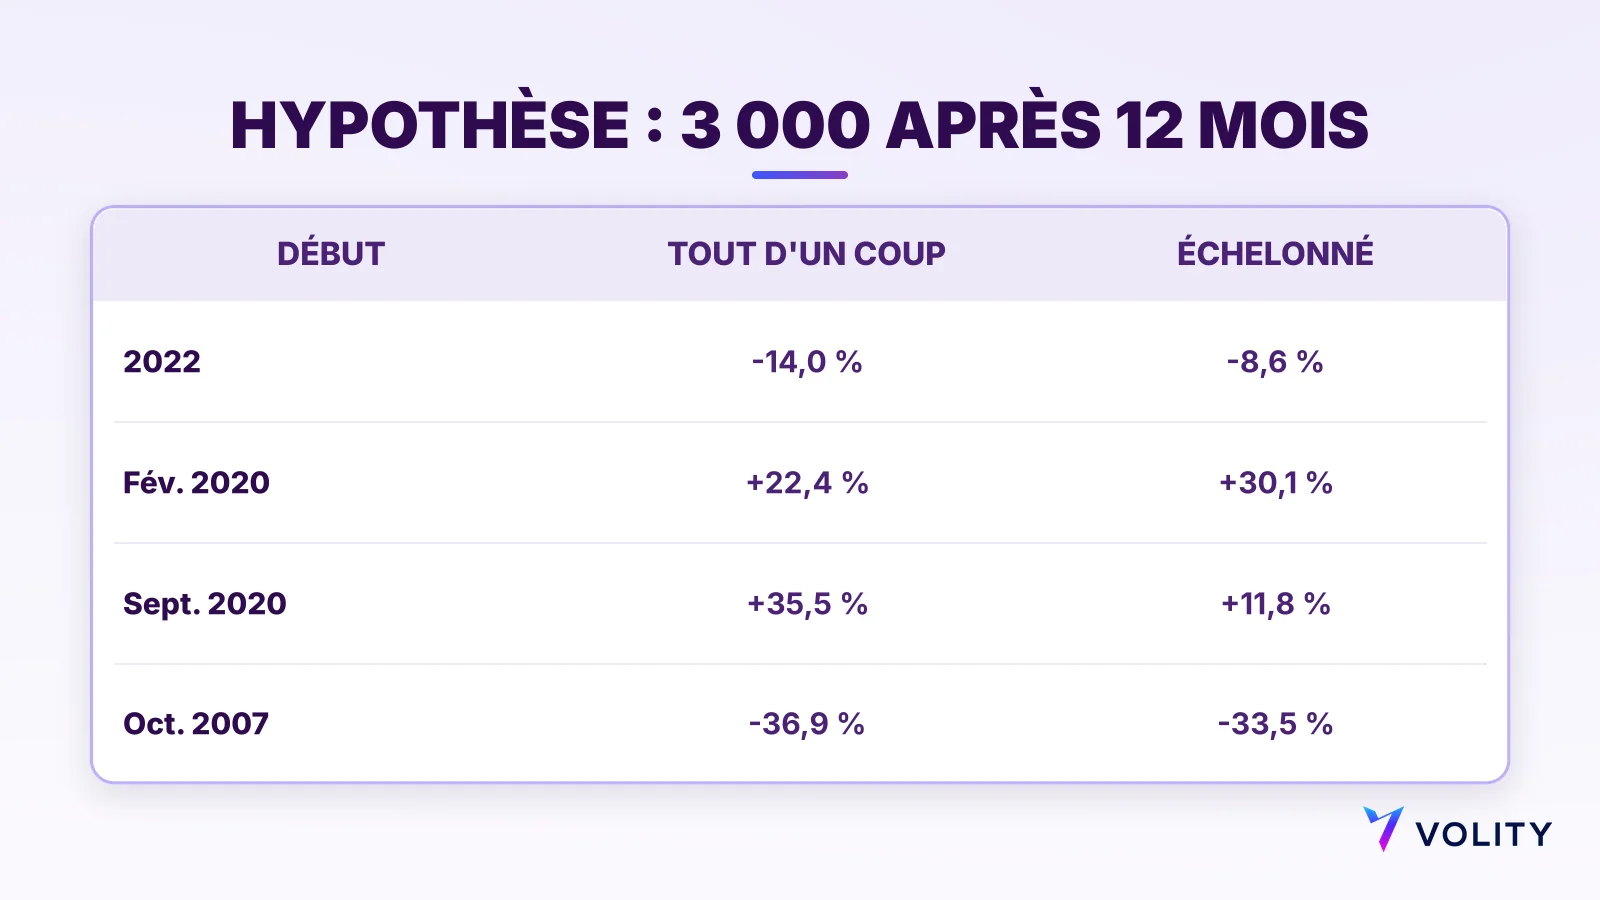
Les quatre cas ci-dessous sont hypothétiques. Ils utilisent de vraies clôtures du S&P 500, en prix seulement, sans frais : 3 000 répartis en trois parts de 1 000, évaluées 12 mois après le premier achat.
| Début de la chute | Achats aux clôtures de | Tout d’un coup | Échelonné |
|---|---|---|---|
| 2022, sommet 4 796,56 | 4 532,76 ; 4 304,76 ; 3 991,24 | 2 580 (-14,0 %) | 2 743 (-8,6 %) |
| Février 2020, sommet 3 386,15 | 3 128,21 ; 2 978,76 ; 2 746,56 | 3 672 (+22,4 %) | 3 904 (+30,1 %) |
| Septembre 2020, sommet 3 580,84 | 3 331,84 seulement | 4 064 (+35,5 %) | 3 355 (+11,8 %) |
| Sommet d’octobre 2007 | 1 475,62 ; 1 407,22 ; 1 325,19 | 1 893 (-36,9 %) | 1 995 (-33,5 %) |
L’échelonnement a atténué les chutes profondes. En 2022, il a perdu 8,6 % au lieu de 14,0 %, alors que l’indice est descendu jusqu’à une clôture de 3 577,03, soit 25,4 % sous le sommet. En septembre 2020, l’indice n’a jamais atteint 10 % sous son sommet, donc les deux tiers de l’argent sont restés en liquidités et l’échelonnement a rapporté 11,8 % contre 35,5 %. L’échelonnement réduit le regret. Il ne supprime pas le risque.
Écrivez votre règle de baisse avant que le marché ne chute
Aucun de ces chiffres ne signale la fin d’une baisse. Ce que vous contrôlez, c’est le plan, alors écrivez-le tant que les prix sont calmes.
- Choisissez le déclencheur : le marché et le seuil, par exemple la première clôture 5 % ou 10 % sous la clôture la plus haute.
- Dimensionnez la position pour une chute plus profonde. Après une baisse de 10 %, le S&P 500 a reculé d’au moins 10 % de plus dans l’année dans 46 % des cas. Un repli de 20 % demande un gain de 25 % pour revenir à l’équilibre, et un repli de 50 % demande 100 %.
- Décidez de la règle d’ajout : les niveaux des achats suivants et ce qu’il advient des liquidités inutilisées.
- Fixez une limite de temps. Si aucune baisse n’arrive dans, disons, 12 mois, décidez dès maintenant si vous achetez quand même ou si vous passez à l’investissement régulier.
- Choisissez le type d’ordre. Un ordre à cours limité n’achète qu’à votre prix ou mieux, mais peut ne pas être exécuté si le marché se retourne d’abord. Sur un marché rapide, un ordre au marché peut être exécuté à un prix moins bon, ce qu’on appelle le slippage.
- Écrivez ce qui vous ferait arrêter. Fixez une limite de perte et un objectif avant d’entrer ; le guide sur le ratio risque-rendement explique comment. Pour une seule entreprise, l’historique d’un indice ne dit rien de ses résultats, donc la raison de la chute compte.
- Entraînez-vous sur une démo et notez chaque déclencheur, chaque exécution et le résultat après 1, 3 et 12 mois.
Acheter les baisses sur Volity avec des actions ou des CFD
Sur Volity, vous pouvez trader de vraies actions, des fractions d’actions, des cryptomonnaies et des CFD dans un seul compte. Une fraction d’action est une partie d’une action, ce qui convient à un plan échelonné avec de petits montants. Un CFD, ou contrat pour différence, suit un prix sans que vous déteniez l’actif, ce qui permet d’acheter, ou de vendre à découvert si vous attendez une baisse.
Les CFD sur actions se négocient avec un effet de levier jusqu’à 1:20. L’effet de levier permet à un petit dépôt de contrôler une position plus grande, il amplifie donc les pertes comme les gains.
Les régulateurs limitent l’effet de levier pour les clients particuliers dans certains pays. Au Royaume-Uni, la FCA a rendu permanente une règle selon laquelle les sociétés qui vendent des CFD aux particuliers doivent « limiter l’effet de levier entre 30:1 et 2:1 » (FCA, 2019).
Un trade sur une baisse peut mettre des mois à aboutir. Les positions CFD conservées après 22:00 GMT peuvent payer ou recevoir un montant de nuit, fondé sur l’écart de taux d’intérêt, ou sur le coût du levier pour les CFD hors forex. Le taux de chaque instrument s’affiche sur la plateforme, et le barème complet figure sur la page des frais et charges de Volity. Le compte Markets est sans commission.
La démo gratuite est disponible sur chaque niveau de compte Volity. Mettez-y en place votre règle écrite et notez ce qui se passe avant d’utiliser de l’argent réel. Un compte Volity Markets démarre à partir de 1 USD, avec un financement à partir de 10 EUR.
Une règle écrite ne change pas ces probabilités. Elle garantit seulement que vous agissez en connaissance de cause.
Vérification des faits : les chiffres d’indices sont notre propre recalcul à partir des clôtures quotidiennes de Yahoo Finance jusqu’au 6 novembre 2026 (S&P 500 depuis 1950, FTSE 100 depuis 1984, DAX depuis 1987), consultées le 11 novembre 2026. Le S&P 500 et le FTSE 100 sont des indices de prix ; le DAX inclut les dividendes (STOXX). Contrôle croisé : Damodaran, NYU Stern (janvier 2026). Autres sources : BIS Quarterly Review de septembre 2025, BIS Working Paper 1282, Bank of England Financial Stability Report de juillet 2026, Vanguard (février 2023), FCA (2019). Détails Volity vérifiés le 11 novembre 2026.
Questions fréquentes
Que signifie acheter la baisse ?
Cela signifie acheter une action ou un indice après un repli depuis un sommet récent, en attendant un rebond. Une version utile a un déclencheur écrit, par exemple la première clôture 5 % ou 10 % sous la clôture la plus haute.
Quelle chute compte comme une baisse ?
Il n’existe pas de chiffre officiel. Cet article retient 5 % et 10 % sous la clôture la plus haute. Sur les prix du S&P 500 depuis 1950, cela donne 74 baisses de 5 % et 26 de 10 %.
Vaut-il mieux acheter la baisse ou investir régulièrement ?
L’historique penche pour investir plus tôt. Dans notre test sur le S&P 500, attendre en liquidités une baisse de 10 % a battu l’achat immédiat dans 43 % des dates de départ. Vanguard a constaté que l’investissement en une fois battait le moyennage des coûts les deux tiers du temps.
Comment éviter d’attraper un couteau qui tombe ?
Vous ne pouvez pas l’exclure. Après une baisse de 10 %, le S&P 500 a reculé d’au moins 10 % de plus dans l’année dans 46 % des cas. Gardez chaque position assez petite pour qu’une nouvelle chute reste supportable.
Qu’est-ce que le dry powder ?
Le dry powder (poudre sèche) désigne des liquidités gardées de côté pour acheter après une chute. Dans notre test sur le S&P 500, l’investisseur en attente a payé plus cher que le prix du premier jour dans 57 % des dates de départ, car les prix montaient souvent avant l’arrivée de la baisse.
Combien de temps une baisse met-elle à se redresser ?
Sur le S&P 500 depuis 1950, le délai médian pour retrouver l’ancien sommet était de 62 jours après une baisse de 5 % et de 298 jours après une baisse de 10 %. La plus longue a pris 2 717 jours, plus de sept ans.