Comprar en las caídas (en inglés, buy the dip) consiste en comprar una acción o un índice después de que haya bajado desde un máximo reciente, con la esperanza de que se recupere. ¿Funciona? Desde 1950, el S&P 500 estaba más alto 12 meses después del primer cierre un 5% por debajo de su máximo en el 70% de 71 casos, pero en el 54% volvió a cerrar al menos un 5% más bajo dentro de ese mismo año. Esta guía muestra el historial del S&P 500, el FTSE 100 y el DAX, lo que costó esperar en efectivo y cómo escribir una regla de caída que puedas probar en una demo.
Resumen: una caída necesita una regla escrita, como el primer cierre un 5% o un 10% por debajo del cierre más alto. Con los precios del S&P 500 desde 1950, el 70% de las caídas del 5% y el 69% de las del 10% estaban más altas un año después, pero más de la mitad cayó al menos otro 5% dentro de ese año. Esperar en efectivo una caída del 10% superó a comprar de inmediato solo en el 43% de las fechas de inicio mensuales. Comprar por tramos suavizó las caídas profundas y restó rentabilidad en las superficiales. Ninguna regla te dice en qué tipo de caída estás.
Cómo lo medimos: recalculamos todas las cifras a partir de los cierres diarios de Yahoo Finance del S&P 500 (desde 1950), el FTSE 100 (desde 1984) y el DAX (desde 1987), hasta el 6 de noviembre de 2026. Las series del S&P 500 y del FTSE 100 son índices de precios, sin dividendos. La serie del DAX es un índice de rentabilidad total: STOXX indica que «también tiene en cuenta los dividendos», por eso las cifras del DAX van señaladas. Como contraste, la rentabilidad anual por precio del S&P 500 en la serie fue inferior a la rentabilidad total de la tabla de Damodaran en los 75 años de 1951 a 2025, con una mediana de 3,12 puntos, cerca de la rentabilidad por dividendo. Un cierre erróneo de la serie (17 de abril de 1961) se corrigió con una segunda fuente. Esto es historia, no una previsión.
Qué significa comprar en las caídas y qué cuenta como caída
El punto débil de la idea es la palabra caída. Un descenso del 2% en un día y uno del 30% en un año pueden llamarse igual. Sin una regla escrita, decides en el momento, cuando el miedo y la esperanza son más fuertes.
La regla de aquí usa precios de cierre. El máximo es el cierre más alto hasta la fecha. El retroceso es la distancia a la que queda el cierre de hoy respecto a ese máximo. Una caída del 5% empieza en el primer cierre al menos un 5% por debajo del máximo, y una del 10% en el primer cierre un 10% por debajo. Cada caída cuenta una sola vez, hasta que haya un nuevo máximo de cierre.
Un umbral importa porque estar por debajo de un máximo es normal. Desde 1950 el S&P 500 pasó el 51,0% de los días de negociación al menos un 5% por debajo de su máximo de cierre. El FTSE 100 pasó el 62,0% de los días en esa situación y el DAX el 65,2% (con dividendos incluidos). Estar en una caída apenas cambió las probabilidades. Tomando todos los días del S&P 500, el índice estaba más alto 12 meses después el 75% de las veces, con una ganancia mediana del 10,6%. Desde los días al menos un 5% por debajo del máximo, fue el 77% y el 11,9%. Estas ventanas se solapan, así que léelas como una forma general, no como pruebas separadas.
Con qué frecuencia se recuperó una caída a 1, 3 y 12 meses
El S&P 500 tuvo 74 caídas del 5% desde 1950, cerca de una al año, y 26 caídas del 10%, cerca de una cada tres años. Tras una caída del 5%, el índice estaba más alto un mes después en el 75% de los casos, tres meses después en el 75% y 12 meses después en el 70%. Tras una caída del 10% las cifras fueron 65%, 65% y 69%. La mediana, el resultado central cuando se ordenan todos los casos, fue una ganancia a 12 meses del 9,4% tras una caída del 5% y del 13,5% tras una del 10%.
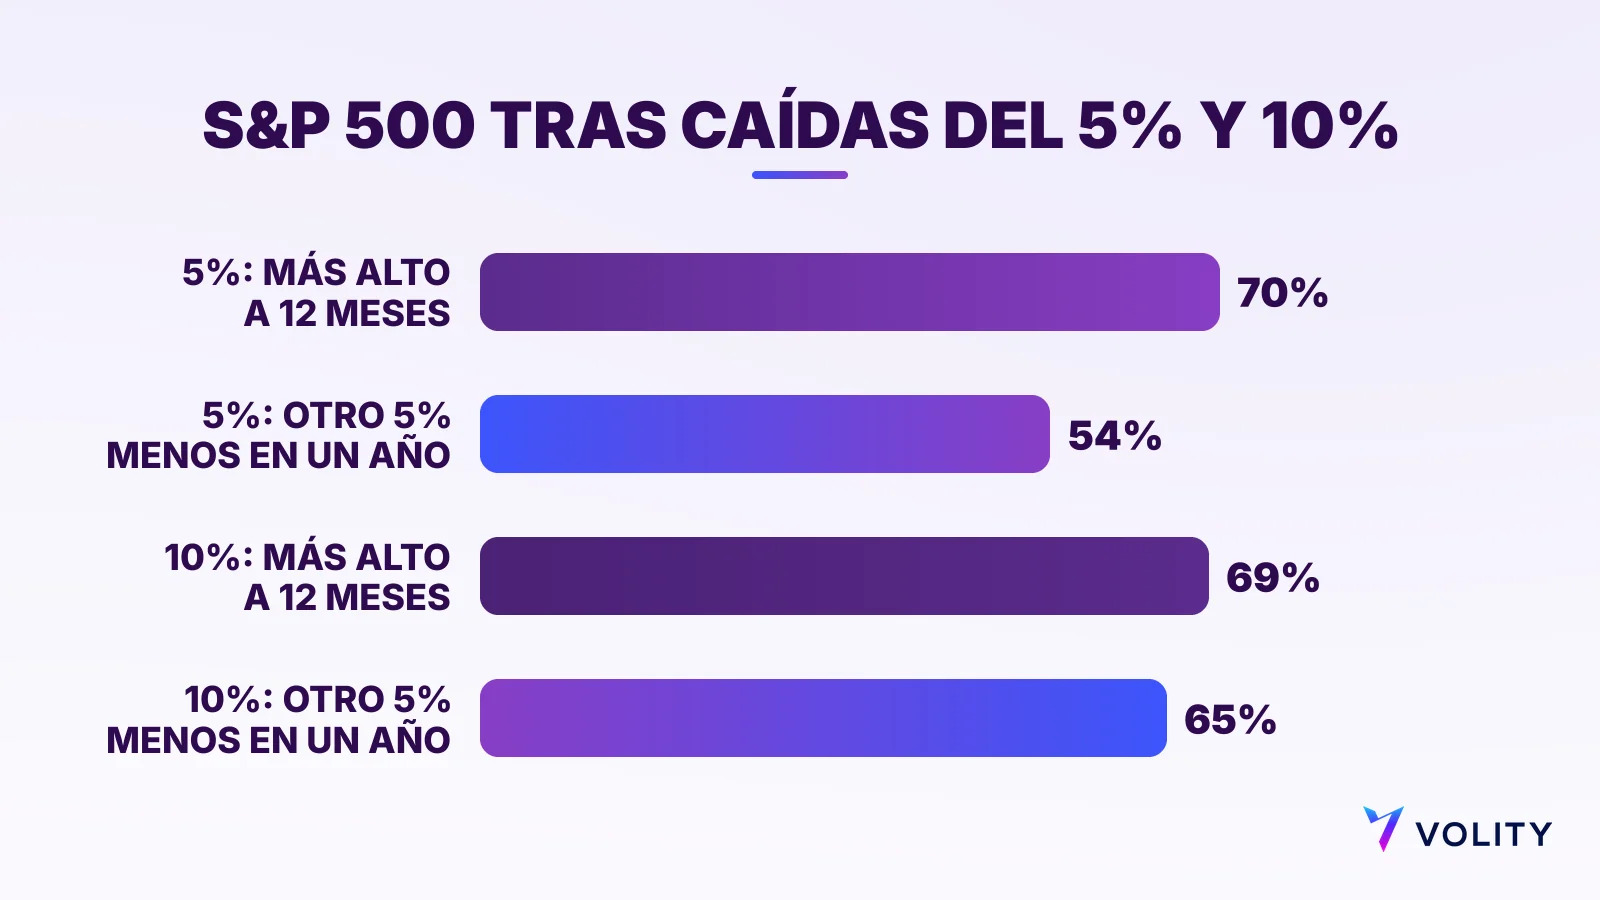
Una de cada nueve caídas del 5% fue seguida por una variación a 12 meses de menos 10% o peor. La peor fue una pérdida del 36,9%, desde la señal de noviembre de 2007.
| Índice y caída | Caídas | Más alto tras 12 meses | Máximo anterior recuperado en 12 meses | Cayó otro 10% en 12 meses |
|---|---|---|---|---|
| S&P 500, 5% (precio) | 74 | 70% | 83% | 32% |
| S&P 500, 10% (precio) | 26 | 69% | 65% | 46% |
| FTSE 100, 5% (precio) | 30 | 72% | 76% | 34% |
| FTSE 100, 10% (precio) | 15 | 87% | 60% | 27% |
| DAX, 5% (con dividendos incluidos) | 38 | 60% | 77% | 46% |
| DAX, 10% (con dividendos incluidos) | 16 | 60% | 47% | 53% |
El patrón se repite en los tres mercados: la mayoría de las caídas estaban más altas un año después, y una minoría grande cayó mucho más antes de eso. Además, las caídas suelen empezar desde precios altos. El Informe de Estabilidad Financiera del Banco de Inglaterra de julio de 2026 decía que «los precios de los activos de riesgo han alcanzado niveles elevados». Eso describe el contexto, no el momento de ninguna caída.
El cuchillo que cae: hasta dónde siguieron bajando las caídas
Un cuchillo que cae es un precio que sigue bajando después de comprar. En los datos es frecuente. Tras una caída del 5%, el S&P 500 cerró al menos un 5% por debajo del cierre de la señal dentro de los 12 meses en el 54% de los casos, y al menos un 10% por debajo en el 32%. Tras una caída del 10%, bajó otro 5% en el 65% de los casos y otro 10% en el 46%. El tiempo mediano desde la señal hasta el mínimo fue de 12 días para una caída del 5% y de 56 días para una del 10%.
Los primeros días de una caída no te dicen en qué tipo estás. En 2020 el S&P 500 cayó un 33,9% en 23 sesiones, de 3.386,15 el 19 de febrero a 2.237,40 el 23 de marzo. Volvió a cerrar por encima del máximo anterior por primera vez el 18 de agosto. En 2022 la señal del 10% llegó el 22 de febrero, en 4.304,76. El cierre mínimo de 3.577,03 del 12 de octubre quedó un 16,9% más abajo, y el máximo anterior tardó 696 días naturales en volver. Tras las señales del 10% de 2000 y 2007, el índice cayó otro 42,7% y 51,9%, y necesitó 2.602 y 1.949 días para recuperar su máximo.
Las recuperaciones rápidas tienen sus propias causas. Desde 6.144,15 el 19 de febrero de 2025, el S&P 500 cayó un 18,9% hasta un cierre de 4.982,77 el 8 de abril. El BIS Quarterly Review de septiembre de 2025 escribió que «recuperó todas las pérdidas de principios de abril a finales del mismo mes y superó su máximo previo a la tensión en poco menos de 20 semanas». Vinculó el repunte hasta mediados de mayo sobre todo a «dar marcha atrás respecto al choque arancelario inicial». Un documento de trabajo del BIS estimó que «más del 60% de la recuperación del mercado de renta variable puede atribuirse a choques relacionados con los aranceles». Quien comprara la caída a principios de abril no podía saber que llegaría un giro de política.
Cuando todos quieren vender, incluso los activos considerados seguros pueden caer junto con las acciones. En un discurso de 2022 sobre la carrera por el efectivo de marzo de 2020, Jon Cunliffe, del Banco de Inglaterra, dijo: «El precio del oro cayó un 12%». Mira por qué los activos de riesgo tienden a moverse juntos.
Lo que ha costado esperar en efectivo una caída
Algunos inversores mantienen efectivo, a menudo llamado pólvora seca (dry powder), y esperan una caída. En el S&P 500, desde el primer día de negociación de cada mes entre 1950 y 2016, 803 fechas de inicio en total, quien esperaba mantenía efectivo hasta que el índice cerraba un 10% por debajo de su cierre más alto desde el inicio, o compraba igualmente a los 12 meses. Comparamos el valor diez años después con comprar el primer día.
Una caída del 10% llegó dentro de los 12 meses en el 54% de las fechas de inicio. Aun así, quien esperaba pagó más que el precio del primer día en el 57% de ellas, porque los precios solían subir antes. Esperar ganó en el 43% de los inicios. El resultado mediano a diez años fue 2,20 veces el dinero al comprar de inmediato y 2,05 veces al esperar, un déficit mediano del 3,3%.
Algunos detalles apuntan en sentido contrario. En la prueba el efectivo rindió 0%, lo que juega en contra de quien espera. Con un disparador del 5%, una caída llegó dentro del año en el 94% de los inicios y esperar ganó el 56% de las veces, con una ganancia mediana del 0,8%. En el FTSE 100, esperar una caída del 10% ganó el 47% de las veces, y en el DAX (con dividendos incluidos) el 50%.
El estudio de Vanguard de 2023 comparó invertir de una vez con repartir el dinero en el tiempo. Concluyó que «las estrategias de inversión de suma única superan a las estrategias habituales de promedio de costes dos tercios de las veces, según datos históricos y simulados del mercado». Eso prueba la compra escalonada, no la espera de una caída, pero apunta en la misma dirección. Si en cambio aportas dinero cada mes, consulta nuestra guía sobre inversión periódica.
Una entrada por tramos, calculada con cierres reales
Una entrada por tramos compra en pasos a medida que la caída se profundiza. La probamos en cada caída del 5% del S&P 500 con un año completo de datos: un tercio al 5% por debajo del máximo, otro al 10% y otro al 15%, con las partes no usadas en efectivo al 0%. Comprar por tramos superó a comprar todo en la primera señal en 33 de 71 episodios, es decir el 46%. Su resultado mediano a 12 meses fue una ganancia del 4,0%, frente al 9,4% de comprar de una vez.
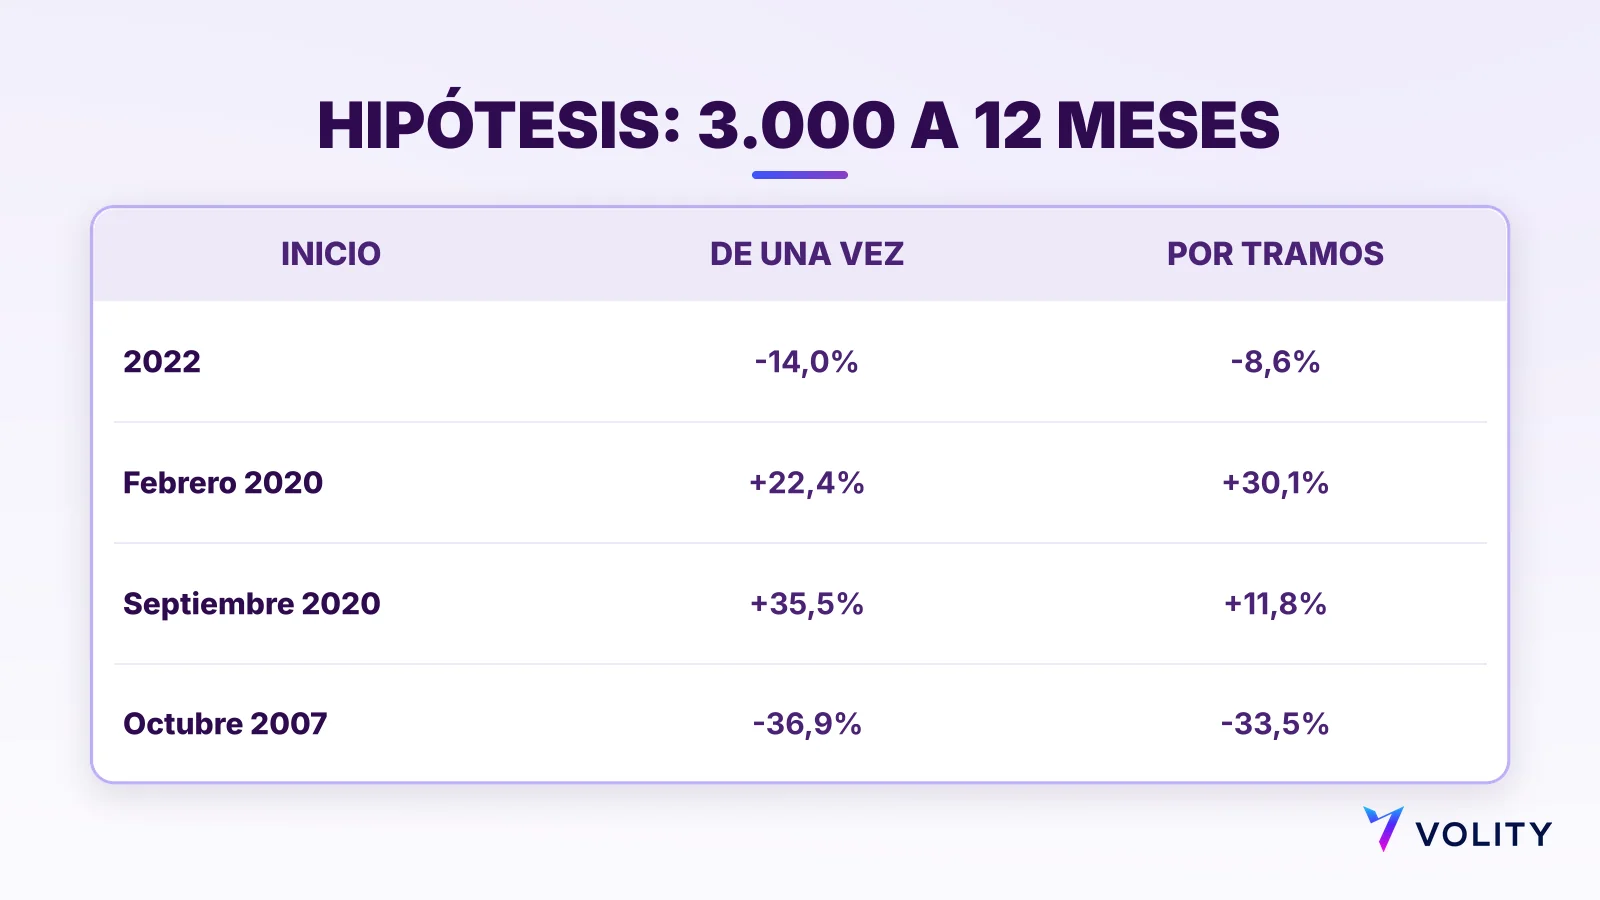
Los cuatro casos siguientes son hipotéticos. Usan cierres reales del S&P 500, solo precio y sin costes: 3.000 divididos en tres partes de 1.000, valorados 12 meses después de la primera compra.
| Inicio de la caída | Compras en cierres de | Todo de una vez | Por tramos |
|---|---|---|---|
| 2022, máximo 4.796,56 | 4.532,76; 4.304,76; 3.991,24 | 2.580 (-14,0%) | 2.743 (-8,6%) |
| Febrero de 2020, máximo 3.386,15 | 3.128,21; 2.978,76; 2.746,56 | 3.672 (+22,4%) | 3.904 (+30,1%) |
| Septiembre de 2020, máximo 3.580,84 | Solo 3.331,84 | 4.064 (+35,5%) | 3.355 (+11,8%) |
| Máximo de octubre de 2007 | 1.475,62; 1.407,22; 1.325,19 | 1.893 (-36,9%) | 1.995 (-33,5%) |
Comprar por tramos suavizó las caídas profundas. En 2022 perdió el 8,6% en lugar del 14,0%, mientras el índice llegaba a un cierre de 3.577,03, un 25,4% por debajo del máximo. En septiembre de 2020 el índice nunca llegó a estar un 10% por debajo de su máximo, así que dos tercios del dinero se quedaron en efectivo y la compra por tramos ganó el 11,8% frente al 35,5%. Comprar por tramos reduce el arrepentimiento. No elimina el riesgo.
Escribe tu regla de caída antes de que el mercado caiga
Ninguna de estas cifras señala que una caída haya terminado. Lo que controlas es el plan, así que escríbelo mientras los precios están tranquilos.
- Elige el disparador: el mercado y el umbral, como el primer cierre un 5% o un 10% por debajo del cierre más alto.
- Dimensiona la posición para una caída más profunda. Tras una caída del 10%, el S&P 500 cayó al menos otro 10% dentro de un año en el 46% de los casos. Un retroceso del 20% necesita una ganancia del 25% para volver al punto de partida, y uno del 50% necesita el 100%.
- Decide la regla de ampliación: los niveles de las compras posteriores y qué pasa con el efectivo no usado.
- Fija un límite de tiempo. Si no llega ninguna caída en, por ejemplo, 12 meses, decide ahora si compras igualmente o si pasas a invertir de forma periódica.
- Elige el tipo de orden. Una orden limitada compra solo a tu precio o mejor, pero puede no ejecutarse si el mercado gira antes. En un mercado rápido, una orden a mercado puede ejecutarse a un precio peor, lo que se llama deslizamiento (slippage).
- Escribe qué te haría parar. Fija un límite de pérdida y un objetivo antes de entrar; la guía de la relación riesgo-beneficio muestra cómo. Para una sola empresa, el historial de los índices no dice nada sobre sus resultados, así que el motivo de la caída importa.
- Ensaya en una demo y anota cada disparador, cada ejecución y el resultado a 1, 3 y 12 meses.
Comprar caídas en Volity con acciones o CFD
En Volity puedes operar acciones reales, acciones fraccionadas, criptomonedas y CFD en una sola cuenta. Una acción fraccionada es una parte de una acción, lo que encaja con un plan por tramos con importes pequeños. Un CFD, o contrato por diferencias, sigue un precio sin que poseas el activo, así que puedes ir largo o, si esperas una caída, ir corto.
Los CFD sobre acciones se operan con un apalancamiento de hasta 1:20. El apalancamiento permite que un depósito pequeño controle una posición mayor, por lo que amplifica tanto las pérdidas como las ganancias.
Los reguladores limitan el apalancamiento para clientes minoristas en algunos lugares. En el Reino Unido, la FCA hizo permanente una norma por la que las empresas que venden CFD a clientes minoristas deben «limitar el apalancamiento a entre 30:1 y 2:1» (FCA, 2019).
Una operación de caída puede tardar meses en dar fruto. Las posiciones en CFD mantenidas después de las 22:00 GMT pueden pagar o recibir un importe nocturno, basado en la diferencia de tipos de interés, o el coste de apalancamiento para los CFD que no son de divisas. La tasa de cada instrumento aparece en la plataforma, y el calendario completo está en la página de cargos y comisiones de Volity. La cuenta Markets no tiene comisiones.
La demo gratuita está disponible en todos los niveles de cuenta de Volity. Configura ahí tu regla escrita y anota lo que ocurre antes de usar dinero real. Una cuenta Volity Markets empieza desde $1, con ingresos desde 10 EUR.
Una regla escrita no puede cambiar estas probabilidades. Solo asegura que actúes según ellas a propósito.
Verificación de datos: las cifras de los índices son nuestro propio recálculo a partir de los cierres diarios de Yahoo Finance hasta el 6 de noviembre de 2026 (S&P 500 desde 1950, FTSE 100 desde 1984, DAX desde 1987), consultados el 11 de noviembre de 2026. El S&P 500 y el FTSE 100 son índices de precios; el DAX incluye dividendos (STOXX). Contraste: Damodaran, NYU Stern (enero de 2026). Otras fuentes: BIS Quarterly Review de septiembre de 2025, BIS Working Paper 1282, Informe de Estabilidad Financiera del Banco de Inglaterra de julio de 2026, Vanguard (febrero de 2023), FCA (2019). Datos de Volity verificados el 11 de noviembre de 2026.
Preguntas frecuentes
¿Qué significa comprar en las caídas?
Significa comprar una acción o un índice después de que haya bajado desde un máximo reciente, esperando una recuperación. Una versión útil tiene un disparador escrito, como el primer cierre un 5% o un 10% por debajo del cierre más alto.
¿Cuánta bajada cuenta como caída?
No hay una cifra oficial. Este artículo usa el 5% y el 10% por debajo del cierre más alto. Con los precios del S&P 500 desde 1950, eso dio 74 caídas del 5% y 26 del 10%.
¿Es mejor comprar en las caídas o invertir de forma periódica?
El historial se inclina por invertir antes. En nuestra prueba del S&P 500, esperar en efectivo una caída del 10% superó a comprar de inmediato en el 43% de las fechas de inicio. Vanguard comprobó que la suma única superó al promedio de costes dos tercios de las veces.
¿Cómo evito atrapar un cuchillo que cae?
No se puede descartar. Tras una caída del 10%, el S&P 500 cayó al menos otro 10% dentro de un año en el 46% de los casos. Mantén cada posición lo bastante pequeña como para poder permitirte una caída adicional.
¿Qué es la pólvora seca (dry powder)?
La pólvora seca es el efectivo que se guarda para comprar tras una caída. En nuestra prueba del S&P 500, quien esperaba pagó más que el precio del primer día en el 57% de las fechas de inicio, porque los precios solían subir antes de que llegara la caída.
¿Cuánto tarda en recuperarse una caída?
En el S&P 500 desde 1950, el tiempo mediano para recuperar el máximo anterior fue de 62 días tras una caída del 5% y de 298 días tras una del 10%. La más larga tardó 2.717 días, más de siete años.