Benjamin Graham était l’économiste et investisseur largement appelé le père du value investing. Il enseignait qu’une action est une part d’une véritable entreprise dotée d’une valeur sous-jacente, et que le rôle de l’investisseur est de l’acheter pour moins que cette valeur. Ses idées, avant tout la marge de sécurité et la parabole de Mr Market, ont fini par façonner Warren Buffett et des générations d’investisseurs après lui.
Ceci est un portrait pédagogique d’une figure historique, non un conseil en investissement. Il couvre qui était Benjamin Graham, la méthode qu’il a bâtie et ce qu’un trader, où qu’il soit, peut encore tirer aujourd’hui de sa pensée.
Qui était Benjamin Graham ?
Benjamin Graham est né Benjamin Grossbaum à Londres en 1894, et sa famille s’est installée à New York alors qu’il était nourrisson. Il a terminé ses études à l’université de Columbia à un peu plus de vingt ans et, selon les récits, a décliné des offres d’enseignement dans trois départements pour rejoindre Wall Street. Il a appris le métier pendant l’essor des années 1920 et le krach de 1929, qui a anéanti une grande partie de ce qu’il avait bâti et a marqué à jamais sa façon de penser le risque.
En 1936, il a créé la société Graham-Newman avec Jerome Newman et l’a dirigée jusqu’en 1956, tout en donnant un cours d’investissement réputé à la Columbia Business School. Un de ses étudiants là-bas fut un jeune Warren Buffett, qui a plus tard qualifié Graham de deuxième personne la plus influente de sa vie après son propre père. Graham a gagné les surnoms de père du value investing et de doyen de Wall Street, et a continué d’écrire jusqu’à sa mort en France en 1976. Sa position la plus rentable, une grosse participation dans GEICO achetée en 1948, a fini par valoir plus que tout ce que la société avait fait par ailleurs réuni, enfreignant sa propre règle sur la répartition du risque.
Qu’est-ce que le value investing de Benjamin Graham ?
Le value investing de Benjamin Graham part d’une distinction simple : le prix est ce que le marché cote aujourd’hui, et la valeur est ce que vaut l’entreprise. Les deux s’écartent en permanence, et un investisseur patient gagne en achetant quand le prix coté se situe bien en dessous de cette valeur. Graham l’a exposé avec David Dodd dans Security Analysis en 1934, le manuel qui a transformé la sélection d’actions, d’une affaire de flair, en une discipline bâtie sur les comptes publiés.
L’estimation de la valeur sous-jacente s’appelle la valeur intrinsèque. Graham ne prétendait pas qu’on puisse la fixer au centime près ; il la traitait comme une fourchette raisonnable tirée des bénéfices, des actifs et des dividendes. Établir cette fourchette est le cœur de l’analyse fondamentale, et c’est pourquoi le value investing vous demande de lire les chiffres plutôt que de suivre la foule.
Qu’est-ce que la marge de sécurité ?
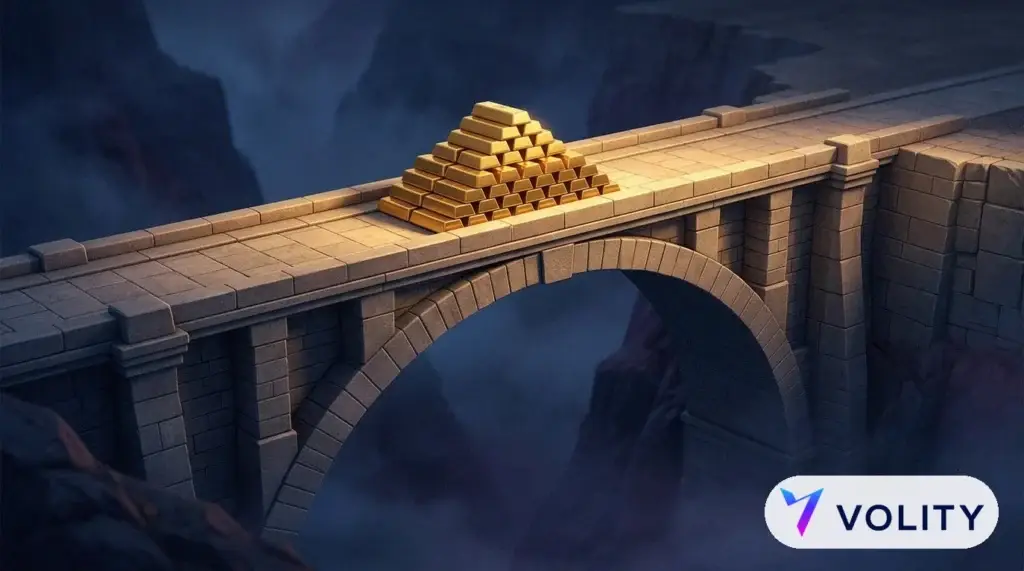
La marge de sécurité est l’idée que Graham considérait comme sa contribution la plus importante. Si vous estimez qu’une entreprise vaut environ 100 par action, vous ne payez pas 100 ; vous attendez que le prix tombe à peut-être 65 ou 70, de sorte que si votre estimation se révèle trop généreuse, ou si la malchance frappe, vous vous en sortiez tout de même intact. Il la comparait à un pont conçu pour des charges bien plus lourdes que celles qu’il portera jamais, où la résistance en réserve le maintient debout quand la réalité tourne plus mal que prévu. Le même instinct sous-tend son attention à la valeur intrinsèque des actifs plutôt qu’à l’humeur du marché.
Qui est Mr Market ?
Mr Market est la célèbre allégorie de Graham, encore la plus claire image de la psychologie du marché jamais couchée sur le papier. Imaginez que vous détenez une part d’une entreprise aux côtés d’un associé complaisant mais instable nommé Mr Market. Chaque jour, il annonce un prix auquel il vous rachètera votre part ou vous vendra davantage de la sienne. Les jours de bonne humeur, il cote un chiffre délirant ; les jours sombres, presque rien, et ses humeurs n’ont rien à voir avec l’entreprise elle-même.
La leçon est que Mr Market est là pour vous servir, non pour vous instruire. Ne traitez que lorsque son prix vous convient : achetez quand la peur le rend bon marché, vendez quand l’avidité le rend généreux. Buffett dit depuis des années que le chapitre 8 sur Mr Market et le chapitre 20 sur la marge de sécurité sont les deux idées sur lesquelles il s’est le plus appuyé. Les prix sont des opinions, et une cotation nerveuse est une occasion plutôt qu’un ordre.
Qu’est-ce que la formule de Benjamin Graham ?
La formule de Benjamin Graham la plus connue est le nombre de Graham, une règle empirique pour le prix maximal qu’un investisseur prudent devrait payer pour une entreprise rentable. Elle combine deux de ses limites : une action ne devrait pas coûter plus de 15 fois ses bénéfices, ni plus de 1,5 fois sa valeur comptable. Multipliez ces plafonds et vous obtenez 22,5, qui se trouve au cœur du nombre de Graham.
| Élément | Signification |
| La formule | Le prix juste est la racine carrée de 22,5 fois le bénéfice par action fois la valeur comptable par action |
| Le 22,5 | Vient des plafonds de Graham de 15 pour le cours/bénéfice et de 1,5 pour le cours/valeur comptable |
| Exemple chiffré | Une société gagnant 2 £ par action avec 18 £ de valeur comptable donne la racine carrée de 810, soit environ 28 £ par action |
| Le piège | Exige des bénéfices et une valeur comptable positifs ; convient aux sociétés matures, non aux valeurs à croissance rapide ni aux entreprises peu capitalistiques |
Ainsi, un acheteur défensif traiterait environ 28 par action comme un plafond, et tout ce qui se situe nettement en dessous comme une marge de sécurité. Graham utilisait aussi d’autres filtres, surtout les net-nets, en cherchant des sociétés cotées en dessous de leur actif circulant net, de sorte que vous achetiez le fonds de roulement et obteniez le reste gratuitement. Ces aubaines net-net sont plus rares aujourd’hui, mais ancrer un prix à des chiffres concrets est la raison pour laquelle sa réflexion sur le ratio cours/bénéfice est encore enseignée.
Que contient The Intelligent Investor de Benjamin Graham ?
The Intelligent Investor de Benjamin Graham, publié pour la première fois en 1949, a sorti ses idées de l’université pour les mettre entre les mains de lecteurs ordinaires. Là où Security Analysis était un manuel de professionnel, The Intelligent Investor parle autant de tempérament que de technique. Warren Buffett, qui a étudié auprès de Graham et a plus tard travaillé pour lui, l’a qualifié de loin de meilleur livre sur l’investissement jamais écrit.
Le livre trace une ligne entre deux sortes d’investisseurs. L’investisseur défensif veut un portefeuille simple qui n’explosera pas, en s’appuyant sur la diversification et des dividendes réguliers. L’investisseur entreprenant fait bien plus de recherche dans l’espoir de battre la moyenne, même si Graham reconnaît franchement que la plupart des gens conviennent mieux à la voie défensive. Le message récurrent est que vos propres émotions, et non le marché, sont la plus grande menace pour vos résultats. Des organismes professionnels comme le CFA Institute intègrent encore cette discipline du « d’abord la recherche » dans la formation des analystes d’aujourd’hui.
Que peuvent apprendre les traders de Benjamin Graham aujourd’hui ?
Graham a travaillé à une autre époque, pourtant sa discipline se transpose sans peine à tout actif dans tout pays : séparez le prix de la valeur, exigez un coussin avant de vous engager et lisez une cotation folle comme un mauvais jour de Mr Market plutôt que comme un signal de panique. Ses exemples étaient américains, mais rien dans la méthode ne dépend de l’endroit où vous vivez ni du marché que vous suivez. Son socle de valeur traverse encore les investisseurs qu’il a influencés, du portefeuille de Warren Buffett et de son associé Charlie Munger jusqu’au sélectionneur d’actions à l’esprit de croissance Peter Lynch.
Vous pouvez mettre cet état d’esprit au travail sur la plateforme de trading de Volity, où actions, indices, matières premières et crypto se trouvent dans un seul compte et où vous tradez le prix comme un contrat sur différence, à l’achat ou à la vente, sur la plateforme Volity MT. Un compte de démonstration gratuit vous laisse vous exercer à la patience de Graham avant de risquer quoi que ce soit de réel. Gardez l’avertissement de risque en tête : les CFD sont à effet de levier, avec un levier pouvant atteindre 1:500 selon le produit, si bien qu’une position peut évoluer en votre faveur ou contre vous rapidement, et la FCA les classe parmi les investissements à haut risque, ce qui est précisément la raison pour laquelle la marge de sécurité de Graham vaut la peine d’être empruntée. Si vous débutez, le pôle de formation au trading de Volity couvre les bases de recherche sur lesquelles il insistait, et l’investissement en dividendes montre le versant régulier et axé sur le revenu qu’il privilégiait pour l’investisseur défensif.
Débuter est volontairement léger. Vous pouvez ouvrir un compte Volity pour 0 $, investir dès 1 $ et commencer à trader à partir de 1 $. L’exécution des ordres de Volity est régulée par la CySEC via UBK Markets, licence 186/12, les fonds des clients étant conservés sur des comptes ségrégués.
Questions fréquentes
Qui était Benjamin Graham ?
Benjamin Graham était un investisseur et auteur américain d’origine britannique, qui a vécu de 1894 à 1976 et est connu comme le père du value investing. Il a écrit Security Analysis en 1934 avec David Dodd et The Intelligent Investor en 1949, dirigé la société Graham-Newman et enseigné à Warren Buffett à Columbia.
Qu’est-ce que la marge de sécurité ?
La marge de sécurité est la règle de Graham consistant à acheter une action nettement en dessous de votre estimation de sa valeur sous-jacente, afin que les erreurs et la malchance vous laissent tout de même protégé. Il la comparait à un pont conçu pour porter bien plus qu’il ne le fera jamais, où la résistance en réserve vous met à l’abri quand les choses tournent mal.
Qui est Mr Market dans l’œuvre de Benjamin Graham ?
Mr Market est une allégorie de The Intelligent Investor pour les sautes d’humeur du marché. C’est un associé imaginaire qui propose chaque jour de traiter à un prix différent, délirant de haut quand il est euphorique et très bas quand il a peur. La leçon est d’utiliser ses cotations quand elles vous conviennent et sinon de l’ignorer, puisqu’il est là pour vous servir, non pour vous guider.
Qu’est-ce que la formule de Benjamin Graham ?
Le nombre de Graham est la formule de Benjamin Graham la plus courante. Il estime le prix le plus élevé qu’un investisseur défensif devrait payer comme la racine carrée de 22,5 fois le bénéfice par action fois la valeur comptable par action. Le 22,5 vient de ses limites de 15 fois les bénéfices et de 1,5 fois la valeur comptable, et il convient aux sociétés matures et rentables plutôt qu’aux valeurs à croissance rapide.